Il petrolio dopo la ripresa dell'offerta: consegne, diesel e scorte governano ancora lo shock dei costi del 2026
Un'analisi basata su fonti ufficiali collega consegne, diesel e accessibilità delle scorte, con grafici riproducibili e scenari per acquirenti globali e operato
Collettivo Editoriale e di Ricerca Voltformer · Chiusura: 22 ottobre 2026 · Analisi globale con applicazioni a Emirati Arabi Uniti, Arabia Saudita e Nigeria
Sintesi e tesi
Un mercato petrolifero può consumare meno, produrre più del mese precedente e imporre ancora costi pesanti agli utilizzatori industriali. La contraddizione apparente scompare considerando il petrolio come rete di servizi complementari: produzione, accesso all'esportazione, tempo delle navi, raffinazione, stoccaggio e consegna finale. La nostra tesi è che la risorsa scarsa rilevante sia il prodotto consegnabile in modo affidabile in un luogo e una data specifici, non un barile conteggiato ovunque nel sistema. La ripresa va quindi valutata attraverso più vincoli contemporanei. L'articolo sviluppa questa proposizione con fonti ufficiali datate, due grafici riproducibili e prove di stress esplicitamente ipotetiche. Non identifica un prezzo unico meccanicamente «corretto».
La distinzione cambia le decisioni. Chi acquista diesel non può dedurre sollievo da un titolo sulla produzione di greggio. Un esportatore non può valutare la capacità nominale come esportazioni immediatamente vendibili. Un decisore pubblico non può trattare un rilascio annunciato di riserve come consegna completata. Sono implicazioni verificabili del quadro, ciascuna con evidenze diverse per accettarla.
1. L'orologio delle evidenze: pubblicazione e osservazione sono distinte
L'ultima pubblicazione settimanale EIA reperita è del 21 ottobre e descrive la settimana conclusa il 16 ottobre. Il greggio commerciale è 412.5 milioni di barili; i distillati, 104.3 milioni. Sono scorte statunitensi, non un bilancio mondiale. La prospettiva mensile è stata pubblicata il 6 ottobre con previsione completata il 1 ottobre. Nessuna incorpora ogni evento successivo. Archivio EIA e tabella 1, prospettiva di ottobre.
La tabella 1 distingue annunci, stime comunicate e previsioni. L'ultima colonna indica ciò che l'evidenza, da sola, non consente di inferire. Evita di passare tacitamente dall'affermazione di un'autorità su una parte del sistema a una conclusione su un'altra.
| Data di pubblicazione o evento | Periodo di misura o attuazione | Evidenza e classificazione | Che cosa non dimostra |
|---|---|---|---|
| EIA, 6 ottobre | Medie annue 2026 / 2027 | Offerta liquidi 101.1 / 109.6 mb/d; consumo 102.4 / 104.6 mb/d; previsioni. Fonte | Surplus garantito in una raffineria specifica |
| IEA, 14 ottobre | Settembre 2026 | Petrolio a terra −113 mb; in mare +103 mb; stime osservate. Fonte | Che ogni barile galleggiante sia ritardato o liberamente disponibile |
| OPEC+, 4 ottobre | Novembre 2026 | Sette partecipanti mantengono la produzione richiesta di settembre; annuncio di politica. Fonte | Produzione effettiva, esportazioni o conformità |
| G7, 2 ottobre | Finestra attuativa di quattro mesi | Impegno coordinato di rilascio di 100 mb; annuncio. Fonte | 100 mb aggiuntivi rispetto a tutti gli impegni di marzo |
| Consiglio IEA, 15 ottobre | Rilasciati / futuri | Circa 330 mb rilasciati; circa 100 mb restanti; consegna comunicata / impegno. Fonte | Che il residuo abbia già raggiunto gli utilizzatori |
| ADNOC, 15 maggio | Operatività prevista nel 2027 | Oleodotto West-East in costruzione; annuncio di progetto. Fonte | Capacità di aggiramento già utilizzabile |
| NUPRC, 13 ottobre | Settembre 2026 | Greggio nigeriano senza condensati: media 1.53 mb/d; osservazione comunicata. Fonte | Che un massimo giornaliero sia una media mensile |
Qui mb significa milioni di barili e mb/d milioni di barili al giorno. La chiusura della ricerca delimita le informazioni, non data tutte le misurazioni.
2. L'identità contabile prima della narrazione
Con perimetro geografico e di prodotto coerente, l'identità tra scorte e flussi è:
I(t) − I(t−1) = [S(t) − D(t)] × Δt + A(t)
I è inventario in mb; S e D sono offerta e utilizzo medi in mb/d; Δt indica giorni; A è la riconciliazione in mb per differenze di misura e revisioni. Importazioni ed esportazioni si annullano solo se la copertura è davvero mondiale. Per un paese va incluso il commercio netto. È disciplina contabile, non un modello comportamentale stimato.
Sottraendo le cifre annue arrotondate della tabella 1 si ottengono −1.3 mb/d per il 2026 e +5.0 mb/d per il 2027. Sono saldi previsionali impliciti da dati visualizzati e arrotondati, non variazioni misurate delle scorte né conferma indipendente. La media annua nasconde inoltre la sequenza di deficit, ricostituzione e colli di bottiglia. Prospettiva EIA di ottobre.
Un saldo futuro positivo non elimina una carenza odierna. Un utilizzatore può esaurire il margine disponibile prima dell'arrivo dell'offerta successiva. Un deficit aggregato, viceversa, non implica carenza per tutti: alcuni hanno scorte, percorsi flessibili o combustibili sostitutivi. Conta l'interazione tra tempi del bilancio e capacità di coprire l'intervallo.
3. Perché la domanda in calo non implica un mercato favorevole
La IEA prevede un calo annuo di domanda di 2.6 mb/d nel 2026. Può riflettere attività compressa, prezzi elevati o restrizioni fisiche, oltre a efficienza autonoma; il totale non distingue questi meccanismi. Oil Market Report di ottobre.
La distinzione è causale. In un rallentamento convenzionale della domanda, minori acquisti desiderati allentano il sistema. Nell'aggiustamento vincolato dall'offerta, i consumi calano perché i prezzi sono insostenibili o le consegne indisponibili. Definire entrambi «domanda debole» nasconde effetti diversi sul benessere. Meno turni in fabbrica riducono il carburante, ma non dimostrano abbondanza energetica.
Per distinguere i casi, combinare consumi, attività industriale, prezzi consegnati, ordini arretrati e sostituzione. Consumi e prezzi inferiori con produzione stabile sostengono efficienza o debolezza autonoma. Consumi inferiori con prezzi crescenti e produzione tagliata sono più coerenti con aggiustamento vincolato. Nessun modello prova da solo la causalità: vanno controllati cambi, imposte e composizione industriale.
4. La dimensione mancante: dove si trova l'inventario
Apri il grafico a piena risoluzione
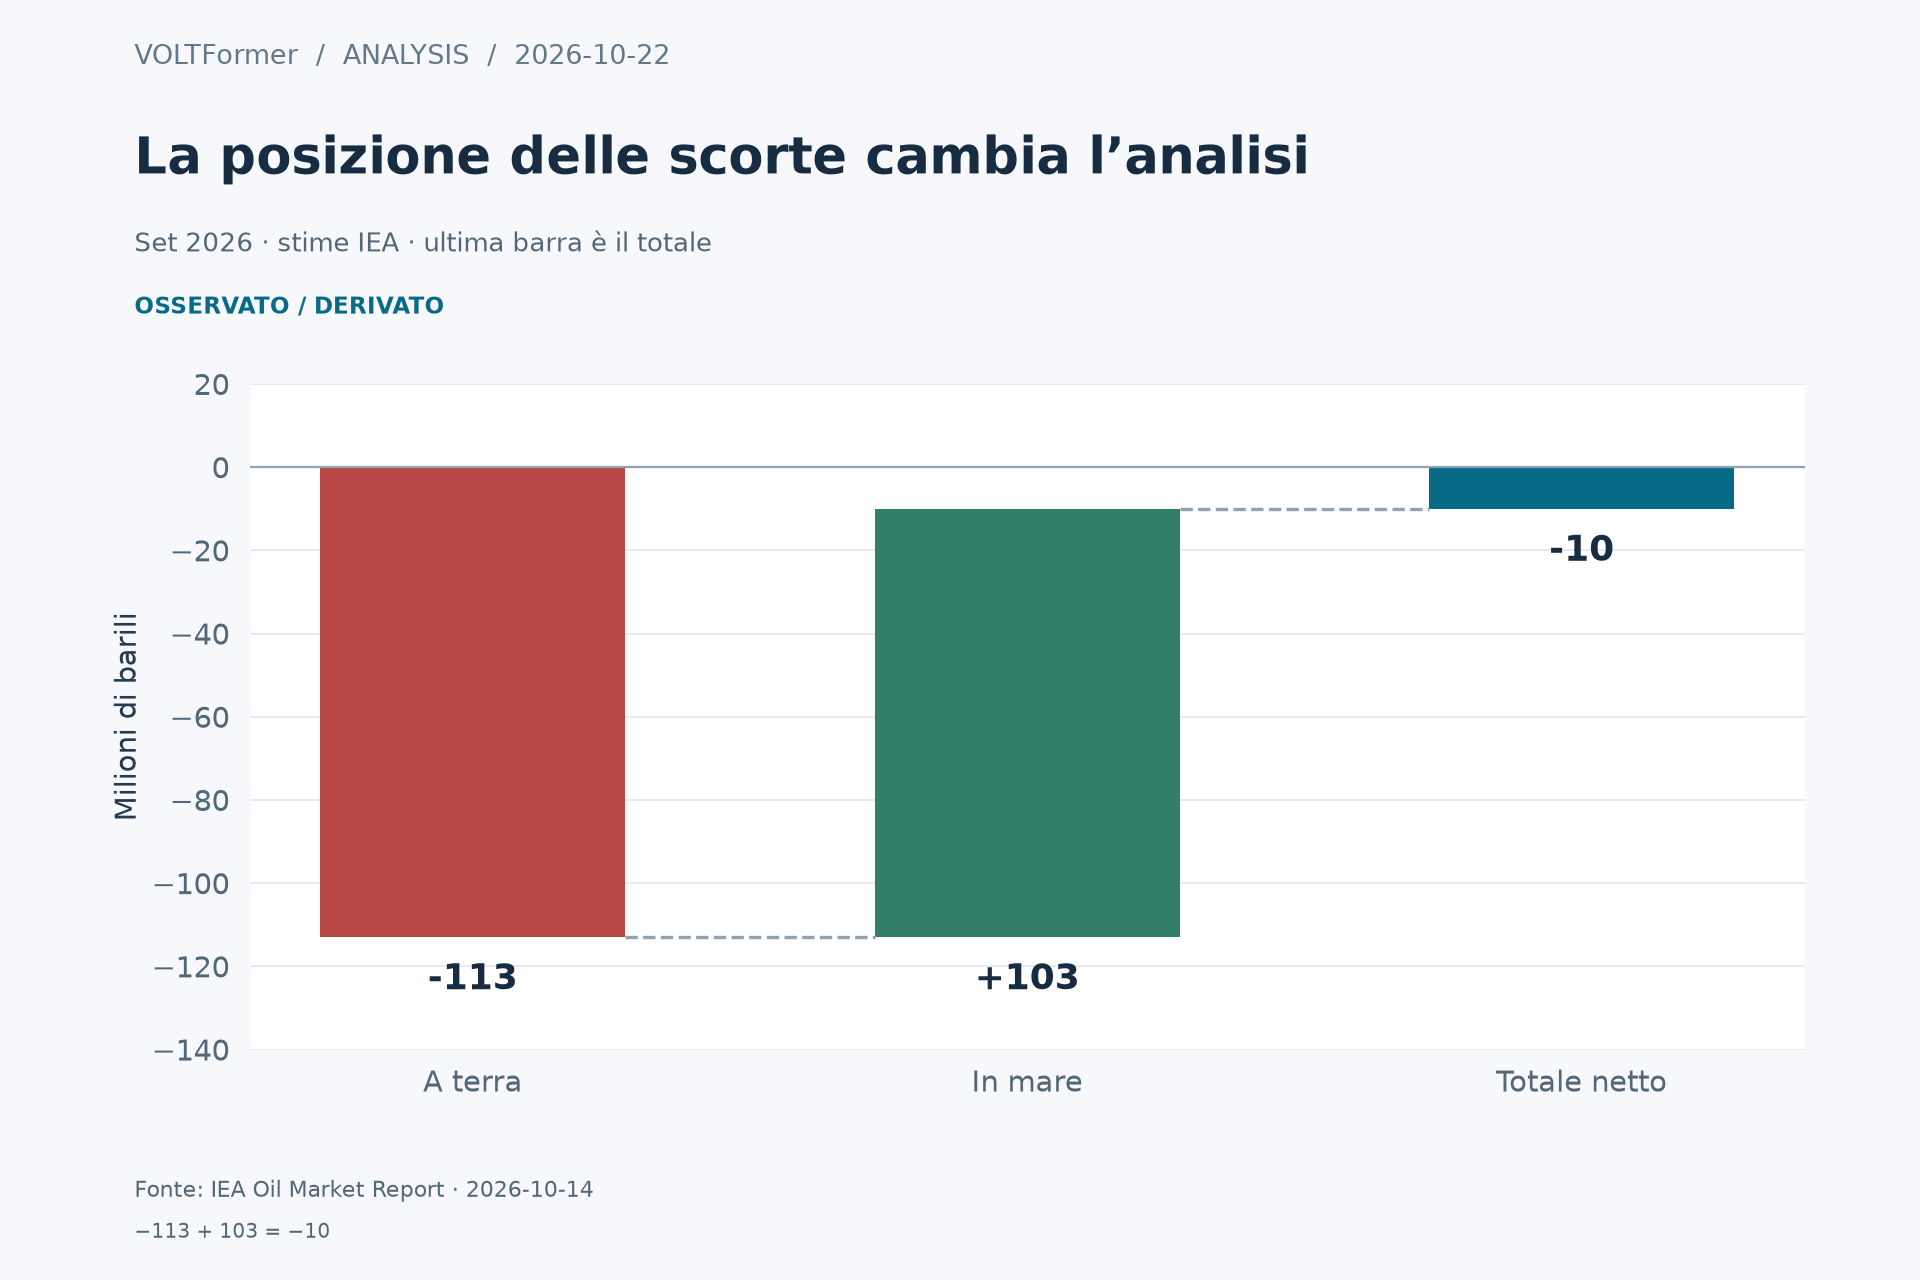
Figura 2. Scomposizione di settembre 2026: scorte a terra −113 mb più petrolio in mare +103 mb equivalgono a −10 mb netti. Unità: milioni di barili; componenti e totale non sono tre categorie additive. Fonte: IEA, rapporto di ottobre.
L'inventario è quantità e stato logistico. Un carico in mare può alimentare una futura lavorazione, ma non soddisfa automaticamente un obbligo immediato di un terminale interno. Interpretiamo quindi la figura 2 in termini di accessibilità, non scomparsa fisica. Un aggregato quasi invariato nasconde un forte spostamento.
Dividere per i 30 giorni di settembre dà −3.77 mb/d a terra e −0.33 mb/d totali. Chiamare il primo deficit mondiale confonde componente e totale. Attribuire tutto l'aumento in mare ai ritardi eccede ugualmente l'evidenza: ripresa degli imbarchi, viaggi lunghi, destinazioni mutate e tempi di rilevazione contribuiscono. Arrivi e scarichi servirebbero a separare le spiegazioni.
5. La navigazione consuma tempo, capitale e capacità della flotta
Un'approssimazione utile è W = q × τ, con inventario operativo galleggiante W in mb, flusso q in mb/d e viaggio τ in giorni. Con flusso ipotizzato di 5 mb/d, dieci giorni aggiuntivi collocano 50 mb in più in transito. A USD 100/bbl ipotetici, sono USD 5 miliardi di capitale del carico. Un tasso finanziario annuo assunto dell'8% aggiunge 100 × 0.08 × 10 / 365 = USD 0.219/bbl. Sono sensibilità trasparenti, non noli misurati nel 2026.
L'effetto maggiore può essere fisico. Con flotta e carico fissi, il flusso sostenibile è inversamente proporzionale al ciclo completo della nave. Estendere un viaggio andata e ritorno ipotetico da 40 a 50 giorni riduce la portata teorica del 20%, prima di congestione e riposizionamento. Nella realtà si noleggiano navi e cambiano percorsi; il calcolo mostra la pressione senza assumere fissa la flotta reale.
Ne deriva un problema d'identificazione. Più petrolio in mare può accompagnare esportazioni maggiori, navigazione lenta o entrambe. Alle spedizioni vanno associati volumi, tempi tra partenza e scarico e scorte di destinazione. Partire prova movimento; consegnare prova disponibilità utilizzabile.
6. Diesel e greggio sono esposizioni economiche diverse
Apri il grafico a piena risoluzione
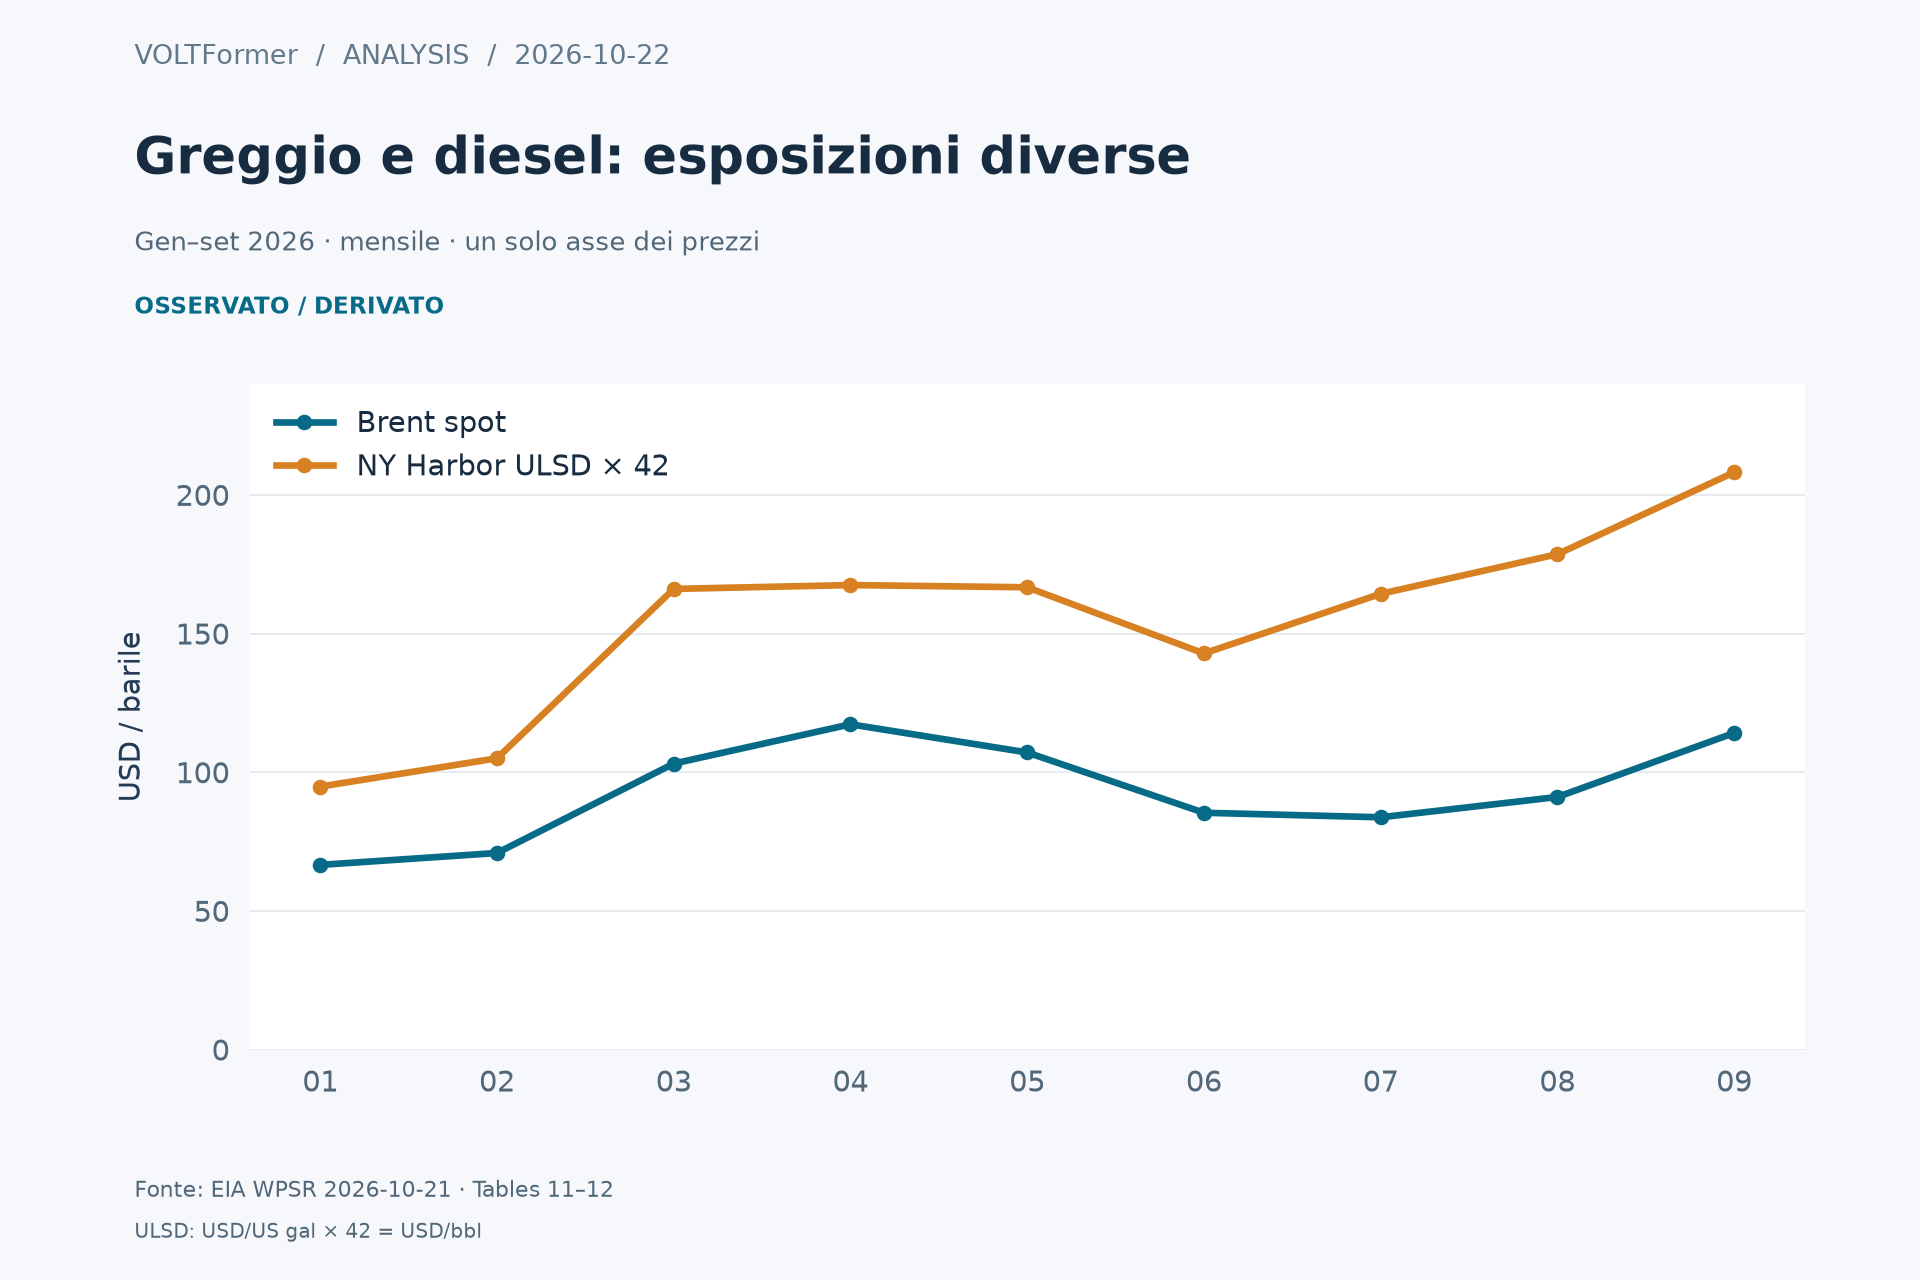
Figura 1. Prezzi spot mensili di Brent e diesel a bassissimo zolfo a New York Harbor, gennaio–settembre 2026. Il diesel passa da USD/gallone statunitense a USD/barile con 42 US gal/bbl. Le linee usano lo stesso asse in dollari per barile e osservazioni mensili, senza previsioni. EIA, tabella 11, tabella 12.
Settembre mostra USD 114.16/bbl per Brent e USD 4.956/gal, cioè USD 208.152/bbl, per diesel. La differenza di USD 93.992/bbl è una proxy prodotto–greggio tra località diverse. Non è il margine realizzato di raffineria: differiscono prodotti e luoghi, e mancano nolo, qualità, costi e intero paniere. Osservazioni EIA greggio, diesel.
La tabella giornaliera più recente arriva al 20 ottobre: USD 115.22/bbl e USD 5.265/gal. I punti sono esclusi deliberatamente dal grafico mensile. Un giorno non può essere aggiunto come media completa di ottobre. EIA, prezzi giornalieri pubblicati il 21 ottobre.
7. Prodotti costosi possono convivere con raffinerie poco redditizie
Per una raffineria illustrativa, il contributo per barile in ingresso è:
M = Σ[y(j) × P(j)] − P(crude, delivered) − C(variable)
Ogni y(j) indica barili di prodotto per barile di greggio; ciascun prezzo è in dollari per il proprio barile; costi e M sono dollari per barile in ingresso. Il greggio consegnato include percorso e assicurazione. Sono ammesse rese volumetriche complessive diverse da uno per i guadagni di lavorazione.
Ipotizziamo resa diesel di 0.35 bbl per barile in ingresso, altre rese e prezzi fissi, diesel +USD 20/bbl e greggio consegnato +USD 10/bbl. Il diesel aggiunge USD 7 al paniere, ma la materia prima sottrae USD 10: il contributo scende USD 3 per barile. Il consumatore può quindi affrontare diesel caro mentre la raffineria marginale ha scarso incentivo a lavorare di più. Non si stimano costi o rese reali.
| Vincolo | Unità rilevante | Implicazione operativa | Scorciatoia fuorviante |
|---|---|---|---|
| Sbocco export | mb/d consegnabili | Produzione richiede percorso e terminale funzionanti | Equiparare capacità nominale ed esportazioni |
| Ciclo navale | Giorni per ciclo completo | Cicli lunghi assorbono disponibilità di navi | Contare partenze come arrivi |
| Economia di raffinazione | USD per barile in ingresso | L'intero paniere paga il greggio consegnato | Usare un differenziale diesel come margine totale |
| Riserva di prodotto | Barili utilizzabili a destinazione | Qualità e luogo determinano copertura immediata | Trattare tutti gli inventari come intercambiabili |
| Capitale circolante | Dollari e giorni di pagamento | Catene lunghe aumentano fabbisogno finanziario | Prevedere solo il prezzo di riferimento |
8. Un accumulo nazionale può nascondere tensioni regionali
Il totale settimanale statunitense dei distillati è aumentato mentre le scorte della Costa Est scendevano. La tabella 2 conserva dati arrotondati e variazioni comunicate, calcolate dalla fonte su dati non arrotondati. Le regioni sono sottoinsiemi del totale, non scorte aggiuntive. EIA, tabella 6 del 21 ottobre.
| Perimetro dei distillati | 16 ottobre 2026, mb | Settimana prima, mb | Anno prima, mb | Variazione annua comunicata |
|---|---|---|---|---|
| Stati Uniti | 104.3 | 102.6 | 115.6 | −9.7% |
| Costa Est, PADD 1 | 21.0 | 21.5 | 26.8 | −21.7% |
| Costa del Golfo, PADD 3 | 44.4 | 42.1 | 45.1 | −1.5% |
L'interpretazione è limitata ma utile: l'accumulo nazionale non assicura pari sollievo alla regione consumatrice marginale. Spostare prodotto richiede trasporto e tempo. Una sola settimana regionale negativa non prova scarsità persistente: trasferimenti, meteo e manutenzione possono invertirla. La proposizione falsificabile è una tensione duratura a destinazione, non una crisi irreversibile dedotta da una pubblicazione.
9. I rilasci di riserve comprano tempo per adattarsi
Il consiglio IEA del 15 ottobre prevede il rilascio di oltre 20 mb di diesel quanto prima. È intenzione attuativa, non consegna finale verificata. Dichiarazione del Consiglio IEA.
Per ordine di grandezza, 20 mb illustrativi consegnati uniformemente in 30 giorni fornirebbero 0.667 mb/d. Con deficit continuo ipotetico di 1 mb/d, compenserebbero due terzi dell'intervallo, equivalenti a 20 giorni di deficit. Non creerebbero produzione permanente. Tempi, geografia e specifiche contano quanto il totale.
Il testo G7 di ottobre collega il programma agli impegni di marzo e affronta il coordinamento delle manutenzioni. Contare automaticamente tutto il dato di ottobre come offerta aggiuntiva sarebbe un errore contabile. G7, 2 ottobre.
10. Tre scenari condizionali senza probabilità assegnate
La tabella 3 è uno stress test coerente su 90 giorni. Tutta l'offerta e la domanda sono ipotizzate, con riferimento iniziale di entrambe a 100 mb/d. Non sono previsioni ufficiali né stime del mercato attuale. Si escludono riconciliazioni e si assumono ritmi costanti.
| Caso e condizione | Offerta, mb/d | Uso, mb/d | Saldo, mb/d | Variazione scorte in 90 giorni, mb | Meccanismo condizionale dei costi |
|---|---|---|---|---|---|
| Percorsi normalizzati e raffinerie recuperate; consumi rimbalzano | 101.5 | 100.5 | +1.0 | +90 | Ricostituzione allevia scarsità; il prodotto richiede ancora raffinazione e consegna |
| Percorsi vincolati; attività e sostituzione riducono l'uso | 100.0 | 99.5 | +0.5 | +45 | Sollievo aggregato con possibili premi di prodotto e regionali |
| Nuova interruzione riduce offerta; uso si adegua parzialmente | 98.0 | 99.5 | −1.5 | −135 | L'esaurimento aumenta il valore di consegna affidabile e flessibilità |
Non si ricavano onestamente fasce di prezzo senza elasticità, risposta dell'offerta, scorte utilizzabili iniziali e aspettative. Anche il segno dipende dal perimetro: se il surplus è un prodotto non sostituibile, la scarsità rilevante persiste. Gli scenari organizzano domande; non attribuiscono probabilità agli eventi geopolitici.
11. Emirati, Arabia Saudita e Nigeria: l'esposizione dipende dal percorso
L'applicazione emiratina distingue infrastruttura esistente e costruzione. ADNOC descrive ADCOP verso Fujairah; separatamente, l'annuncio di maggio prevede West-East nel 2027. Quest'aspettativa non è capacità operativa alla data della ricerca. ADNOC, oleodotto esistente, annuncio del progetto.
Per l'Arabia Saudita, la valutazione EIA di ottobre pone al centro i percorsi export interrotti. Inferiamo che capacità produttiva libera e consegna diversificata vadano valutate separatamente: un'alternativa offre resilienza solo se pompe, terminale e passaggio successivo funzionano insieme. EIA, valutazione di ottobre.
Per la Nigeria, la media di settembre esclude condensati; il massimo giornaliero è un'altra misura. L'applicazione è operativa: confrontare evacuazione stabile, ricavi export incassati e acquisti interni di combustibile prima di inferire vantaggi dai prezzi mondiali alti. Non si calcola un guadagno fiscale nazionale. NUPRC, produzione di settembre.
| Applicazione | Perimetro dell'evidenza | Variabile da misurare | Che cosa smentirebbe l'inferenza |
|---|---|---|---|
| Esportatore emiratino | Percorso esistente e progetto annunciato | Caricazioni complete e scarichi affidabili | Nuova capacità verificata indipendentemente in servizio |
| Esportatore o cliente saudita | Produzione rispetto all'accesso | Volume consegnato, disponibilità e netback | Consegne sostenute senza vincoli sui percorsi |
| Produttore o acquirente nigeriano | Media mensile di greggio; prodotti separati | Evacuazione, incassi e fatture del combustibile | Costi di percorso o prodotto non più vincolanti |
| Acquirente industriale globale | Propria destinazione e specifica | Costo consegnato e copertura utilizzabile | Rifornimento meno caro con affidabilità ripristinata |
12. Obiezioni e prove che potrebbero invalidare la tesi
L'obiezione principale è che la frizione logistica possa svanire rapidamente. Se arrivi, ricostituzione delle scorte e riduzione dei premi migliorassero insieme, insistere sulla scarsità di consegna informerebbe meno. La seconda è domanda tanto debole da superare ogni collo di bottiglia. Servirebbero accumuli persistenti e costi consegnati inferiori nelle regioni consumatrici, non un solo totale favorevole.
Una terza spiegazione è la distorsione delle quotazioni: una proxy prodotto–greggio crescente può dipendere da qualità locali, imposte altrove o rapporti mutevoli fra riferimenti. Fatture effettive e specifiche comparabili lo verificherebbero. Infine, le misure delle scorte possono subire revisioni importanti. Le conclusioni robuste devono resistere a revisioni ragionevoli e non dipendere dall'assumere esatte stime arrotondate.
13. Una lista di decisioni operative
Prima di cambiare budget o produzione, identificare prodotto, punto e data. Riconciliare quotazione con nolo, assicurazione, qualità, imposte e cambio. Separare scorte possedute e carichi contrattati, quantità utilizzabili e inaccessibili. Verificare che annunci e progetti siano divenuti consegna od operatività. Confrontare il fabbisogno di cassa con cicli navali più lunghi e finanziamento impegnato.
Definire poi segnali per rivedere la posizione: più rilevazioni coerenti di scorte ricostituite, minori ritardi di scarico, raffinazione recuperata o prodotti consegnati meno cari senza perdita industriale. Registrare segnale e versione dei dati trasforma una narrazione plausibile in una decisione capace di apprendere dalle smentite.
14. Limiti e bibliografia primaria commentata
Non si stimano domanda strutturale, probabilità di guerra, valutazioni societarie o prezzo obiettivo. Il grafico confronta luoghi e prodotti senza isolare causalità. Scorte e produzione restano stime; previsioni condizionate e rivedibili. La decisione OPEC è stata reperita nel testo ufficiale indicizzato perché l'accesso diretto restituiva 403; il rapporto mensile era inaccessibile e non si usa domanda OPEC non verificata. I dati limitati derivano dalle sintesi pubbliche IEA; non si ricostruiscono dettagli riservati agli abbonati.
- EIA, STEO di ottobre archiviato: versione fissa; previsioni subordinate alle assunzioni.
- EIA, quadro globale: date di pubblicazione e chiusura, dati del bilancio annuo.
- IEA, OMR di ottobre: inventari pubblici e domanda.
- EIA, tabella settimanale 1: ultimo bilancio USA reperito; quantità arrotondate.
- EIA, tabella settimanale 6: scorte regionali; righe sovrapposte.
- EIA, tabella 11 e tabella 12: dati mensili riproducibili di greggio e diesel.
- EIA, prezzi giornalieri: osservazioni successive separate dalle medie.
- OPEC+, decisione di ottobre: produzione richiesta; testo ufficiale indicizzato, non produzione osservata.
- G7, dichiarazione energetica: impegni e finestra attuativa.
- IEA, dichiarazione del consiglio: rilasci avvenuti e impegni residui.
- ADNOC, oleodotto e annuncio di maggio: infrastruttura esistente e avvio futuro.
- NUPRC, settembre: media mensile di solo greggio; massimi come statistica diversa.
- Scope
- Il megawatt scarso: perché il boom elettrico dell'IA è un problema di rete e affidabilità
- L'economia del calcolo utile per l'IA: silicio efficiente e bolletta energetica maggiore possono coesistere
- Il data center IA è un contratto infrastrutturale con scadenze: utilizzo, elettricità e prezzo del ritardo