Öl nach der Angebotserholung: Warum Lieferung, Diesel und Bestände den Kostenschock 2026 weiterhin bestimmen
Eine beleggestützte Analyse von Öllieferengpässen, Dieselwirtschaft und Bestandszugänglichkeit. Reproduzierbare Grafiken und bedingte Stresstests erklären Koste
Zahlenschreibweise: Dezimalpunkt; Komma als Tausendertrennzeichen.
Voltformer Redaktions- und Forschungskollektiv · Informationsstand: 22. Oktober 2026 · Globale Analyse mit Anwendungen für die VAE, Saudi-Arabien und Nigeria
Zusammenfassung und These
Ein Ölmarkt kann weniger verbrauchen und mehr als im Vormonat produzieren und industrielle Nutzer dennoch erheblich belasten. Der scheinbare Widerspruch löst sich auf, wenn Öl als Netz komplementärer Leistungen verstanden wird: Förderung, Exportzugang, Schiffszeit, Raffination, Lagerung und endgültige Lieferung. Unsere These lautet: Knapp ist vor allem ein verlässlich zu einem bestimmten Zeitpunkt an einem bestimmten Ort lieferbares Produkt, nicht ein irgendwo im System gezähltes Barrel. Eine Erholung muss deshalb anhand mehrerer gleichzeitiger Beschränkungen beurteilt werden. Dieser Artikel entwickelt den Ansatz mit datierten amtlichen Belegen, zwei reproduzierbaren Grafiken und ausdrücklich hypothetischen Stresstests. Er bestimmt keinen einzelnen, mechanisch „richtigen“ Ölpreis.
Die Unterscheidung verändert Entscheidungen. Ein Einkaufsteam mit Dieselpreisrisiko kann aus einer Meldung zur Rohölförderung keine Entlastung ableiten. Ein Exporteur kann nominelle Förderkapazität nicht als sofort verkäuflichen Export bewerten. Politische Entscheidungsträger können eine angekündigte Reservefreigabe nicht mit abgeschlossener Lieferung gleichsetzen. Jede dieser Aussagen ist eine überprüfbare Folgerung des Ansatzes und benötigt andere Belege.
1. Die Zeit der Belege: Veröffentlichung ist nicht Beobachtung
Die zuletzt abgerufene EIA-Wochenveröffentlichung vom 21. Oktober betrifft die am 16. Oktober beendete Woche. Sie weist kommerzielle Rohölbestände von 412.5 Millionen Barrel und Destillatbestände von 104.3 Millionen Barrel aus. Das sind US-Bestände, keine Weltbilanz. Der monatliche EIA-Ausblick erschien am 6. Oktober auf Grundlage einer am 1. Oktober abgeschlossenen Prognose. Keine der Veröffentlichungen berücksichtigt sämtliche späteren Ereignisse. EIA-Wochenarchiv und Tabelle 1, EIA-Oktoberausblick.
Tabelle 1 trennt Ankündigungen, veröffentlichte Schätzwerte und Prognosen. Die letzte Spalte nennt eine Folgerung, die der jeweilige Beleg allein nicht trägt. Damit wird ein verbreiteter Analysefehler vermieden: unbemerkt von der Aussage einer Institution über einen Systemteil zu einer Schlussfolgerung über einen anderen überzugehen.
| Veröffentlichungs- / Ereignisdatum | Mess- oder Umsetzungszeitraum | Beleg und Einordnung | Was daraus nicht folgt |
|---|---|---|---|
| EIA, 6. Oktober | Jahresdurchschnitt 2026 / 2027 | Flüssigbrennstoffangebot 101.1 / 109.6 mb/d; Verbrauch 102.4 / 104.6 mb/d; Prognosen. Quelle | Ein garantierter Überschuss an einer bestimmten Raffinerie |
| IEA, 14. Oktober | September 2026 | Öl an Land −113 mb; Öl auf See +103 mb; geschätzte Beobachtungen. Quelle | Dass jedes schwimmende Barrel verspätet oder frei verfügbar ist |
| OPEC+, 4. Oktober | November 2026 | Sieben Teilnehmer behielten die erforderliche Septemberproduktion bei; politische Ankündigung. Quelle | Tatsächliche Förderung, Exporte oder Quoteneinhaltung |
| G7, 2. Oktober | Viermonatiger Umsetzungszeitraum | Zusage einer koordinierten Freigabe von 100 mb; Ankündigung. Quelle | Weitere 100 mb zusätzlich zu sämtlichen März-Zusagen |
| IEA-Verwaltungsrat, 15. Oktober | Bis dahin freigegeben / künftig | Ungefähr 330 mb freigegeben; rund 100 mb verbleibend; gemeldete Lieferung / Zusage. Quelle | Dass alle verbleibenden Barrel bereits Endnutzer erreicht haben |
| ADNOC, 15. Mai | Erwarteter Betriebsbeginn 2027 | West-East-Pipeline im Bau; Projektankündigung. Quelle | Gegenwärtig nutzbare Umgehungskapazität |
| NUPRC, 13. Oktober | September 2026 | Nigerianisches Rohöl ohne Kondensat im Durchschnitt 1.53 mb/d; gemeldete Beobachtung. Quelle | Dass ein Tageshöchstwert einem Monatsdurchschnitt entspricht |
Hier und im weiteren Text bedeutet mb Millionen Barrel und mb/d Millionen Barrel pro Tag. Der Informationsstand begrenzt die verfügbaren Informationen; er ist nicht das Datum jeder Messung.
2. Erst die Bilanzidentität, dann die Erzählung
Für einheitlich abgegrenzte Regionen und Produkte gilt die Bestands-Strom-Identität:
I(t) − I(t−1) = [S(t) − D(t)] × Δt + A(t)
I bezeichnet den Bestand in mb; S und D das durchschnittliche Angebot beziehungsweise die Nutzung in mb/d; Δt die Tage; A den Abstimmungsposten in mb für Messunterschiede und Revisionen. Globale Importe und Exporte heben sich nur bei tatsächlich weltweiter Erfassung auf. Für ein Land muss der Nettohandel berücksichtigt werden. Dies ist Bilanzdisziplin, kein geschätztes Verhaltensmodell.
Die Differenz der gerundeten EIA-Jahreswerte aus Tabelle 1 beträgt −1.3 mb/d für 2026 und +5.0 mb/d für 2027. Das sind aus den angezeigten gerundeten Eingaben abgeleitete Prognosebilanzen, keine gemessenen Bestandsänderungen und keine unabhängige Bestätigung des Ausblicks. Zudem verdecken Jahresmittel die zeitliche Abfolge von Defiziten, Wiederauffüllung und Engpässen innerhalb des Jahres. EIA-Oktoberausblick zum globalen Ölmarkt.
Eine positive künftige Bilanz beseitigt keine heutige Knappheit. Ein Nutzer kann seinen verfügbaren Puffer aufbrauchen, bevor spätere Lieferungen eintreffen. Umgekehrt muss ein Gesamtdefizit nicht jeden Käufer treffen: Manche besitzen Vorräte, flexible Routen oder Möglichkeiten zum Brennstoffwechsel. Entscheidend ist das Zusammenspiel zwischen dem zeitlichen Bilanzverlauf und der Fähigkeit des einzelnen Teilnehmers, die Zwischenzeit zu überbrücken.
3. Warum sinkende Nachfrage keinen entspannten Markt garantieren muss
Die IEA prognostiziert für 2026 einen jährlichen Nachfragerückgang von 2.6 mb/d. Sinkende Nachfrage kann neben eigenständigen Effizienzgewinnen auch gedämpfte Aktivität, hohe Preise oder physische Beschränkungen widerspiegeln. Die Gesamtzahl allein trennt diese Mechanismen nicht. IEA-Ölmarktbericht Oktober.
Diese Unterscheidung betrifft die Kausalität. In einer herkömmlichen nachfragegetriebenen Abschwächung entlasten geringere gewünschte Käufe das System. Bei einer angebotsbeschränkten Anpassung sinkt der Verbrauch, weil Käufe unbezahlbar werden oder Lieferungen ausbleiben. Beide Ergebnisse bloß als „schwache Nachfrage“ zu beschreiben, verdeckt ihre unterschiedlichen Wohlfahrtsfolgen. Eine Fabrik mit weniger Schichten benötigt weniger Brennstoff; daraus folgt kein Überfluss an Energie.
Zur Unterscheidung sollten Brennstoffverbrauch, Industrieaktivität, gelieferte Preise, Auftragsrückstände und Substitutionsbelege gemeinsam betrachtet werden. Sinkender Verbrauch bei sinkenden Lieferpreisen und stabiler Produktion stützt Effizienz oder eine eigenständige Nachfrageschwäche. Sinkender Verbrauch bei steigenden Lieferpreisen und gedrosselter Produktion passt eher zu einer beschränkten Anpassung. Keines der Muster beweist allein Kausalität; Wechselkurse, Steuern und Branchenstruktur müssen kontrolliert werden.
4. Die fehlende Dimension: Wo befinden sich die Bestände?
Grafik in voller Auflösung öffnen
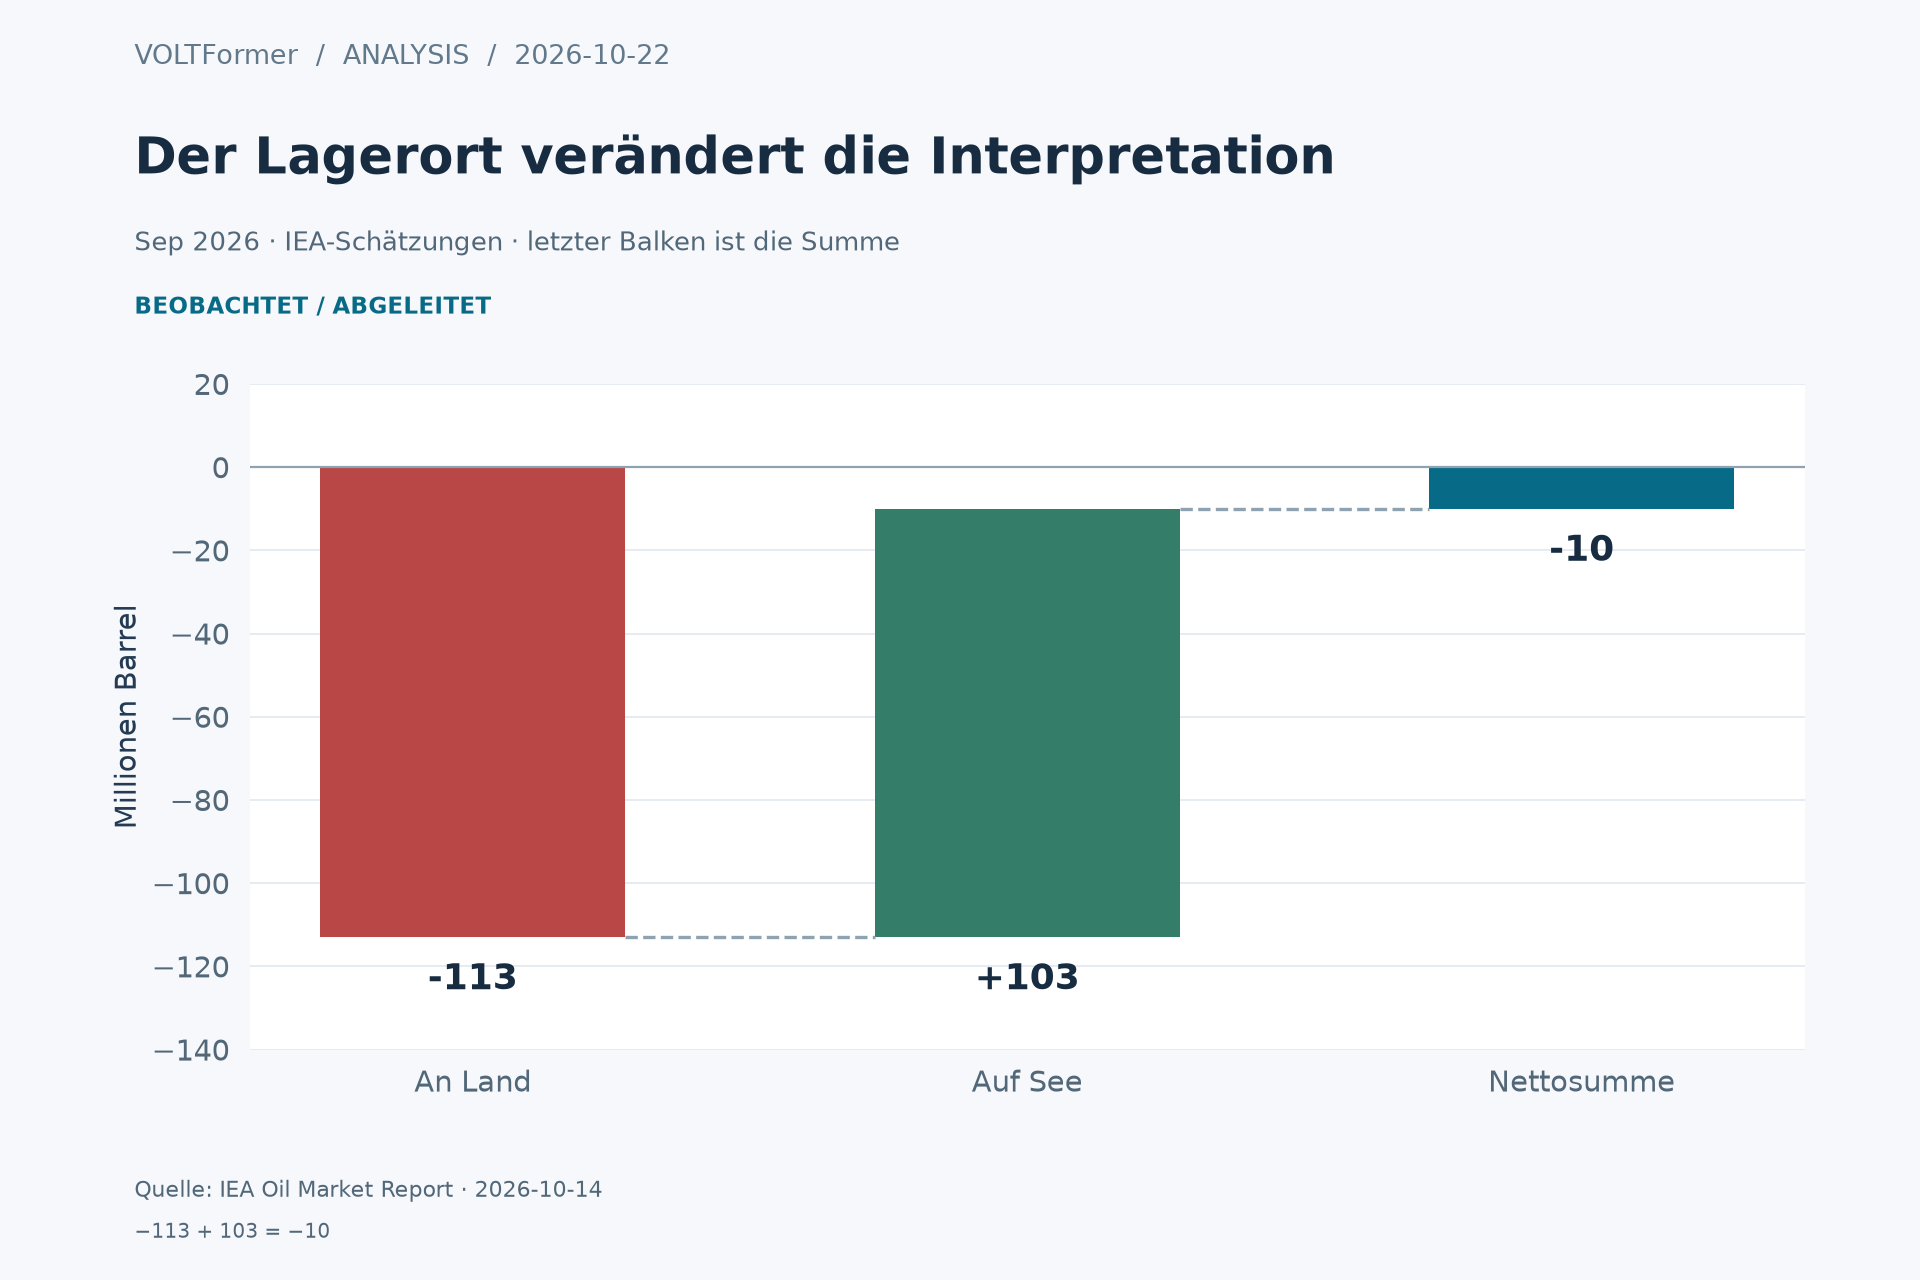
Abbildung 2. Bestandszerlegung September 2026: an Land −113 mb plus auf See +103 mb ergeben netto −10 mb. Einheit: Millionen Barrel; Komponenten und Summe sind keine drei addierbaren Kategorien. Quelle: IEA-Oktoberbericht.
Bestand ist zugleich Menge und logistischer Zustand. Eine Ladung auf See kann eine spätere Raffinerieverarbeitung versorgen, aber nicht automatisch die unmittelbare Verpflichtung eines Inlandsterminals erfüllen. Unsere Interpretation von Abbildung 2 betrifft deshalb Zugänglichkeit, nicht das physische Verschwinden von Öl. Ein nahezu unveränderter Gesamtbestand verdeckt eine erhebliche Verlagerung.
Die Division durch die 30 Septembertage ergibt eine Änderung der Landbestände von −3.77 mb/d und der Gesamtbestände von −0.33 mb/d. Ersteren Wert als globales Angebotsdefizit zu bezeichnen, verwechselt Komponente und Summe. Ebenso wäre es überzogen, den Zuwachs auf See vollständig Lieferverzögerungen zuzuschreiben: Erholte Verladung, Reiselänge, geänderte Zielhäfen und normale Meldezeitpunkte können ebenfalls beitragen. Zur Trennung dieser Erklärungen wären Ankunfts- und Entladedaten erforderlich.
5. Schifffahrt beansprucht Zeit, Kapital und Flottenkapazität
Eine nützliche analytische Näherung lautet W = q × τ: Der schwimmende Arbeitsbestand W wird in mb gemessen, der Strom q in mb/d und die Reisezeit τ in Tagen. Bei einem angenommenen Strom von 5 mb/d binden zehn zusätzliche Reisetage weitere 50 mb auf See. Bei angenommenen USD 100/bbl entspricht das USD 5 Milliarden Ladungskapital. Ein angenommener jährlicher Finanzierungssatz von 8% erhöht die Kapitalhaltungskosten um 100 × 0.08 × 10 / 365 = USD 0.219/bbl. Das sind transparente Sensitivitäten, keine gemessenen Frachtraten des Jahres 2026.
Der größere Effekt kann physisch statt finanziell sein. Bei unveränderter Flotte und Ladungsgröße ist der nachhaltige Durchsatz umgekehrt proportional zum vollständigen Schiffszyklus. Verlängert sich eine angenommene Rundreise von 40 auf 50 Tage, sinkt der theoretische Durchsatz dieser Flotte um 20%, noch vor Staus und Umpositionierung. Tatsächlich können zusätzliche Schiffe gechartert und Routen geändert werden. Die Rechnung zeigt den Anpassungsdruck, ohne eine real unveränderliche Flotte zu behaupten.
Für Beobachter entsteht damit ein Identifikationsproblem. Mehr Öl auf See kann mit stärkeren Exporten, langsamerer Schifffahrt oder beidem zusammenhängen. Die Zahl der Abfahrten sollte deshalb mit Ladungsvolumen, Zeiten zwischen Abfahrt und Entladung sowie Beständen an Empfangsknoten verknüpft werden. Eine Abfahrt belegt Bewegung; abgeschlossene Lieferung belegt nutzbares Angebot.
6. Diesel und Rohöl sind unterschiedliche wirtschaftliche Risiken
Grafik in voller Auflösung öffnen
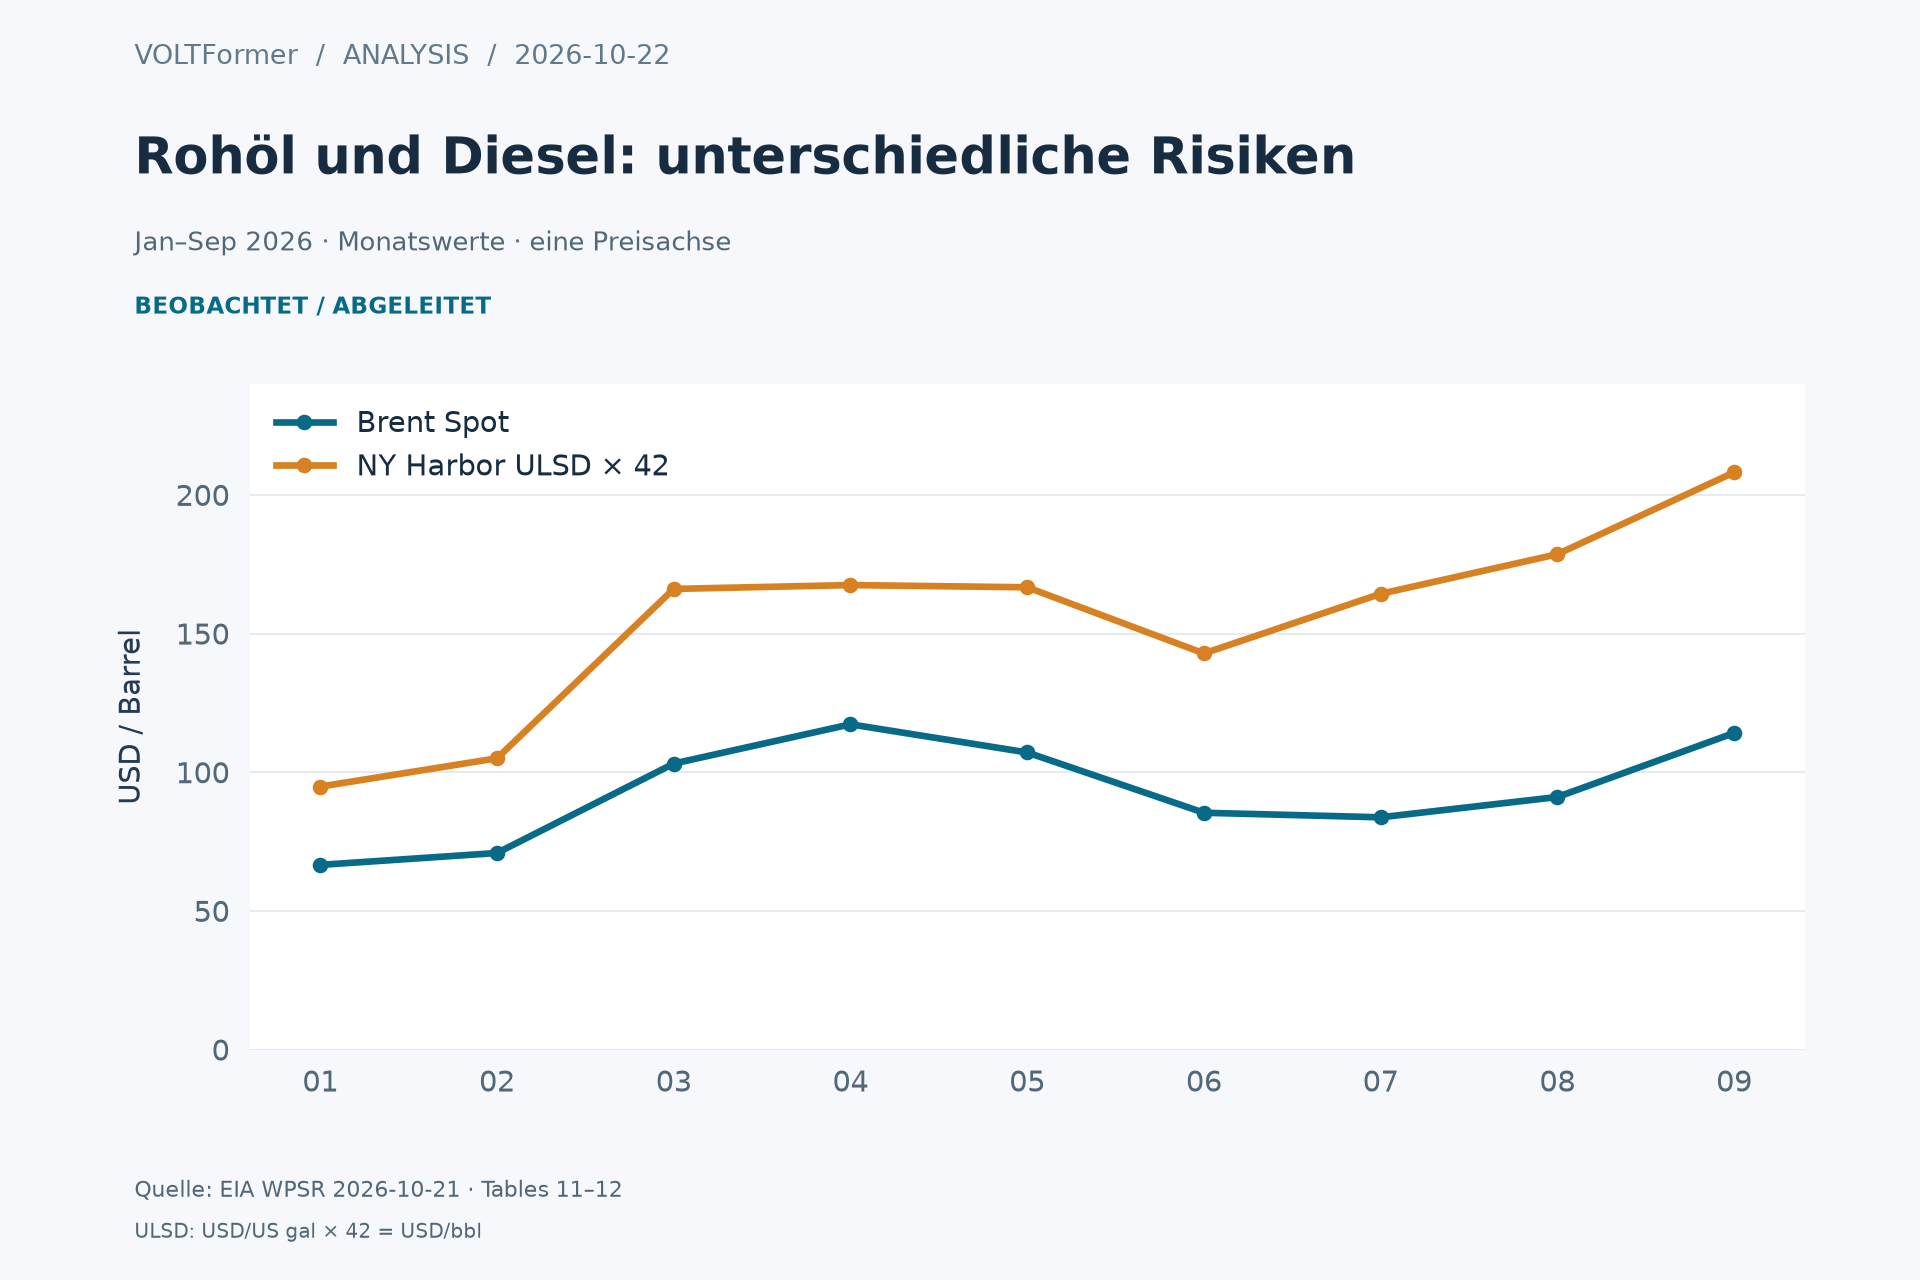
Abbildung 1. Monatliche Spotpreise von Brent und schwefelarmem Diesel im New Yorker Hafen, Januar–September 2026. Diesel wird mit 42 US gal/bbl von USD/US-Gallone in USD/Barrel umgerechnet. Beide Linien verwenden eine gemeinsame Dollar-pro-Barrel-Achse und Monatsbeobachtungen; Prognosen sind nicht enthalten. EIA-Tabelle 11, EIA-Tabelle 12.
Die ausgewiesenen Septemberwerte betragen USD 114.16/bbl für Brent und USD 4.956/gal beziehungsweise USD 208.152/bbl für Diesel. Die Differenz von USD 93.992/bbl ist ein standortübergreifender Produkt-Rohöl-Preisindikator. Sie entspricht nicht der realisierten Raffineriemarge: Produkte und Standorte unterscheiden sich; Fracht, Qualität, Betriebskosten und der vollständige Produktkorb fehlen. EIA-Rohölbeobachtungen, EIA-Dieselbeobachtungen.
Die zuletzt abgerufene EIA-Tagestabelle reicht bis zum 20. Oktober. Die entsprechenden Beobachtungen betragen an diesem Tag USD 115.22/bbl und USD 5.265/gal. Diese Tagespunkte werden bewusst nicht in die Monatsgrafik aufgenommen. Eine Tagesbeobachtung darf nicht wie ein abgeschlossener Oktoberdurchschnitt angehängt werden. EIA-Spotpreistabelle, veröffentlicht am 21. Oktober.
7. Hohe Produktpreise können mit schwacher Raffineriewirtschaft einhergehen
Für eine illustrative Raffinerie lässt sich der Beitrag je Einsatzbarrel schreiben als:
M = Σ[y(j) × P(j)] − P(crude, delivered) − C(variable)
Jedes y(j) bezeichnet Produktbarrel je Barrel Rohöleinsatz; jeder Preis Dollar je relevantem Barrel. Kosten und M werden in Dollar je Einsatzbarrel angegeben. Der Preis des gelieferten Rohöls enthält Routen- und Versicherungskosten. Die Darstellung erlaubt auch volumetrische Verarbeitungsgewinne; die Ausbeuten müssen sich nicht exakt zu eins summieren.
Angenommen, die Dieselausbeute beträgt 0.35 bbl je Einsatzbarrel, alle übrigen Ausbeuten und Preise bleiben unverändert, Diesel verteuert sich um USD 20/bbl und geliefertes Rohöl um USD 10/bbl. Diesel erhöht den Korberlös um USD 7, während der Rohstoffeinsatz USD 10 kostet: Der Beitrag sinkt um USD 3 je Einsatzbarrel. Das Beispiel erklärt, wie Kunden teuren Diesel bezahlen können, während eine Grenzraffinerie wenig Anreiz zur Verarbeitungsausweitung hat. Es schätzt weder tatsächliche Kosten noch Ausbeuten eines Betreibers.
| Beschränkung | Relevante Einheit | Betriebliche Folgerung | Irreführende Abkürzung |
|---|---|---|---|
| Exportausgang | Lieferbare mb/d | Förderung benötigt funktionierende Route und Terminal | Nennproduktion mit Exporten gleichsetzen |
| Schiffszyklus | Tage je vollständigem Zyklus | Längere Zyklen binden verfügbare Schiffe | Abfahrten als Ankünfte zählen |
| Raffineriewirtschaft | USD je Einsatzbarrel | Der ganze Produktkorb bezahlt gelieferten Rohstoff | Einen Dieselspread als Gesamtmarge behandeln |
| Produktpuffer | Nutzbare Barrel am Zielort | Qualität und Standort bestimmen die kurzfristige Deckung | Alle Bestände als austauschbar addieren |
| Betriebskapital | Dollar und Zahlungstage | Längere Lieferketten können den Finanzierungsbedarf erhöhen | Nur den Rohstoffbenchmark budgetieren |
8. Nationaler Bestandsaufbau kann regionale Enge verdecken
Der jüngste US-Wochenbestand an Destillaten stieg insgesamt, während die Ostküstenbestände sanken. Tabelle 2 erhält die gemeldeten gerundeten Mengen und die vom Anbieter mit ungerundeten Werten berechneten Prozentangaben. Die regionalen Zeilen sind Teilmengen der US-Summe und keine zusätzlich zu addierenden Bestände. EIA-Tabelle 6, Veröffentlichung vom 21. Oktober.
| Gebietsabgrenzung der Destillatbestände | 16. Oktober 2026, mb | Vorwoche, mb | Vorjahr, mb | Gemeldete Vorjahresänderung |
|---|---|---|---|---|
| Vereinigte Staaten | 104.3 | 102.6 | 115.6 | −9.7% |
| Ostküste, PADD 1 | 21.0 | 21.5 | 26.8 | −21.7% |
| Golfküste, PADD 3 | 44.4 | 42.1 | 45.1 | −1.5% |
Die Interpretation ist begrenzt, aber nützlich: Nationaler Aufbau garantiert keine gleichwertige Entlastung für die marginale Verbrauchsregion. Produktverlagerungen benötigen Transportkapazität und Zeit. Umgekehrt beweist ein regionaler Rückgang in einer Woche keine dauerhafte Knappheit; Transfers, Wetter und Wartung können ihn umkehren. Überprüfbar ist anhaltende Enge am Zielort, nicht eine aus einer Veröffentlichung abgeleitete unumkehrbare Krise.
9. Reservefreigaben kaufen Anpassungszeit
Die Erklärung des IEA-Verwaltungsrats vom 15. Oktober nennt Pläne, schnellstmöglich mehr als 20 mb Diesel freizugeben. Das ist eine Umsetzungsabsicht, keine bestätigte Summe abgeschlossener Lieferungen an Endnutzer. Erklärung des IEA-Verwaltungsrats.
Zur Größenordnung: Illustrative 20 mb, gleichmäßig über 30 Tage geliefert, ergäben in diesem Zeitraum 0.667 mb/d. Bei einem angenommenen fortbestehenden Defizit von 1 mb/d würden sie zwei Drittel des Fehlbetrags dieses Zeitraums beziehungsweise 20 äquivalente Defizittage abdecken. Dauerhafte Förderung entstünde dadurch nicht. Zeitpunkt, Geografie und Produktspezifikation der Freigaben können ebenso wichtig sein wie die Gesamtmenge.
Der G7-Oktobertext verbindet das Programm ausdrücklich mit der Umsetzung der März-Zusagen und behandelt außerdem die Koordination von Raffineriewartungen. Die Oktobermenge automatisch als vollständig zusätzliches Angebot zu zählen, wäre deshalb ein Bilanzfehler. G7-Erklärung vom 2. Oktober.
10. Drei bedingte Szenarien ohne zugewiesene Wahrscheinlichkeiten
Tabelle 3 ist ein intern konsistenter Stresstest über 90 Tage. Sämtliche Angebots- und Nachfragewerte sind Annahmen, ausgehend von einer illustrativen Referenz mit Angebot und Nachfrage von jeweils 100 mb/d. Es handelt sich weder um institutionelle Prognosen noch um Schätzungen des tatsächlichen gegenwärtigen Marktes. Die Rechnung schließt Abstimmungsposten aus und unterstellt konstante Raten.
| Bedingter Fall und Auslöser | Angebot, mb/d | Nutzung, mb/d | Bilanz, mb/d | Bestandsänderung über 90 Tage, mb | Bedingter Kostenmechanismus |
|---|---|---|---|---|---|
| Normalisierte Routen und erholte Raffination; Verbrauch zieht an | 101.5 | 100.5 | +1.0 | +90 | Auffüllung kann Knappheit mildern; Produktentlastung benötigt weiterhin Raffination und Lieferung |
| Routen bleiben beschränkt; Aktivität und Substitution senken Nutzung | 100.0 | 99.5 | +0.5 | +45 | Gesamtentlastung kann mit Produkt- und Regionalprämien einhergehen |
| Neue Störung reduziert Angebot; Nutzung passt sich nur teilweise an | 98.0 | 99.5 | −1.5 | −135 | Pufferabbau erhöht den Wert verlässlicher Lieferung und Flexibilität |
Ohne Schätzung von Nachfrageelastizität, Angebotsreaktion, anfänglich nutzbaren Beständen und Erwartungen lassen sich daraus keine seriösen Preisspannen ableiten. Selbst das Vorzeichen der Bestandsänderung hängt von der Abgrenzung ab. Besteht der „Überschuss“ aus einem für Nutzer nicht substituierbaren Produkt, kann die relevante Knappheit fortbestehen. Die Szenarien strukturieren Fragen; sie weisen geopolitischen Ereignissen keine Wahrscheinlichkeiten zu.
11. VAE, Saudi-Arabien und Nigeria: Die Route bestimmt die Betroffenheit
Die VAE-Anwendung trennt bestehende Infrastruktur vom Bauprogramm. ADNOC beschreibt seine ADCOP-Verbindung nach Fujairah; separat erwartet die Mai-Ankündigung den Betriebsbeginn des neuen West-East-Projekts 2027. Diese Erwartung darf am Informationsstichtag nicht als betriebene Kapazität gezählt werden. ADNOC-Beschreibung der bestehenden Pipeline, ADNOC-Projektankündigung.
Für Saudi-Arabien stellt die EIA-Oktoberbewertung Störungen der Exportrouten ins Zentrum der Bilanz. Unsere Folgerung: Freie Fördermöglichkeiten und diversifizierte Liefermöglichkeiten sollten getrennt bewertet werden. Eine alternative Route schafft nur dann Widerstandsfähigkeit, wenn Pumpen, Terminal und Weitertransport gemeinsam funktionieren. EIA-Oktoberbewertung der Routen.
Für Nigeria schließt der Septemberdurchschnitt der Aufsicht Kondensat aus; der gemeldete Tageshöchstwert ist eine andere Messgröße. Unsere Anwendung ist betrieblich: Vor Schlussfolgerungen über Vorteile höherer Weltmarktpreise sollten stabile Abführung, realisierte Exporterlöse und tatsächlicher inländischer Brennstoffeinkauf verglichen werden. Ein nationaler Fiskalgewinn wird hier nicht berechnet. NUPRC-Erklärung zur Septemberproduktion.
| Anwendung | Belegabgrenzung | Zu messende Entscheidungsvariable | Was die Folgerung widerlegen würde |
|---|---|---|---|
| Exporteur in den VAE | Bestehende Route gegenüber angekündigtem Projekt | Abgeschlossene Verladungen und Entladezuverlässigkeit | Unabhängig bestätigter Betrieb neuer Kapazität |
| Saudischer Exporteur oder Kunde | Förderung gegenüber Routenzugang | Gelieferte Menge, Routenverfügbarkeit und Nettoerlös | Dauerhaft unbeschränkte Lieferungen auf verfügbaren Routen |
| Nigerianischer Produzent oder Brennstoffkäufer | Monatlicher Rohöldurchschnitt; Produktbedarf separat | Abführungsverfügbarkeit, realisierte Erlöse und Brennstoffrechnungen | Belege, dass Routen- oder Produktkosten den Betreiber nicht länger beschränken |
| Globaler Industriekäufer | Eigener Zielort und eigene Spezifikation | Gelieferte Produktkosten und nutzbare Bestandsdeckung | Günstigere Wiederbeschaffung bei wiederhergestellter Lieferzuverlässigkeit |
12. Gegenargumente und Tests, die die These widerlegen könnten
Das stärkste Gegenargument lautet, dass logistische Reibung rasch verschwinden könnte. Wenn Ankünfte beschleunigen, nutzbare Bestände wachsen und Produktprämien gleichzeitig schrumpfen, verlöre die Betonung von Lieferknappheit an Aussagekraft. Ein zweiter Einwand ist, dass die Nachfrageschwäche sämtliche Engpässe überwiegen könnte. Der Test dafür sind anhaltender Bestandsaufbau und sinkende Lieferkosten in Verbrauchsregionen, nicht bloß ein günstiger Gesamtwert.
Eine dritte Erklärung ist Benchmarkverzerrung: Ein wachsender Produkt-Rohöl-Indikator kann aus lokalen Qualitätsunterschieden, Steuern an anderer Stelle der Kette oder geänderten Benchmarkbeziehungen entstehen. Tatsächliche Lieferrechnungen und vergleichbare Produktspezifikationen würden dies testen. Schließlich können Bestandsmessungen erheblich revidiert werden. Robuste Schlussfolgerungen sollten vernünftige Niveaurevisionen überstehen und nicht davon abhängen, gerundete Schätzungen als exakte physische Messungen zu behandeln.
13. Checkliste für betriebliche Entscheidungen
Vor Änderungen an Einkaufsbudget oder Produktionsplan müssen genaues Produkt, Lieferort und Bedarfstermin feststehen. Der Rohstoffbenchmark ist mit Fracht, Versicherung, Qualitätsanpassungen, lokalen Steuern und Währung abzustimmen. Eigene Bestände sind von vertraglich gebundenen Ladungen und nutzbare Bestände von unzugänglichen Mengen zu trennen. Prüfen Sie, ob angekündigte Freigaben oder Projekte tatsächlich Lieferung beziehungsweise Betrieb erreicht haben. Testen Sie den Geldbedarf längerer Schiffszyklen und vergleichen Sie ihn mit zugesagter Finanzierung.
Definieren Sie anschließend einen Auslöser für eine Revision: mehrere konsistente Veröffentlichungen mit Bestandsaufbau am Zielort, kürzere Entladeverzögerungen, wiederhergestellter Raffineriedurchsatz oder sinkende gelieferte Produktpreise ohne Industrieproduktionsverlust. Dokumentieren Sie Auslöser und Datenstand. So wird aus einer plausiblen Erzählung ein Entscheidungsverfahren, das aus widersprechenden Belegen lernen kann.
14. Grenzen und kommentierte Primärquellen
Die Analyse schätzt weder ein strukturelles Ölnachfragemodell noch Kriegswahrscheinlichkeiten, Unternehmensbewertungen oder ein Kursziel. Die Preisgrafik vergleicht Standorte und Produkte und isoliert keine Kausalität. Beobachtete Bestände und Förderung bleiben Schätzwerte; Prognosen sind bedingt und revidierbar. Die OPEC-Oktoberentscheidung wurde über den indexierten offiziellen Text abgerufen, weil direkter Zugriff 403 meldete. Der Monatsbericht war unzugänglich; ungeprüfte OPEC-Nachfrageprognosen werden nicht verwendet. Öffentliche IEA-Höhepunkte tragen den genannten begrenzten Datensatz; Abonnementdetails werden nicht rekonstruiert.
- EIA-Oktober-STEO, archivierte Ausgabe: fester Veröffentlichungsstand; Prognosen benötigen ihre genannten Annahmen.
- EIA-Bewertung des globalen Ölmarkts: Veröffentlichungs- und Prognoseabschlussdaten; Eingaben der Jahresbilanz.
- IEA-Oktober-OMR: öffentliche Bestandszerlegung und Nachfrageausblick.
- EIA-Wochentabelle 1: zuletzt abgerufene US-Bilanz; Mengen sind gerundet.
- EIA-Wochentabelle 6: Regionalbestände; nationale und regionale Zeilen überschneiden sich.
- EIA-Tabelle 11 und Tabelle 12: reproduzierbare monatliche Rohöl- und Dieselgrafikeingaben.
- EIA-Tages-Spotpreise: spätere Beobachtungen; getrennt von Monatsmitteln.
- OPEC+-Oktoberentscheidung: erforderliche Förderung; indexierter offizieller Text statt Produktionsbeobachtung.
- G7-Energieerklärung: Programmzusagen und Umsetzungszeitraum.
- IEA-Verwaltungsratserklärung: trennt abgeschlossene Freigaben von verbleibenden Zusagen.
- ADNOC-Pipelinebeschreibung und Projektankündigung vom Mai: bestehende Infrastruktur gegenüber künftiger Inbetriebnahme.
- NUPRC-Septembererklärung: monatlicher Rohöldurchschnitt; Höchstwerte sind eine andere Statistik.
- Scope
- Das knappe Megawatt: Warum der KI-Stromboom ein Netz- und Zuverlässigkeitsproblem ist
- Die Ökonomie nützlicher KI-Rechenleistung: Warum effizientere Chips mit einer höheren Energierechnung vereinbar sind
- Das KI-Rechenzentrum als zeitgebundener Infrastrukturvertrag: Auslastung, Strom und der Preis der Verzögerung