Das KI-Rechenzentrum als zeitgebundener Infrastrukturvertrag: Auslastung, Strom und der Preis der Verzögerung
Eine beleggestützte Analyse vom Oktober 2026 verbindet neue Stromverträge und Hyperscaler-Cashflows mit einem reproduzierbaren Modell für Auslastung, Stromkoste
1. These: Ein Rechenzentrum verkauft Zeit, keine Anschlussankündigung
Zahlenschreibweise: Dezimalpunkt; Komma als Tausendertrennzeichen.
Ein großer KI-Campus wird oft mit einer spektakulären Zahl beschrieben: einem Kapitalbudget, einer Gigawattzusage oder einer Beschleunigerzahl. Keine davon beweist, dass ein Kunde am erforderlichen Termin nützliche Berechnung zu wettbewerbsfähigen Kosten erhält. Das knappe Produkt ist eine Kette gleichzeitig verfügbarer Fähigkeiten: genehmigter Standort, lieferbarer Strom, abgenommene Kühlung und Stromverteilung, funktionierende Server, nutzbares Netzwerk, geeignete Software und zahlende Nachfrage. Das schwächste Glied bestimmt, wann die übrigen Investitionen beginnen, ihre Kosten zu verdienen.
Unser Argument lautet, dass die Investitionsdebatte im Oktober 2026 von angekündigter Größe zu produktiver Kapazität im Zeitverlauf wechseln sollte. Das verlangt mehr als die Frage, ob KI-Nachfrage real ist. Nachfrage kann stark und ein einzelner Campus dennoch unwirtschaftlich sein; ein Stromprojekt kann wertvoll sein, während die Rechenplattform des Kunden enttäuscht; konsolidierter Cashflow kann gesund bleiben, während eine Gerätegeneration wenig verdient. Diese Aussagen sind vereinbar. Sie als Gegenpositionen zu behandeln, verdeckt das eigentliche Finanzierungsproblem.
Dieser Artikel bewertet Primärangaben, die am 22. Oktober 2026 verfügbar waren. Unternehmensankündigungen zeigen, was ein Emittent sagt oder vertraglich vereinbart hat, keine unabhängig bestätigte Betriebsleistung. Unsere Zahlenbeispiele sind ausdrücklich angenommene Analysemodelle, keine Anbieterpreise, gemessene Campusleistung oder Investitionsrenditeprognosen. Leser können jede Eingabe ersetzen und jedes Ergebnis nachrechnen.
2. Was sich im Oktober geändert hat — und was nicht
Die aufschlussreichsten jüngsten Ankündigungen betreffen die Verteilung von Kosten- und Zeitrisiken. AEPs Mitteilung vom 14. Oktober beschreibt ein geplantes Brennstoffzellenprojekt mit 702 MW, rund USD 4 Milliarden Investition und einen 20-jährigen Google-Stromvertrag; vollständiger Betrieb wird bis Ende 2028 erwartet. Das ist ein künftiges Erzeugungsprojekt, keine bereits an eine betriebene IT-Last von 702 MW gelieferte Elektrizität. AEP-Ankündigung.
Black Hills trennt in seiner Mitteilung vom 6. Oktober geplante eigene Erzeugung von 564 MW von bis zu 590 MW netzgebundener Versorgung und rund 2.1 GW verwalteter Drittressourcen. Seine Ressourcenangabe von 2.7 GW enthält Reservemargen. Diese Größen dürfen nicht erneut addiert oder als IT-Nachfrage umbenannt werden. Die Mitteilung beschreibt außerdem Kostendeckung, vorzeitige Kündigung und Kreditsicherungen; die vollständige vertragliche und regulatorische Lage erfordert weiterhin tatsächliche Vereinbarungen und Genehmigungen. Black-Hills-Mitteilung.
Oracles New-Mexico-Ankündigung vom 13. Oktober ist ausdrücklich ein Vorschlag. Sie beschreibt jährliche Mindeststromausgaben von USD 10 Millionen über zehn Jahre und einen separaten Vorschlag für bis zu USD 55 Millionen jährliche Kundengutschriften über höchstens drei Jahre. Bau, Inbetriebnahme, Notfall- und Lebenssicherheitsversorgung werden vom hauptsächlichen Brennstoffzellen-Mikronetz getrennt. Vorschlag und Überschrift belegen weder genehmigte Tarife noch tatsächlich gezahlte Gutschriften oder eine allgemeine gesamte Projektsubvention. Oracle-Vorschlag.
| Primärbeleg | Was feststeht | Was unbewiesen bleibt |
|---|---|---|
| AEP, 14. Oktober | Geplante Erzeugungsinvestition und vertraglicher PPA-Rahmen | Fertigstellung, realisierte Produktion und endgültige Lieferkosten |
| Black Hills, 6. Oktober | Getrennte Grenzen von Versorgung, Erzeugung und Ressourcenmanagement | Vollständige künftige Betriebsleistung und Überleben des Vertragspartners |
| Oracle, 13. Oktober | Vorgeschlagene Mindestausgaben und Kundengutschriftenstruktur | Endgültige Genehmigung, tatsächliche Zahlungen und vollständige Systemkostenverteilung |
| Meta, 21. Oktober | Gemeldete konsolidierte Quartalscashflows und aktualisierte Investitionsprognose | Cashrendite eines eigenständigen KI-Campus |
Gemeinsam ist der Versuch, die große Last finanziell für ihre unterstützende Infrastruktur verantwortlich zu machen. Das kann Anreize verbessern. Bauverzögerungen, gemeinsame Ausfälle, Umweltbeschränkungen oder veränderte Rechennachfrage verschwinden dadurch nicht. Ein Vertrag überträgt ein Risiko auf einen Vertragspartner; er beseitigt das zugrunde liegende physische Ereignis nicht.
3. Drei Grenzen, die jede Investitionsvorlage benötigt
Die erste Grenze ist physisch. 100 MW IT-Auslegungskapazität, 120 MW Anlagenimportfähigkeit und 100 MW erneuerbare Erzeugung sind verschiedene Größen. Die erste betrifft Rechengeräte; die zweite enthält unterstützende Systeme an einem angegebenen Betriebspunkt; die dritte ist eine Erzeugungsnennleistung, deren Jahresproduktion und Verfügbarkeit von Technik und Ort abhängen. Vertragliche Energiemenge ist wiederum etwas anderes. Die Umrechnung benötigt explizite Annahmen statt eines bequemen Etiketts.
Die zweite Grenze ist zeitlich. Land, Gebäude, Umspannwerke, Server und Modelle besitzen unterschiedliche Vorlaufzeiten und Nutzungsdauern. Eine lange Strombindung kann mehrere Rechengenerationen überdauern. Server können vor Zuschaltung eintreffen. Der kommerzielle Vorteil eines Modells kann vor voller Hardwareauslastung verschwinden. Für „das Rechenzentrum“ gibt es keine einzige wirtschaftlich sinnvolle Lebensdauer. Die Investition sollte in austauschbare Kohorten und langlebige ermöglichende Anlagen zerlegt werden.
Die dritte Grenze ist vertraglich. Campusbesitzer, Stromlieferant, Anlagenfinanzierer, Cloudplattform und Endkunde können unterschiedliche Unternehmen mit verschiedenen Kündigungsrechten sein. Eine unterschriebene Reservierung ist nicht zwingend ein Zahlungseingang; Auftragsbestand nicht zwingend ein Take-or-pay-Umsatz; Mindeststromzahlung deckt nicht automatisch jede Netzverstärkung. Das Cashflowmodell muss klären, wer unter welchen Bedingungen zahlt, wann Sicherheiten verfügbar sind und was bei Ausfall geschieht.
4. Barausgaben, Leasingzugänge und Abschreibung erzählen Verschiedenes
Metas Mitteilung vom 21. Oktober nennt für das am 30. September beendete Quartal operativen Cashflow von USD 32,786 Millionen, Käufe von Sachanlagen von USD 33,942 Millionen und Tilgungen aus Finanzierungsleasing von USD 964 Millionen. Daraus entsteht berichteter freier Cashflow von negativ USD 2,120 Millionen. Die Ganzjahresinvestitionsprognose einschließlich Finanzierungsleasingtilgung beträgt USD 135–145 Milliarden. Es handelt sich um konsolidierte Zahlen beziehungsweise Prognose. Meta-Q3-Ergebnisse.
| Meta-Quartalscashflowbrücke, USD Millionen | Betrag | Interpretation |
|---|---|---|
| Operativer Cashflow | 32,786 | Konsolidierte Geldgenerierung |
| Sachanlagenkäufe | −33,942 | Kapitalauszahlung |
| Finanzierungsleasingtilgung | −964 | Zusätzlicher finanzierungsbezogener Kapitalabfluss nach dieser Definition |
| Freier Cashflow | −2,120 | 32,786 − 33,942 − 964 |
Negativer Quartals-Free-Cashflow ist eine Finanzierungstatsache, für sich kein Beweis der Wertvernichtung durch KI-Investitionen. Umgekehrt beweist Umsatzwachstum keine Kapitalkostendeckung eines neuen Campus. Eine vertretbare Bewertung braucht zurechenbare zusätzliche Geldgenerierung, Ersatzbedarf, Zeit und Risiko. Sie darf nicht sämtliche bestehenden Werbe- oder Softwarecashflows der neuesten Infrastruktur zuweisen und diese anschließend profitabel nennen.
Microsofts Ergebniskonferenz zum vierten Geschäftsquartal im Juli zeigt das Darstellungsproblem. Sie unterscheidet USD 41 Milliarden Investitionen, USD 5.6 Milliarden Finanzierungsleasingzugänge und USD 35.8 Milliarden Sachanlagenzahlungen. Außerdem beschreibt sie die Verlängerung geschätzter Nutzungsdauern von Rechenzentren und Bürogebäuden von 15 auf 25 Jahre mit Auswirkungen auf Abschreibung und künftige Leasingklassifikation. Das bedeutet nicht, dass GPUs jetzt 25 Jahre halten. Microsoft-Ergebniskonferenz.
Vergleiche sollten Leasingzugänge mit Tilgungen, Geschäftsjahre mit Kalenderzeiträumen und Konzernsummen mit Projektgrenzen abstimmen. Eine Bilanzklassifikation kann berichtete Investitionen verändern, während physische Ressourcenbindungen weitgehend gleich bleiben. Abschreibung ist eine Verteilungsregel; sie füllt kein geleertes Konto und belegt keine fortbestehende Zahlungsbereitschaft für ältere Beschleuniger.
5. Reproduzierbares Campusmodell: Annahmen vor Schlussfolgerungen
Betrachten wir einen synthetischen Campus mit 100,000 identischen Recheneinheiten und 100 MW IT-Spitzenleistung. Eine Recheneinheit ist eine normierte Rechnungseinheit dieses Modells, keine benannte GPU, kein Token oder Benchmarkwert. Dienstqualität und Durchsatz bleiben zwischen Fällen konstant. Das Modell kann deshalb weder Chipanbieter vergleichen noch Tokenkosten eines Sprachmodells schätzen.
| Angenommene Eingabe | Wert | Abgrenzung |
|---|---|---|
| Installierte normierte Recheneinheiten | 100,000 | In allen Fällen gleich |
| IT-Spitzenleistung | 100 MW | Keine Anlagenimportleistung |
| IT-Leerlaufanteil | 25% der Spitze | Angenommene lineare Aktiv-/Leerlaufnäherung |
| Anlagen-PUE | 1.20 | Konstante analytische Näherung |
| Gelieferter Energiepreis | 70 USD/MWh | Annahme; Leistungspreise ausgeschlossen |
| Recheninvestition und Rückgewinnungsdauer | USD 1.2 Milliarden; 5 Jahre | Kein Restwert |
| Anlageninvestition und Rückgewinnungsdauer | USD 400 Millionen; 15 Jahre | Getrennt von Rechengeräten |
| Kapitalrückgewinnungssatz | 8% jährlich | Angenommener erforderlicher Satz |
| Fixer Betrieb ohne Energie | USD 20 Millionen/Jahr | In jedem Fall gleich |
| Jährliche Betriebszeit | 8,760 Stunden | Keine Schaltjahranpassung |
Nützliche Auslastung u ist der Anteil installierter Recheneinheitenstunden, der den festgelegten nützlichen Dienst liefert. Sie entspricht nicht GPU-Belegung, elektrischem Lastfaktor, Reservierungsquote oder abrechenbarer Auslastung, sofern diese Definitionen im konkreten Vertrag nicht zusammenfallen. Datenverarbeitung, Wiederholungen und ungenutzte Kapazität können Strom verbrauchen, ohne den im Nenner gezählten Dienst zu erbringen. Die Unterscheidung verhindert, dass scheinbar gute elektrische Kennzahlen eine wirtschaftlich untätige Anlage verdecken.
Mit Leerlaufanteil a = 0.25 beträgt die mittlere IT-Leistung 100 × [a + (1 − a)u] MW. Anlagenenergie ist diese Leistung mal PUE und 8,760 Stunden. Der jährliche produktive Dienst beträgt 100,000 × u × 8,760 Recheneinheitenstunden. Das sind getrennte physische und wirtschaftliche Größen. Der Leerlaufanteil ist eine Vereinfachung und muss durch gemessene arbeitslastabhängige Leistungskurven ersetzt werden.
6. Kapitalrückgewinnung und Auslastungsnenner
Annualisiertes Kapital wird mit dem Kapitalrückgewinnungsfaktor CRF = r(1+r)^n / [(1+r)^n − 1] berechnet. Bei 8% beträgt CRF 0.250456 für fünf und 0.116830 für fünfzehn Jahre. Annualisiertes Rechenkapital beträgt rund USD 300.548 Millionen, Anlagenkapital USD 46.732 Millionen. Zusammen mit fixem Betrieb ergeben sich vor Strom USD 367.280 Millionen. Das ist annualisierter wirtschaftlicher Aufwand, keine GAAP-Abschreibung, tatsächlicher Schuldendienst oder Behauptung verfügbarer Finanzierung.
Die Stückkosten entsprechen annualisiertem Kapital plus Fixbetrieb plus Anlagenstromausgaben, geteilt durch produktive Recheneinheitenstunden. Die folgenden Ergebnisse sind gerundet; die Rechnung verwendet ungerundete Zwischenwerte.
| Nützliche Auslastung | Mittlere IT-MW | Anlagen-MWh/Jahr | Jahreskosten, USD Millionen | Produktive Stunden, Millionen | USD/produktiver Einheitenstunde |
|---|---|---|---|---|---|
| 40% | 55 | 578,160 | 407.751 | 350.4 | 1.1637 |
| 60% | 70 | 735,840 | 418.788 | 525.6 | 0.7968 |
| 80% | 85 | 893,520 | 429.826 | 700.8 | 0.6133 |
Mit Auslastung steigt Stromverbrauch, doch Kosten je nützlichem Dienst fallen, weil sich die fixe Kapitallast auf mehr produktive Stunden verteilt. Das ist die zentrale Unterscheidung zwischen Verbrauchsreduktion und besserer Wirtschaftlichkeit einer festen Anlage. Sie rechtfertigt keine verschwenderische Nachfrageerzeugung. Zusätzliche Stunden müssen Ergebnisse liefern, für die jemand ausreichend zahlt; andernfalls wird nur der Nenner umdefiniert, um eine Quote zu verschönern.
Grafik in voller Auflösung öffnen
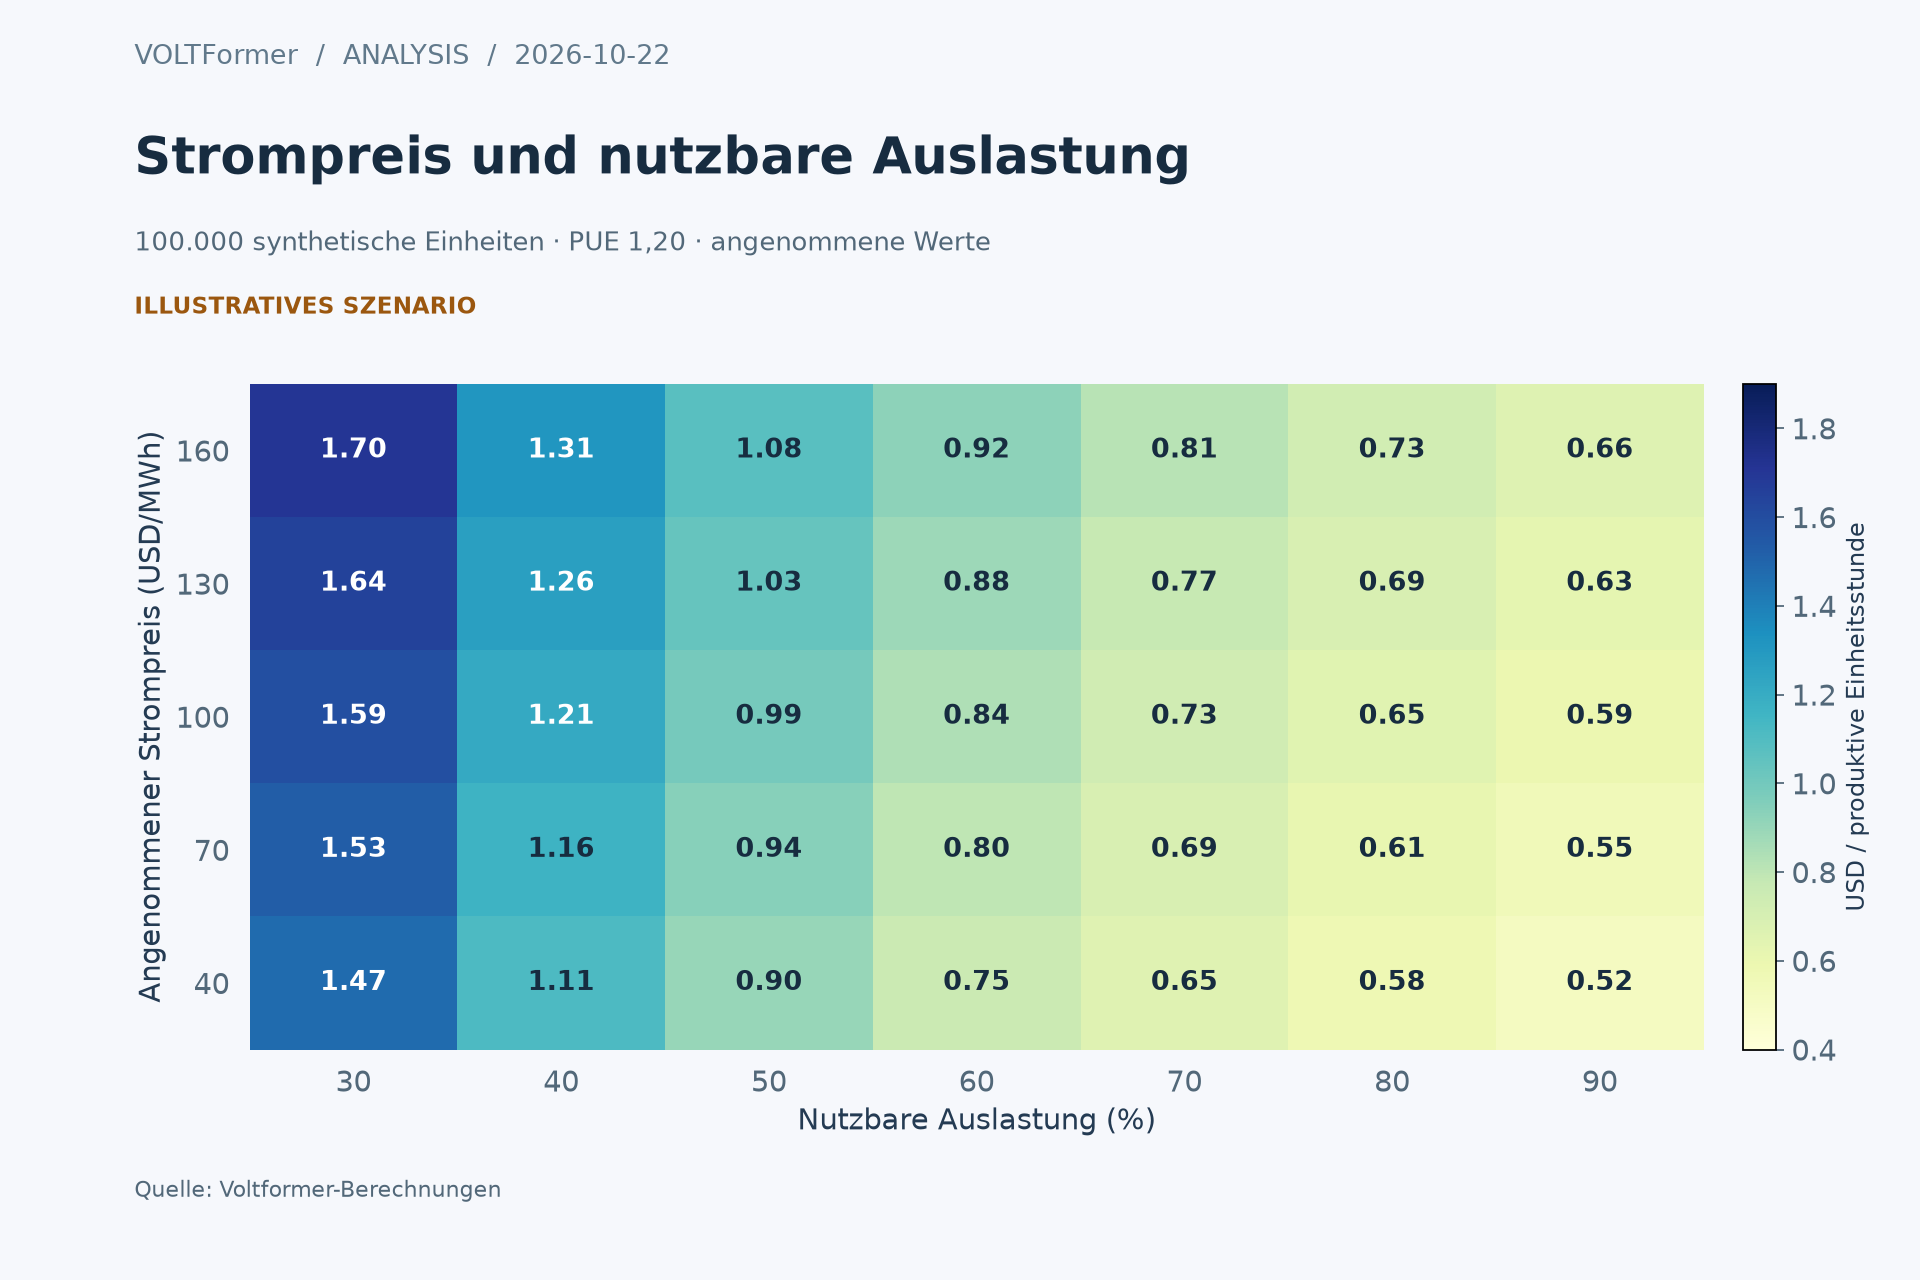
Abbildung 1 variiert nützliche Auslastung und angenommenen Lieferenergiepreis bei unveränderter Hardware, Qualität, PUE und Kapitalannahmen. Es ist eine Modellsensitivitätskarte, kein beobachteter Marktpreis. Die obige Tabelle ist der Schnitt bei 70 USD/MWh. Jede Farbe besitzt somit eine explizite Einheit und unabhängig reproduzierbare Berechnung.
7. Strompreis gegenüber dem Preis ungenutzter Anlagen
Bei 60% Auslastung erhöht ein Preisplus von 10 USD/MWh die Jahreskosten um USD 7.3584 Millionen oder in diesem Modell exakt USD 0.014 je produktiver Einheitenstunde. Ein Auslastungsrückgang von 60% auf 40% bei unverändertem Strompreis erhöht die Stückkosten um ungefähr USD 0.367. Das macht Strompreise nicht unwichtig. Die Suche nach dem niedrigsten Nominaltarif kann aber eine schlechte Strategie sein, wenn der Ort erhebliche Verzögerung, geringe nützliche Auslastung oder Verlust geeigneter Kunden verursacht.
Die Ableitung zeigt den Mechanismus. Energiekosten je produktiver Stunde sind proportional zu PUE × Preis × [a/u + (1 − a)]. Der Leerlaufterm wächst bei sinkender nützlicher Auslastung; fixes Kapital je nützlicher Stunde variiert ebenfalls mit 1/u. Bei geringer Auslastung belasten Zähler und Nenner den Betreiber. Ein besseres Kühlverhältnis allein beseitigt das nicht. Ebenso wenig ersetzt theoretisch attraktive Beschleunigereffizienz lange Phasen fehlender Verfügbarkeit oder kommerzieller Eignung des Systems.
Die Schlussfolgerung bleibt bedingt. Ein Campus mit viel günstigeren Geräten, anderem Ersatzzyklus oder stromintensiver Arbeitslast kann eine ganz andere Kostenstruktur haben. Das Modell hält diese Eingaben bewusst konstant, um den Mechanismus zu isolieren. Ein reales Investitionskomitee sollte Vertragsangebote, gemessene Leistungskurven, kohortenspezifische Ersatzkosten und die erwartete Verteilung verkäuflicher Dienststunden einsetzen.
8. Inbetriebnahmeverzögerung kann eine dünne Investitionsmarge aufzehren
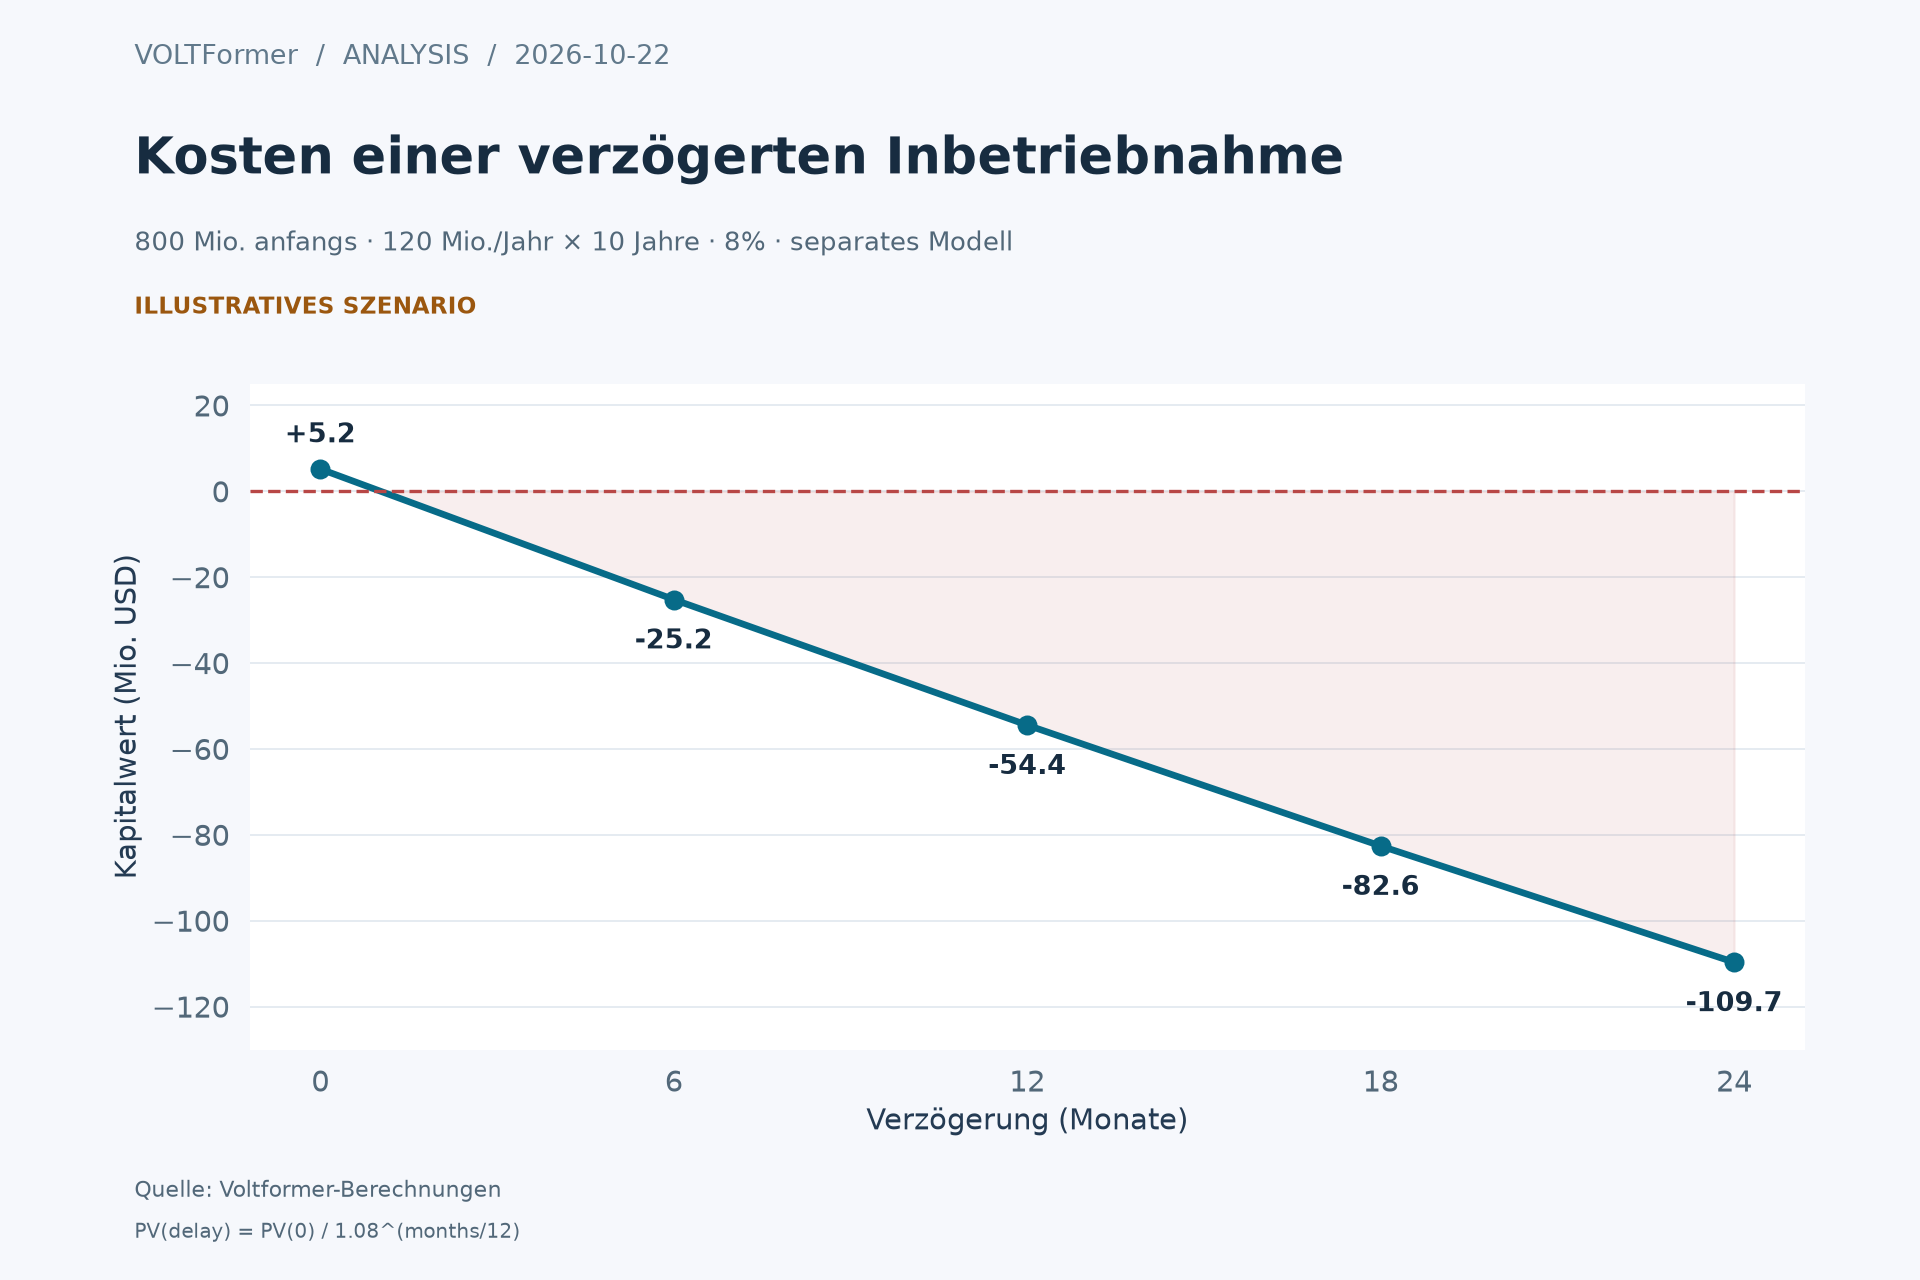
Ein separates Zeitbeispiel unterstellt anfänglich USD 800 Millionen Investition und zehn Jahre konstanten jährlichen Nettocashflow von USD 120 Millionen, diskontiert mit 8%. Diese Annahmen sind vom obigen Campuskostenmodell unabhängig; beide Beispiele dürfen nicht wie ein einziges Projekt kombiniert werden. Ohne Verzögerung beträgt der Barwert der Vorteile USD 805.210 Millionen und der Kapitalwert USD 5.210 Millionen.
Verzögerung verschiebt den gesamten Vorteilsstrom um d Monate und multipliziert seinen Barwert mit (1.08)^(−d/12). Die Anfangsausgabe bleibt bei Zeitpunkt null. Zusätzliche Baukosten, Schuldzinsen oder Betriebsstrafen werden nicht ergänzt, um bereits im Diskontsatz berücksichtigte Finanzierung nicht doppelt zu zählen.
| Verzögerung, Monate | Vorteilsbarwert, USD Millionen | Kapitalwert, USD Millionen | Verlorener Vorteilsbarwert, USD Millionen |
|---|---|---|---|
| 0 | 805.210 | 5.210 | 0.000 |
| 6 | 774.813 | −25.187 | 30.396 |
| 12 | 745.565 | −54.435 | 59.645 |
| 18 | 717.420 | −82.580 | 87.790 |
| 24 | 690.338 | −109.662 | 114.872 |
Grafik in voller Auflösung öffnen
Abbildung 2 isoliert Zeit und prognostiziert keine tatsächlichen Projektverzögerungen. Zwölf Monate Verzögerung machen den knapp positiven illustrativen Kapitalwert selbst ohne Kostenüberschreitung negativ. Wird auch die Ausgabe verschoben, verlängert der Vertrag den Erlöszeitraum oder gehen Kunden dauerhaft verloren, ändert sich die Rechnung. Diese Möglichkeiten gehören in getrennte Cashflowpläne, nicht in einen willkürlichen prozentualen „Risikoabschlag“ zusätzlich zu allen anderen Kosten.
9. Ein Stromvertrag sollte Aufgabe ebenso wie Verbrauch bewerten
Ein langfristiger Stromvertrag ist teilweise Versicherung gegen den Fall, dass spezialisierte Infrastruktur ihren ersten Kunden überlebt. Wirtschaftlich relevant sind Mindestzahlungen, Hochlaufpläne, Sicherheiten, Kündigungsentschädigung und Eigentum an wiederverwendbaren Anlagen. Niedriger Energiepreis kann mit teurer Mindestnachfragepflicht verbunden sein; ein scheinbar höherer Preis kann Kapazität, Zuverlässigkeit oder Baurisiko enthalten, das ein anderes Angebot beim Käufer belässt.
Die Black-Hills-Ankündigung ist nützlich, weil sie diese Kategorien getrennt beschreibt. Aussagen zum Kundenschutz sind Emittentenbeschreibungen der Struktur, keine unabhängige Bestätigung unsererseits, dass sämtliche Netz- oder Brennstoffkosten zugeteilt wurden. Eine ernsthafte Prüfung fordert unterzeichnete Instrumente, geltenden Tarif und Regulierungsentscheidungen an. Sie prüft Haltbarkeit der Sicherheiten unter Stress, nicht bloß den Namen des Partners bei Unterzeichnung.
Ein Projekt kann Risiko auch einer Partei übertragen, die es nicht beherrschen kann. Garantiert ein Kunde Jahre fixer Zahlungen und hängt selbst von kurzlebigem Produktvorteil ab, wird Kreditrisiko Teil der Strominvestition. Garantiert ein Versorger Verfügbarkeit, während Dritte Brennstofflieferung kontrollieren, verbleibt Leistungsrisiko in der Kette. „Hinter dem Zähler“ beschreibt eine elektrische Grenze; Brennstoffinfrastruktur, Luftgenehmigungen, Wassergrenzen und gemeinsame Ausfälle verschwinden dadurch nicht.
10. Wasser, Kühlung und gesellschaftliche Akzeptanz gehören ins Betriebsmodell
PUE vergleicht Anlagenenergie mit IT-Energie. Es misst weder Nützlichkeit der Berechnung noch CO₂-freien Strom in der relevanten Stunde oder nachhaltige örtliche Wasserentnahme. Der US-DOE-Planungsleitfaden empfiehlt, IT-Leistung, unterstützende Infrastruktur und mehrere Nachhaltigkeitskennzahlen gemeinsam zu bewerten. DOE-Planungsleitfaden.
Für Wasser ist der Nenner anzugeben. Standort-WUE lässt sich als Liter Standortwasser je kWh IT-Energie ausdrücken; Multiplikation mit Anlagen-kWh ergäbe ein anderes Resultat. Entnahme, Verbrauch und vorgelagertes Kraftwerkswasser sind verschiedene Grenzen. Wenig Kühlwasser am Standort misst für sich nicht die Lieferkette. DOE-Wassereffizienzleitfaden.
Der IEA-Bericht vom 14. Oktober verbindet Rechenzentrumsintegration mit Bezahlbarkeit, Sicherheit und Nachhaltigkeit und betont den Zielkonflikt zwischen wassersparender Kühlung und Stromverbrauch. Diese Wirkungen sind örtlich. Globale Jahresmittel beweisen keine ausreichenden Wasserrechte im Dürrejahr oder akzeptable Wärmeabfuhr in der Spitzensaison eines bestimmten Standorts. IEA-Bericht.
Gesellschaftliche Akzeptanz ist deshalb ebenso Cashflowthema wie Verteilungsfrage. Eine glaubwürdige Regelung legt fest, wer Verstärkungen trägt, wie Umweltleistung gemessen wird und was bei ausbleibenden Vorteilen geschieht. Arbeitsplätze, Steuern, Tarifkundengutschriften und Umweltbelastungen entstehen zu verschiedenen Zeiten und betreffen verschiedene Menschen. Die Summe ihrer Schlagzeilenwerte ohne gemeinsamen Horizont, Gegenfaktual und Verteilungsanalyse ist keine soziale Kosten-Nutzen-Bewertung.
11. Die stärksten Gegenargumente — und Tests gegen unsere These
Das erste Gegenargument ist strategische Knappheit: Ein Betreiber kann vernünftigerweise mehr Kapazität reservieren als sofort nutzen, weil Zugangsverlust teurer wäre. Das kann zutreffen. Richtig ist, die Option, ihren Verfall und ihre Haltekosten zu bewerten. Jede untätige Anlage ohne Ausübungsbedingung Option zu nennen, macht die Aussage unwiderlegbar. Nützliche Belege sind Umwandlung von Reservierungen in verkäuflichen Dienst, Kundenbindung und Kosten gleichwertiger Kapazität anderswo.
Das zweite Gegenargument ist Effizienz. Bessere Modelle, Batching, Netzwerke und Systemsoftware können mit gleichem Kapital mehr nützliche Ausgabe schaffen. Bei ehrlicher qualitätsbereinigter Messung stärkt das das Auslastungsargument. Die These würde schwächer, wenn günstige Effizienzgewinne Verzögerung und Unterauslastung konsequent kompensierten und Kunden genug für Ersatz und Infrastruktur bezahlten. Benchmarkdurchsatz ohne Zuverlässigkeits-, Latenz- und Qualitätskontrolle kann dies nicht belegen.
Das dritte Gegenargument ist Geschwindigkeit durch dedizierte Erzeugung. Eigene Versorgung kann einen Netzengpass reduzieren; der Test ist aber ein früherer glaubwürdiger Inbetriebnahmetermin bei akzeptablen Gesamtkosten und Gesamtleistung. Auch die Alternative hängt von Bau, Brennstoff und Genehmigung ab. Das beworbene Fertigstellungsziel einer Option mit dem konservativen Vertragstermin einer anderen zu vergleichen, verzerrt die Entscheidung vor jeder Rechnung.
12. Ein Belegstandard für den nächsten Investitionszyklus
Das Überwachungspanel sollte zugeschaltete und abgenommene Kapazität, Installations-bis-Produktionszeit, nützliche Auslastung nach Hardwarekohorte, realisierten Dienstumsatz, abgestimmte Barausgaben und Leasingverpflichtungen, Ersatzinvestitionen, vertragliche Mindeststromzahlungen sowie standortspezifische Wasser- und Zuverlässigkeitsleistung enthalten. Diese Kennzahlen verbinden technische Lieferung mit kommerzieller Umwandlung. Eine steigende angekündigte Gigawattsumme ersetzt keine davon.
Entscheider sollten ein datiertes Annahmen- und Belegregister, eine einseitige Cashflowabgrenzung, einen physischen kritischen Inbetriebnahmepfad und eine Vertragskündigungskarte verlangen. Stresstests müssen bestimmte Eingaben verändern, einschließlich begründet korrelierter Ausfälle. Willkürliche optimistische, mittlere und pessimistische Etiketten dürfen nicht als statistische Konfidenzintervalle erscheinen. Vor der ersten irreversiblen langlaufenden Bestellung benötigt ein Projekt explizite Pausen-, Größenanpassungs- und Ausstiegsbedingungen.
Unsere Schlussfolgerung ist bedingt, aber klar: Die wirtschaftliche Einheit der KI-Infrastruktur ist rechtzeitig gelieferter nützlicher Dienst durch ein vollständiges, finanziertes und gesellschaftlich tragfähiges System. Oktobers Stromverträge und Finanzangaben sind wertvoll, weil sie Systemteile sichtbar machen. Sie ersetzen keine Abstimmung der Grenzen. Diese Abstimmung bestimmt die nächste Phase der Investitionsqualität, nicht die größte angekündigte Zahl.
13. Primärquellen und Reproduzierbarkeit
- Meta, Ergebnisse drittes Quartal 2026, 21. Oktober: konsolidierte Cashflowdefinitionen und künftige Investitionsprognose; keine Campuszuordnung.
- AEP, geplantes Brennstoffzellenprojekt 702 MW, 14. Oktober: Ankündigung und erwartete Fertigstellung, keine laufende Produktion.
- Black Hills, Google-Versorgungsverträge, 6. Oktober: getrennte Erzeugungs-, Versorgungs- und verwaltete Ressourcenmengen.
- Oracle, vorgeschlagener New-Mexico-Energievertrag, 13. Oktober: geplante Ausgaben und Gutschriften, keine realisierte Einsparung.
- Microsoft, Ergebniskonferenz viertes Geschäftsquartal, 29. Juli: Unterschiede von Geld, Leasing und Nutzungsdauer; Geschäftszeitraum unterscheidet sich von Kalenderquartalen.
- IEA, Stromversorgung künstlicher Intelligenz, 14. Oktober: Politik- und Stromsystemkontext.
- DOE, energieeffiziente Rechenzentrumsplanung, Juli 2024: etablierte Kennzahldefinitionen, keine Betriebserhebung 2026.
- DOE, Kühlwassereffizienz: WUE-Messgrenze.
Informationsstand: 22. Oktober 2026. Sämtliche Modellpreise, Anlagenkosten, Nutzungsdauern, Auslastungen, Leerlaufleistungen und erforderlichen Renditen sind Annahmen. Zahlen behalten ihre Einheiten; Anzeigewerte werden erst zuletzt gerundet. Die zwei Modelle sind unabhängig und schließen die in den jeweiligen Abschnitten genannten Posten aus. Ihr Zweck sind disziplinierter Vergleich und widerlegbares Denken, keine Wertpapierpreisprognose oder Behauptung gemessener Renditen benannter Projekte.
- Scope
- Öl nach der Angebotserholung: Warum Lieferung, Diesel und Bestände den Kostenschock 2026 weiterhin bestimmen
- Das knappe Megawatt: Warum der KI-Stromboom ein Netz- und Zuverlässigkeitsproblem ist
- Die Ökonomie nützlicher KI-Rechenleistung: Warum effizientere Chips mit einer höheren Energierechnung vereinbar sind