Yapay Zekâ Veri Merkezi Zamanlı Bir Altyapı Sözleşmesidir: Kullanım, Elektrik ve Gecikmenin Bedeli
Ekim 2026 gelişmeleri üzerinden yeni elektrik sözleşmelerini ve büyük teknoloji şirketlerinin nakit akışlarını; kullanım, elektrik maliyeti, devreye alma gecikm
1. Tez: veri merkezi bir bağlantı duyurusu değil, zamanında hizmet satar
Büyük bir yapay zekâ kampüsü çoğu zaman tek bir çarpıcı sayıyla tanımlanıyor: yatırım bütçesi, gigavat taahhüdü veya hızlandırıcı adedi. Bunların hiçbiri müşterinin ihtiyaç duyduğu tarihte rekabetçi maliyetle yararlı hesaplama hizmeti alabileceğini kanıtlamaz. Kıt ürün, aynı anda hazır olması gereken yetenekler zinciridir: izinli arazi, teslim edilebilir elektrik, devreye alınmış soğutma ve elektrik dağıtımı, çalışan sunucular, kullanılabilir ağ, uygun yazılım ve ödeme yapan talep. En zayıf halka, diğer yatırımların ne zaman gelir üretmeye başlayacağını belirler.
Savımız, Ekim 2026 yatırım tartışmasının duyurulan ölçekten zaman içindeki üretken kapasiteye kayması gerektiğidir. Bu, yapay zekâ talebinin gerçek olup olmadığını sormaktan daha zor bir sorudur. Talep güçlü olduğu hâlde belirli bir kampüs ekonomik olmayabilir; müşterinin hesaplama platformu beklentiyi karşılamazken elektrik projesi değerli olabilir; belirli bir ekipman nesli az kazandırırken grubun konsolide nakit akışı sağlıklı kalabilir. Bu önermeler birbiriyle uyumludur. Bunları karşıt görüşlermiş gibi sunmak, asıl yatırım değerlendirme sorununu gizler.
Bu makale, 22 Ekim 2026 itibarıyla erişilebilen birincil açıklamaları değerlendiriyor. Şirket duyuruları, açıklamayı yapan kuruluşun ne söylediğini veya hangi çerçevede sözleşme yaptığını gösterir; bağımsız olarak doğrulanmış işletme performansı değildir. Sayısal örneklerimiz açık varsayımlara dayanan analitik modellerdir; satıcı fiyat teklifi, ölçülmüş kampüs performansı veya yatırım getirisi tahmini değildir. Okur her girdiyi değiştirip bütün sonuçları yeniden hesaplayabilsin diye kurulmuştur.
2. Ekim ayında ne değişti, ne değişmedi?
Son duyuruların en açıklayıcı tarafı, maliyet ve zamanlama riskinin dağıtılmasıdır. AEP'nin 14 Ekim açıklaması; planlanan 702 MW yakıt hücresi üretim projesini, yaklaşık 4 milyar USD yatırımı ve Google ile 20 yıllık elektrik alım anlaşmasını tanımlıyor. Tam işletmeye geçişin 2028 sonunda gerçekleşmesi bekleniyor. Bu, gelecekteki bir elektrik üretim projesidir; çalışan 702 MW IT yüküne hâlihazırda teslim edilen elektrik değildir. AEP duyurusu.
Black Hills'in 6 Ekim açıklaması, şirkete ait olması planlanan 564 MW üretimi; 590 MW'a kadar şebeke bağlantılı hizmetten ve yönetilecek yaklaşık 2,1 GW üçüncü taraf kaynağından ayırıyor. Toplam 2,7 GW kaynak tanımı yedek marjlarını içeriyor. Bu miktarlar yeniden toplanmamalı veya IT talebi olarak adlandırılmamalıdır. Açıklama maliyet geri kazanımı, erken fesih ve kredi güvencelerini de tanımlıyor; eksiksiz sözleşmesel ve düzenleyici durumun değerlendirilmesi yine gerçek anlaşmaları ve onayları gerektirir. Black Hills açıklaması.
Oracle'ın 13 Ekim New Mexico açıklaması açıkça bir öneridir. On yıl boyunca yıllık 10 milyon USD asgari elektrik harcamasını ve ayrıca üç yıla kadar yıllık en fazla 55 milyon USD müşteri kredisi önerisini anlatıyor. İnşaat, devreye alma, acil durum ve can güvenliği hizmeti, sahanın ana yakıt hücresi mikroşebekesinden ayrılıyor. Bir öneri ve duyuru başlığı; onaylanmış tarifeyi, gerçekten ödenen kredileri veya projenin toplam sübvansiyonunu kanıtlamaz. Oracle önerisi.
| Birincil kanıt | Neyi ortaya koyuyor? | Neyi henüz kanıtlamıyor? |
|---|---|---|
| AEP, 14 Ekim | Planlanan üretim yatırımı ve sözleşmeye bağlanmış PPA çerçevesi | Tamamlanma tarihi, gerçekleşen üretim ve nihai teslim maliyeti |
| Black Hills, 6 Ekim | Hizmet, üretim ve kaynak yönetiminin ayrı sınırları | Gelecekteki işletme performansı ve karşı tarafın ödeme gücünün devamı |
| Oracle, 13 Ekim | Önerilen asgari harcama ve müşteri kredisi yapısı | Nihai onay, fiilî ödemeler ve bütün sistem maliyetlerinin dağılımı |
| Meta, 21 Ekim | Açıklanan konsolide çeyreklik nakit akışları ve güncel yatırım harcaması beklentisi | Bağımsız bir AI kampüsünün nakit getirisi |
Ortak özellik, büyük elektrik yükünü destekleyici altyapısı için mali bakımdan sorumlu tutma çabasıdır. Bu, teşvikleri iyileştirebilir. İnşaat gecikmesini, ortak nedenli arızayı, çevresel kısıtı veya hesaplama talebindeki değişimi ortadan kaldırmaz. Sözleşme bir maruziyeti karşı tarafa aktarır; altında yatan fiziksel olayı yok etmez.
3. Her yatırım değerlendirmesinde gerekli üç sınır
İlk sınır fizikseldir. 100 MW IT tasarım kapasitesi, 120 MW tesis çekiş kapasitesi ve 100 MW yenilenebilir üretim farklı niceliklerdir. İlki hesaplama ekipmanını; ikincisi belirli işletme noktasındaki destek sistemlerini de; üçüncüsü ise yıllık üretimi ve kullanılabilirliği teknolojiyle konuma bağlı bir üretim gücünü ifade eder. Sözleşmesel enerji hacmi bunlardan yine farklıdır. Bu sınırlar arasında geçiş yapmak, kullanışlı bir etiketten fazlasını; açık varsayımları gerektirir.
İkinci sınır zamansaldır. Arazi, bina, trafo merkezi, sunucu ve modellerin teslim süreleri ile faydalı ömürleri farklıdır. Uzun bir elektrik taahhüdü birkaç hesaplama neslinden daha uzun yaşayabilir. Sunucular, enerji verme tarihinden önce teslim edilebilir. Modelin ticari üstünlüğü, donanım tamamen kullanılmadan ortadan kalkabilir. “Veri merkezi” için ekonomik olarak anlamlı tek bir ömür yoktur. Yatırım, yenilenebilir ekipman nesilleri ile uzun ömürlü olanak sağlayıcı varlıklara ayrılmalıdır.
Üçüncü sınır sözleşmeseldir. Kampüs sahibi, elektrik tedarikçisi, ekipman finansörü, bulut platformu ve son müşteri; iptal hakları farklı ayrı kuruluşlar olabilir. İmzalanmış rezervasyon mutlaka nakit tahsilatı değildir; sipariş bakiyesi mutlaka al ya da öde geliri değildir; asgari elektrik ödemesi de bütün şebeke güçlendirmelerini otomatik karşılamaz. Nakit akışı modeli kimin, hangi koşulla, ne zaman ödeme yaptığını; teminatın ne zaman kullanılabildiğini ve temerrüt sonrasını göstermelidir.
4. Nakit harcama, kiralama ilavesi ve amortisman farklı hikâyeler anlatır
Meta'nın 21 Ekim açıklamasında, 30 Eylül'de biten çeyrek için faaliyet nakit akışı 32.786 milyon USD, maddi duran varlık alımları 33.942 milyon USD ve finansal kiralama anapara ödemeleri 964 milyon USD olarak raporlanıyor. Açıklanan serbest nakit akışı bu nedenle eksi 2.120 milyon USD. Finansal kiralama anapara ödemelerini içeren tam yıl yatırım harcaması beklentisi ise 135–145 milyar USD. Bunlar sırasıyla konsolide gerçekleşmeler ve ileriye dönük beklentidir. Meta üçüncü çeyrek sonuçları.
| Meta çeyreklik nakit köprüsü, milyon USD | Tutar | Yorum |
|---|---|---|
| Faaliyet nakit akışı | 32.786 | Konsolide nakit üretimi |
| Maddi duran varlık alımları | −33.942 | Nakit yatırım çıkışı |
| Finansal kiralama anapara ödemeleri | −964 | Bu tanımda ayrıca düşülen finansman bağlantılı yatırım çıkışı |
| Serbest nakit akışı | −2.120 | 32.786 − 33.942 − 964 |
Negatif çeyreklik serbest nakit akışı bir finansman olgusudur; tek başına AI yatırımlarının değer yok ettiğini kanıtlamaz. Gelirin büyümesi de yeni kampüsün sermaye maliyetini karşıladığını kanıtlamaz. Savunulabilir değerlendirme, yatırıma atfedilebilen ilave nakit üretimini, yenileme gereksinimini, zamanlamayı ve riski ister. Mevcut reklam veya yazılım nakit akışının tamamını en yeni altyapıya mal edip altyapıyı kârlı ilan etmemelidir.
Microsoft'un temmuz ayındaki mali yıl dördüncü çeyrek görüşmesi, sunum sorununu gösteriyor. Açıklamada 41 milyar USD yatırım harcaması, 5,6 milyar USD finansal kiralama ilavesi ve 35,8 milyar USD nakit maddi duran varlık ödemesi birbirinden ayrılıyor. Veri merkezleri ile ofis binalarının tahmini faydalı ömrünün 15 yıldan 25 yıla çıkarılması da amortismanı ve gelecekteki kiralama sınıflamasını etkiliyor. Bu, GPU'ların artık 25 yıl yaşadığı anlamına gelmiyor. Microsoft sonuç görüşmesi.
Karşılaştırmada kiralama ilaveleri anapara ödemeleriyle, mali yıl dönemleri takvim dönemleriyle, grup toplamları proje sınırlarıyla uzlaştırılmalıdır. Muhasebe sınıflaması, fiziksel kaynak taahhütleri büyük ölçüde aynı kalırken açıklanan yatırım harcamasını değiştirebilir. Amortisman bir dağıtım kuralıdır; azalan nakdi yerine koymaz ve müşterilerin eski hızlandırıcı nesline ödeme yapmayı sürdüreceğini kanıtlamaz.
5. Yeniden üretilebilir kampüs modeli: sonuçtan önce varsayımlar
100.000 özdeş hesaplama birimi ve 100 MW pik IT gücü bulunan sentetik bir kampüs düşünelim. Hesaplama birimi bu modelin normalleştirilmiş muhasebe birimidir; belirli bir GPU, token veya kıyaslama sonucu değildir. Hizmet kalitesi ve işleme kapasitesi bütün durumlarda aynı tutulur. Dolayısıyla model çip üreticilerini karşılaştıramaz veya bir dil modelinin token başına maliyetini hesaplayamaz.
| Varsayılan girdi | Değer | Sınır |
|---|---|---|
| Kurulu normalleştirilmiş hesaplama birimi | 100.000 | Bütün durumlarda sabit |
| Pik IT gücü | 100 MW | Tesis çekiş gücü değil |
| Boştaki IT gücü payı | Pikin %25’i | Varsayılan doğrusal aktif/boşta yaklaşımı |
| Tesis PUE değeri | 1,20 | Sabit analitik yaklaşım |
| Teslim enerji fiyatı | 70 USD/MWh | Varsayım; güç bedelleri hariç |
| Hesaplama yatırımı ve geri kazanım ömrü | 1,2 milyar USD; 5 yıl | Hurda değeri yok |
| Tesis yatırımı ve geri kazanım ömrü | 400 milyon USD; 15 yıl | Hesaplama ekipmanından ayrı |
| Sermaye geri kazanım oranı | Yıllık %8 | Varsayılan gerekli geri kazanım oranı |
| Enerji dışı sabit işletme gideri | Yıllık 20 milyon USD | Bütün durumlarda aynı |
| Yıllık işletme süresi | 8.760 saat | Artık yıl düzeltmesi yok |
Yararlı kullanım oranı u, kurulu hesaplama-birim saatlerinin tanımlanan yararlı hizmeti üreten bölümüdür. Belirli bir sözleşmede tanımlar çakışmadıkça GPU doluluğu, elektriksel yük faktörü, rezervasyon oranı veya faturalandırılan kullanım değildir. Veri işleme, tekrar denemeler ve boşta kapasite, paydada sayılan hizmeti üretmeden elektrik tüketebilir. Bu ayrım, verimli görünen bir elektrik göstergesinin ekonomik açıdan atıl tesisi gizlemesini önler.
Boşta güç payı a = 0,25 iken ortalama IT gücü 100 × [a + (1 − a)u] MW olur. Tesis enerjisi, bu gücün PUE ve 8.760 saatle çarpımıdır. Yıllık üretken hizmet ise 100.000 × u × 8.760 hesaplama-birim saatidir. Bunlar ayrı fiziksel ve ekonomik niceliklerdir. Boşta güç payı, gerçek iş yüküne bağlı ölçülmüş güç eğrisiyle değiştirilmesi gereken bir basitleştirmedir.
6. Sermaye geri kazanımı ve kullanım paydası
Yıllıklandırılmış sermaye, CRF = r(1+r)^n / [(1+r)^n − 1] sermaye geri kazanım faktörüyle hesaplanır. %8 oranında CRF beş yıl için 0,250456; on beş yıl için 0,116830'dur. Yıllıklandırılmış hesaplama sermayesi yaklaşık 300,548 milyon USD, tesis sermayesi 46,732 milyon USD olur. Sabit işletme gideri eklendiğinde elektrikten önceki tutar 367,280 milyon USD’dir. Bu, yıllıklandırılmış ekonomik maliyettir; GAAP amortismanı, gerçek borç servisi veya finansmanın bulunabilirliğine ilişkin iddia değildir.
Birim maliyet; yıllıklandırılmış sermaye, sabit işletme ve tesis elektrik harcaması toplamının üretken hesaplama-birim saatlerine bölünmesidir. Aşağıda yuvarlanmış sonuçlar gösteriliyor; ara değerler yuvarlanmadan hesaplanmıştır.
| Yararlı kullanım | Ortalama IT MW | Tesis MWh/yıl | Yıllık maliyet, milyon USD | Üretken saat, milyon | USD/üretken birim-saat |
|---|---|---|---|---|---|
| %40 | 55 | 578.160 | 407,751 | 350,4 | 1,1637 |
| %60 | 70 | 735.840 | 418,788 | 525,6 | 0,7968 |
| %80 | 85 | 893.520 | 429,826 | 700,8 | 0,6133 |
Kullanım yükseldiğinde elektrik tüketimi artar; fakat sabit sermaye yükü daha fazla üretken saate yayıldığından yararlı hizmet başına maliyet düşer. Tüketimi azaltmak ile sabit tesisin ekonomisini iyileştirmek arasındaki temel ayrım budur. Bu sonuç, israf amaçlı talep yaratmayı haklı çıkarmaz. İlave saatler, birinin ödeme yapacak kadar değer verdiği sonuçlar üretmelidir; aksi takdirde yalnız oranı güzel göstermek için payda yeniden tanımlanıyordur.
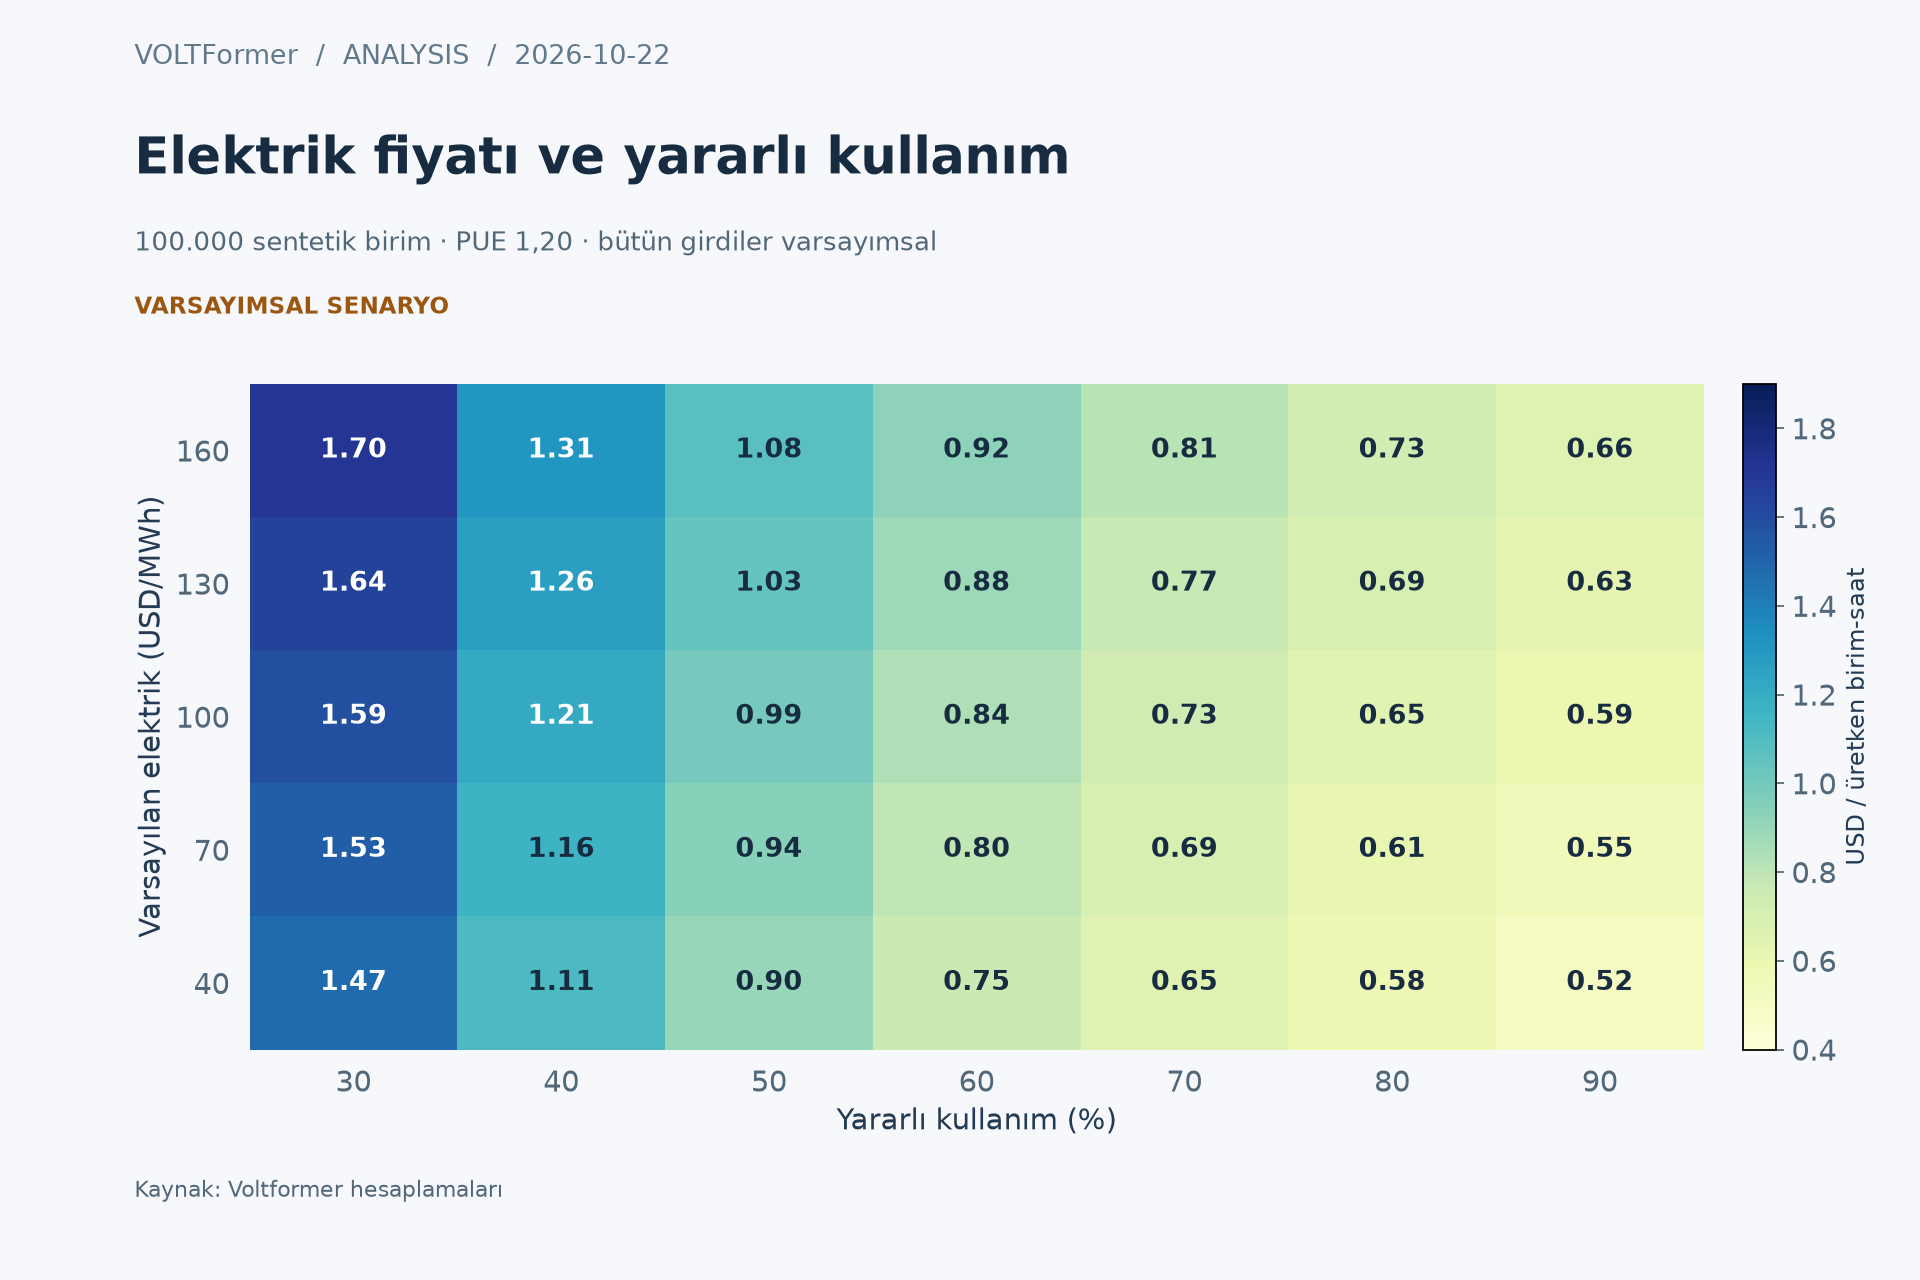
Şekil 1, donanım, kalite, PUE ve sermaye varsayımlarını sabit tutarken yararlı kullanım ile varsayılan teslim enerji fiyatını değiştiriyor. Gözlenmiş piyasa fiyatlaması değil, model duyarlılığı haritasıdır. Yukarıdaki tablo, 70 USD/MWh kesitidir. Her rengin açık birimi ve bağımsız biçimde yeniden üretilebilir hesabı bulunur.
7. Elektriğin fiyatı ile kullanılmayan ekipmanın fiyatı
Modelde %60 kullanımda enerji fiyatının 10 USD/MWh yükselmesi yıllık 7,3584 milyon USD, üretken birim-saat başına tam 0,014 USD ekler. Elektrik fiyatı sabitken kullanımın %60’tan %40’a düşmesi ise birim maliyeti yaklaşık 0,367 USD yükseltir. Bu, elektrik fiyatının önemsiz olduğu anlamına gelmez. Konum; önemli gecikmeye, düşük yararlı kullanıma veya uygun müşterilerin kaybına yol açıyorsa en düşük nominal tarifeyi aramanın kötü bir strateji olabileceğini gösterir.
Türev mekanizmayı görünür kılar. Üretken saat başına enerji maliyeti, PUE × fiyat × [a/u + (1 − a)] ile orantılıdır. Yararlı kullanım düştüğünde boşta güç terimi büyür; yararlı saat başına sabit sermaye de 1/u ile değişir. Düşük kullanımda hem pay hem payda işletmeciyi olumsuz etkiler. Daha iyi soğutma oranı bu yükü tek başına ortadan kaldıramaz. Teorik hızlandırıcı verimliliği de kurulu sistemin kullanılamadığı veya ticari bakımdan uygun olmadığı uzun dönemleri telafi edemez.
Sonuç koşulludur. Ekipmanı daha ucuz, yenileme döngüsü farklı veya iş yükü daha fazla enerji tüketen bir kampüste maliyet yapısı değişebilir. Model mekanizmayı ayırmak için bu girdileri bilerek sabit tutuyor. Gerçek yatırım komitesi hesabı sözleşme teklifleri, ölçülen güç eğrileri, ekipman nesline özgü yenileme maliyetleri ve satılabilir hizmet saatlerinin beklenen dağılımıyla yeniden çalıştırmalıdır.
8. Devreye alma gecikmesi dar yatırım marjını silebilir
Ayrı zamanlama örneğinde ilk yatırım 800 milyon USD, on yıl boyunca sabit yıllık net nakit akışı 120 milyon USD ve iskonto oranı %8 varsayılıyor. Bu varsayımlar yukarıdaki kampüs maliyet modelinden bağımsızdır; iki örnek tek projeyi anlatıyormuş gibi birleştirilmemelidir. Gecikme yokken fayda akışının bugünkü değeri 805,210 milyon USD, net bugünkü değer (NBD) 5,210 milyon USD’dir.
Gecikme bütün fayda akışını d ay kaydırır; bugünkü değer (1,08)^(−d/12) ile çarpılır. İlk harcama sıfırıncı zamanda kalır. İlave inşaat maliyeti, borç faizi veya işletme cezası eklenmez; böylece iskonto oranında zaten temsil edilen finansman yükü iki kez sayılmaz.
| Gecikme, ay | Faydaların bugünkü değeri, milyon USD | NBD, milyon USD | Kaybedilen fayda bugünkü değeri, milyon USD |
|---|---|---|---|
| 0 | 805,210 | 5,210 | 0,000 |
| 6 | 774,813 | −25,187 | 30,396 |
| 12 | 745,565 | −54,435 | 59,645 |
| 18 | 717,420 | −82,580 | 87,790 |
| 24 | 690,338 | −109,662 | 114,872 |
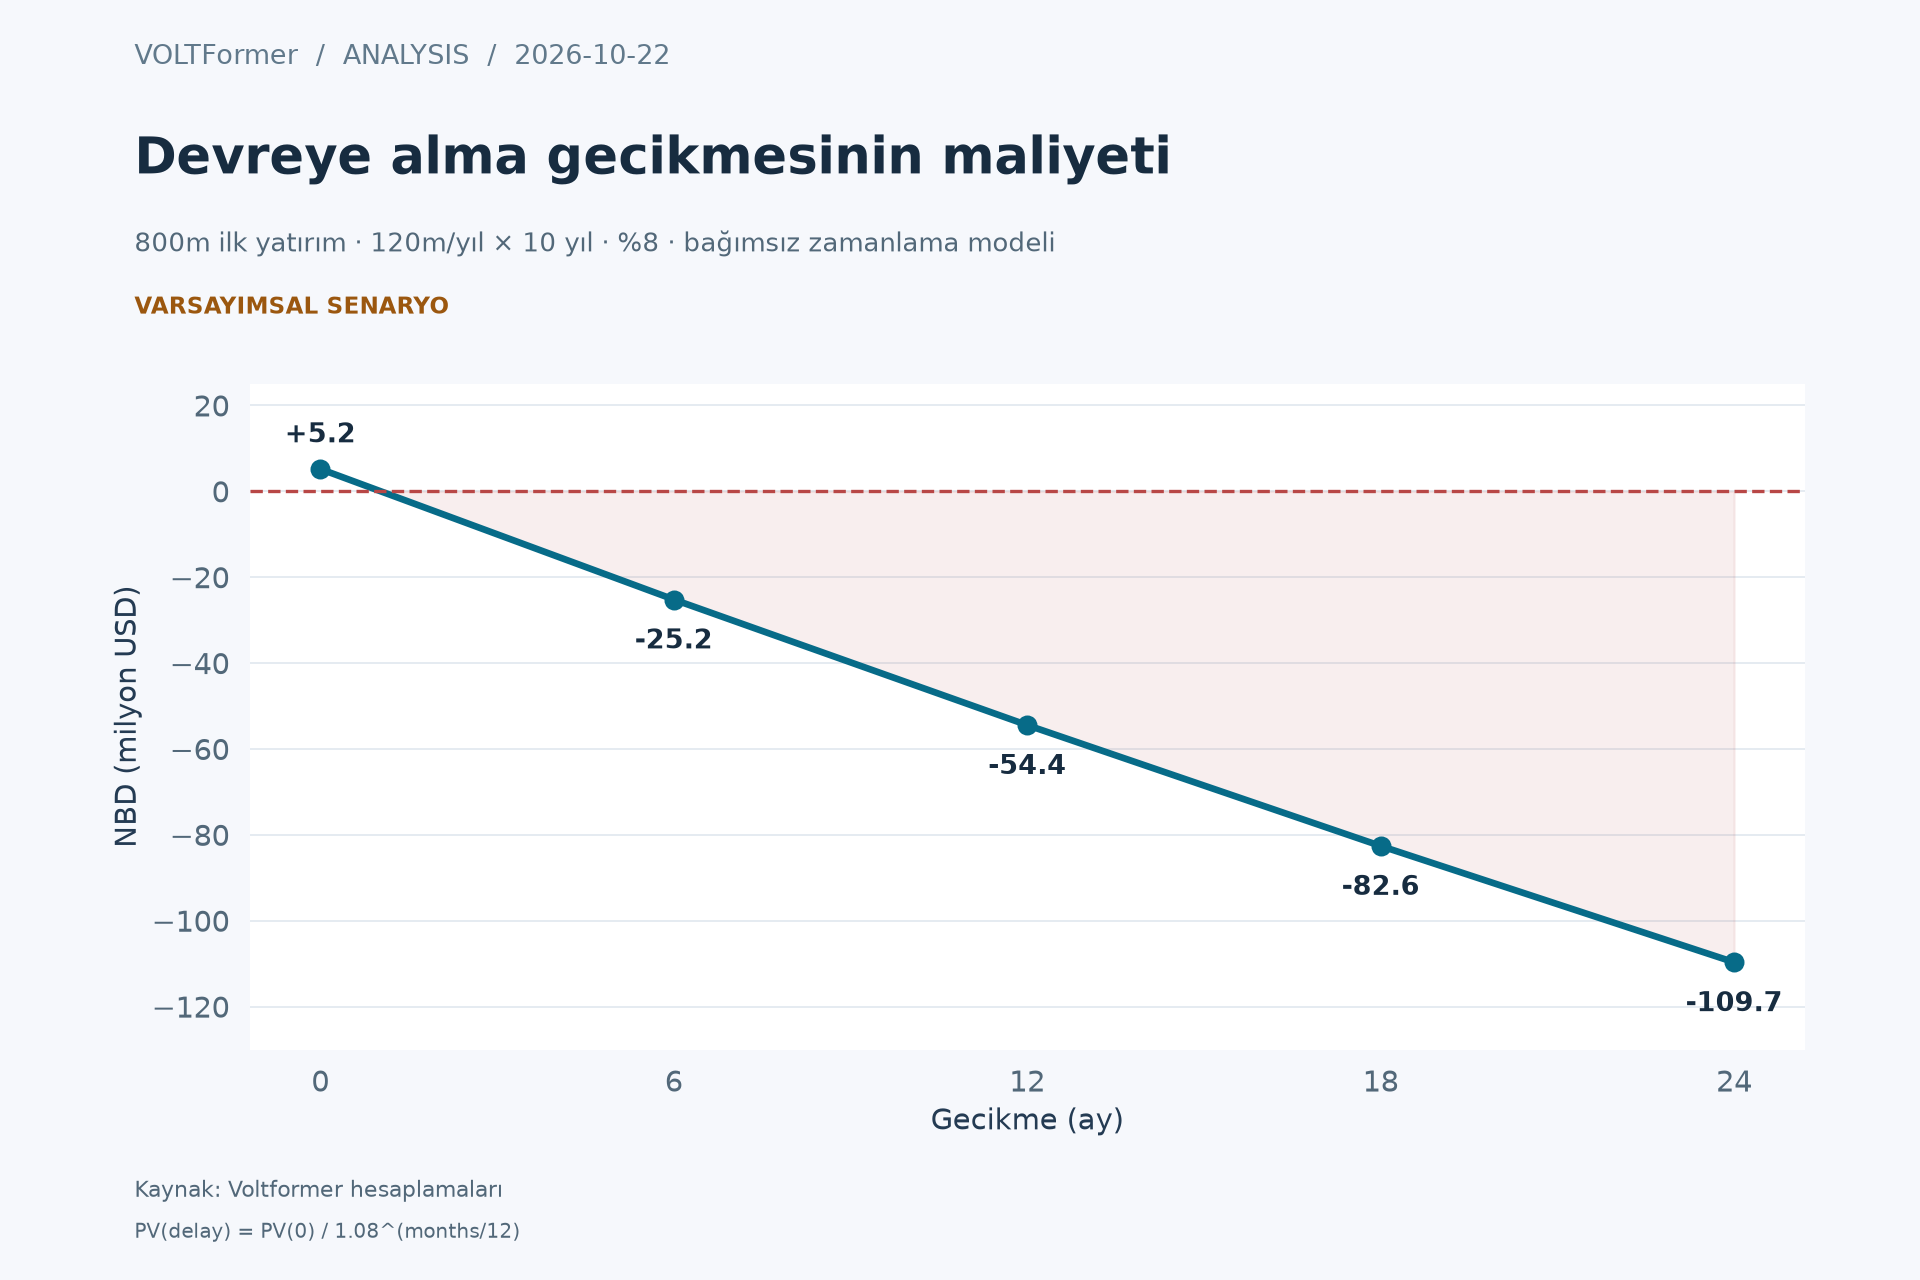
Şekil 2 gerçek proje gecikmesini tahmin etmez; yalnız zamanlama etkisini ayırır. On iki aylık gecikme, maliyet aşımı olmasa bile küçük pozitif örnek NBD’yi negatife çevirir. Harcama da ertelenirse, sözleşme gelir süresini uzatırsa veya müşteriler kalıcı biçimde kaybedilirse hesap değişir. Bu olasılıklar, her maliyetin üzerine eklenen keyfî bir “risk indirimi” yerine ayrı nakit akışı takvimlerinde gösterilmelidir.
9. Elektrik anlaşması tüketim kadar vazgeçme riskini de fiyatlamalı
Uzun vadeli elektrik sözleşmesi, kısmen uzmanlaşmış altyapının ilk müşterisinden daha uzun yaşaması olasılığına karşı bir sigorta düzenlemesidir. Ekonomik açıdan belirleyici sorular; asgari ödemeler, kapasite artış takvimi, teminat, fesih tazminatı ve yeniden kullanılabilir varlıkların mülkiyetidir. Düşük enerji fiyatı, pahalı bir asgari güç yükümlülüğüyle eşleşebilir. Görünüşte daha yüksek fiyat ise diğer teklifin alıcıda bıraktığı kapasite, güvenilirlik veya inşaat riskini kapsayabilir.
Black Hills duyurusu bu başlıkları ayrı anlattığı için değerlidir. Müşteri korumasına ilişkin ifadeler, yapının şirket tarafından tanımlanmasıdır; olası her şebeke veya yakıt maliyetinin dağıtıldığını bağımsız olarak doğruladığımız anlamına gelmez. Ciddi inceleme, imzalanmış belgeleri, geçerli tarifeyi ve düzenleyici kararlarını ister. Yalnız imza tarihindeki karşı taraf adına değil, stres altında teminatın dayanıklılığına bakar.
Proje, bir riski onu yönetemeyecek bir tarafa da aktarabilir. Müşteri yıllarca sabit ödeme garantisi veriyor, fakat kısa ömürlü ürün üstünlüğüne dayanıyorsa kredi maruziyeti elektrik yatırımının parçası olur. Elektrik kuruluşu kullanılabilirlik garantisi verirken yakıt teslimatını üçüncü taraf kontrol ediyorsa performans riski zincirde kalır. “Sayaç arkası” bir elektriksel sınırı anlatır; yakıt altyapısını, hava emisyonu izinlerini, su kısıtlarını veya ortak nedenli arızayı ortadan kaldırmaz.
10. Su, soğutma ve toplumsal kabul işletme modelinin parçasıdır
PUE, tesis enerjisini IT enerjisiyle karşılaştırır. Hesaplamanın yararlı olup olmadığını, elektriğin ilgili saatte karbonsuz olup olmadığını veya yerel su çekiminin sürdürülebilirliğini ölçmez. ABD Enerji Bakanlığının tasarım kılavuzu; IT performansını, destek altyapısını ve birden fazla sürdürülebilirlik göstergesini birlikte değerlendirmeyi önerir. DOE tasarım kılavuzu.
Su hesabında paydayı açıklayın. Saha WUE değeri, IT enerjisinin kWh'ı başına litre saha su kullanımı olarak ifade edilebilir; bunu tesis kWh'ıyla çarpmak sonucu değiştirir. Sahadan çekilen su, sahada tüketilen su ve elektrik üretiminin üst tedarik zincirindeki su farklı sınırlardır. Soğutmanın sahada az su kullandığı iddiası, tek başına tedarik zincirini ölçmez. DOE su verimliliği rehberi.
IEA'nın 14 Ekim raporu, veri merkezi entegrasyonunu ekonomik erişilebilirlik, güvenlik ve sürdürülebilirlikle ilişkilendiriyor; su tasarruflu soğutma ile elektrik kullanımı arasındaki ödünleşimi vurguluyor. Bu etkiler yereldir. Küresel yıllık ortalamalar, belirli bir sahanın kurak yılda yeterli su hakkına veya pik mevsimde kabul edilebilir ısı atımına sahip olduğunu kanıtlayamaz. IEA raporu.
Dolayısıyla toplumsal kabul, dağılımsal adalet kadar nakit akışı meselesidir. İnandırıcı düzenleme; şebeke güçlendirme maliyetini kimin karşıladığını, çevresel performansın nasıl ölçüldüğünü ve vaat edilen faydalar oluşmazsa ne olacağını belirler. İstihdam, vergi geliri, elektrik müşterisi kredileri ve çevresel yükler farklı takvimlerde gerçekleşir; farklı kişilere gider. Ortak dönem, karşı olgu ve maliyet-fayda dağılımı incelemesi olmadan başlık değerlerini toplamak, toplumsal maliyet-fayda analizi değildir.
11. En güçlü karşı görüşler ve tezimizi çürütebilecek sınamalar
İlk karşı görüş stratejik kıtlıktır: erişimi kaybetmek daha pahalı olacağı için işletmeci hemen kullanacağından fazla kapasiteyi akılcı biçimde rezerve edebilir. Bu doğru olabilir. Uygun yaklaşım; opsiyonun değerini, son kullanım tarihini ve elde tutma maliyetini hesaplamaktır. Kullanma koşulu belirtilmeden her atıl varlığa opsiyon demek, iddiayı yanlışlanamaz kılar. Rezervasyonun satılabilir hizmete dönüşmesi, müşteri devamlılığı ve başka yerdeki eşdeğer kapasitenin maliyeti yararlı kanıtlardır.
İkinci karşı görüş verimliliktir. Daha iyi model, toplu işleme, ağ ve sistem yazılımı aynı sermaye stokundan daha fazla yararlı çıktı sağlayabilir. Kaliteye göre düzeltilmiş çıktı dürüstçe ölçülüyorsa bu, kullanım savını çürütmek yerine güçlendirir. Ucuz verimlilik kazanımları gecikme ve düşük kullanımı sürekli telafi ediyor; müşterilerin ödediği bedel yenilemeyi ve destek altyapısını karşılıyorsa tez zayıflar. Güvenilirlik, gecikme süresi ve kalite kontrolleri olmadan yalnız kıyaslama iş hacmi bunu kanıtlayamaz.
Üçüncü karşı görüş, özel üretimle hız kazanmaktır. Özel elektrik arzı bir şebeke kısıtına maruziyeti azaltabilir; fakat sınama, kabul edilebilir bütün sistem maliyeti ve performansıyla daha erken ve inandırıcı devreye alma tarihidir. Alternatif; inşaat, yakıt ve izin bağımlılıklarına açık kalır. Bir seçeneğin reklam niteliğindeki tamamlanma hedefiyle diğerinin ihtiyatlı sözleşme tarihini karşılaştırmak, daha hesap başlamadan kararı yanlılaştırır.
12. Sonraki yatırım döngüsü için kanıt standardı
İzleme paneli; enerji verilmiş ve kabul edilmiş kapasiteyi, kurulumdan üretime geçiş süresini, ekipman nesline göre yararlı kullanımı, gerçekleşen hizmet gelirini, tanımları uzlaştırılmış nakit yatırım çıkışlarını ve kiralama taahhütlerini, yenileme harcamasını, sözleşmesel asgari elektrik ödemelerini ve sahaya özgü su ile güvenilirlik performansını içermelidir. Bu göstergeler mühendislik teslimatını ticari dönüşümle bağlar. Duyurulan gigavat toplamının yükselmesi, bunların hiçbirinin yerine geçmez.
Karar verici; tarihli varsayım ve kanıt kaydı, tek sayfalık nakit akışı sınırı, fiziksel devreye alma kritik yolu ve sözleşme fesih haritası istemelidir. Stres durumları, gerekçelendirildiğinde ilişkili arızalar da dâhil, belirlenmiş girdileri değiştirmelidir. Keyfî iyimser, merkez ve kötümser etiketler istatistiksel güven aralığı gibi sunulmamalıdır. İlk geri döndürülemez uzun teslim süreli siparişten önce projenin açık duraklatma, küçültme ve çıkış koşulları bulunmalıdır.
Sonucumuz koşullu fakat açıktır: AI altyapısının ekonomik birimi, tamamlanmış, finanse edilmiş ve toplumsal olarak işletilebilir sistemden zamanında teslim edilen yararlı hizmettir. Ekim ayındaki elektrik sözleşmeleri ile finansal açıklamalar bu sistemin parçalarını görünür kıldığı için değerlidir. Sınırları uzlaştırma gereğini ortadan kaldırmazlar. Sonraki yatırım döneminin niteliğini en büyük duyuru sayısı değil, bu uzlaştırma belirleyecektir.
13. Birincil kaynakça ve yeniden üretilebilirlik notları
- Meta, 2026 üçüncü çeyrek sonuçları, 21 Ekim: konsolide nakit akışı tanımları ve ileri yatırım harcaması beklentisi; kampüs bazında atıf yok.
- AEP, planlanan 702 MW yakıt hücresi projesi, 14 Ekim: duyuru ve beklenen tamamlanma; işletmedeki üretim değil.
- Black Hills, Google hizmet anlaşmaları, 6 Ekim: üretim, hizmet ve yönetilen kaynak miktarlarının ayrı sınırları.
- Oracle, önerilen New Mexico elektrik anlaşması, 13 Ekim: önerilen harcama ve krediler; gerçekleşmiş tasarruf değil.
- Microsoft, mali yıl dördüncü çeyrek sonuç görüşmesi, 29 Temmuz: nakit, kiralama ve faydalı ömür ayrımları; mali yıl dönemi takvim çeyreğinden farklı.
- IEA, Powering Artificial Intelligence, 14 Ekim: politika ve elektrik sistemi bağlamı.
- DOE, enerji verimli veri merkezi tasarımı, Temmuz 2024: yerleşik gösterge tanımları; 2026 işletme anketi değil.
- DOE, soğutma suyu verimliliği: WUE ölçüm sınırı.
Kanıt kesim tarihi: 22 Ekim 2026. Modeldeki bütün fiyatlar, varlık maliyetleri, faydalı ömürler, kullanım oranları, boşta güç davranışı ve gerekli getiriler varsayımdır. Sayısal çıktılarda birimler korunur; gösterim değerleri yalnız son adımda yuvarlanır. İki model bağımsızdır ve kendi bölümlerinde belirtilen kalemleri dışarıda bırakır. Amaç disiplinli karşılaştırma ve yanlışlanabilir akıl yürütmedir; menkul kıymet fiyatı tahmini veya adı geçen bir projenin getirisinin ölçüldüğü iddiası değildir.
- Scope
- Arz toparlandıktan sonra petrol: 2026 maliyet şokunu teslimat, dizel ve stoklar neden hâlâ belirliyor?
- Kıt Megavat: Yapay Zekânın Elektrik Hamlesi Neden Şebeke ve Güvenilirlik Meselesidir?
- İşe yarar yapay zekâ hesaplamasının ekonomisi: verimli çipler neden daha büyük bir enerji faturasıyla birlikte görülebilir?