النفط بعد تعافي الإمدادات: التسليمات والديزل والمخزونات في صدمة تكلفة 2026
لماذا لا تكفي زيادة الإنتاج وتراجع الاستهلاك لتخفيف تكلفة الصناعة؟ تفصل الأدلة الرسمية والأسعار الشهرية والسيناريوهات القابلة للحساب بين النفط المتاح واللوجستيا
فريق فولتفورمر للتحرير والبحوث · آخر تاريخ للمعلومات: 22 أكتوبر 2026 · تحليل عالمي مع تطبيقات على الإمارات والسعودية ونيجيريا
الملخص والأطروحة
يمكن لسوق النفط أن تستهلك أقل، وتنتج أكثر من الشهر السابق، ومع ذلك تفرض تكاليف شديدة على المستخدمين الصناعيين. ويزول التناقض الظاهري عندما ننظر إلى النفط بوصفه شبكة خدمات متكاملة: الإنتاج، والوصول إلى منافذ التصدير، وزمن السفن، والتكرير، والتخزين، والتسليم النهائي. أطروحتنا هي أن المورد النادر المهم هو المنتج القابل للتسليم بموثوقية في مكان وتاريخ محددين، لا مجرد برميل محسوب في أي موضع داخل النظام. لذلك ينبغي تقييم التعافي عبر قيود متعددة في وقت واحد. يطوّر هذا المقال الفكرة باستخدام أدلة رسمية مؤرخة، ورسمين قابلين لإعادة الحساب، واختبارات ضغط افتراضية معلنة. ولا يحدد سعراً واحداً «صحيحاً» بصورة آلية للنفط.
يغيّر هذا التمييز القرارات. فلا يستطيع فريق مشتريات يتعرض لتكلفة الديزل أن يستنتج انفراجاً من عنوان عن إنتاج الخام. ولا يستطيع المصدّر اعتبار طاقة الإنتاج الاسمية صادرات قابلة للبيع فوراً. ولا يستطيع صانع السياسات معاملة إعلان السحب من الاحتياطي كتسليم مكتمل. وكل عبارة من هذه العبارات نتيجة قابلة للاختبار، تتطلب أدلة مختلفة لقبولها.
1. توقيت الأدلة: النشر ليس هو الرصد
أحدث إصدار أسبوعي لإدارة معلومات الطاقة الأمريكية EIA استُرجع في البحث مؤرخ في 21 أكتوبر، ويصف الأسبوع المنتهي في 16 أكتوبر. ويبلغ مخزون الخام التجاري فيه 412.5 مليون برميل، ومخزون المقطرات 104.3 مليون برميل. هذه مخزونات أمريكية وليست ميزاناً عالمياً. أما توقعات EIA الشهرية فنُشرت في 6 أكتوبر استناداً إلى توقع أُنجز في 1 أكتوبر. ولا يضم أي من الإصدارين جميع الأحداث اللاحقة. أرشيف EIA الأسبوعي والجدول 1، توقعات EIA لشهر أكتوبر.
يفصل الجدول 1 بين الإعلانات والتقديرات المنشورة والتوقعات. ويسجل العمود الأخير استنتاجاً لا تثبته الأدلة وحدها. ويمنع ذلك خطأ شائعاً: الانتقال بصمت من بيان رسمي عن جزء من النظام إلى حكم عن جزء آخر.
| تاريخ النشر / الحدث | فترة القياس أو التنفيذ | الدليل وتصنيفه | ما لا يثبته |
|---|---|---|---|
| EIA، 6 أكتوبر | المتوسطان السنويان 2026 / 2027 | إمدادات السوائل 101.1 / 109.6 mb/d؛ الاستهلاك 102.4 / 104.6 mb/d؛ توقعات. المصدر | فائض مضمون لدى مصفاة بعينها |
| IEA، 14 أكتوبر | سبتمبر 2026 | النفط على اليابسة −113 mb؛ النفط في البحر +103 mb؛ تقديرات مرصودة. المصدر | أن كل برميل عائم متأخر أو متاح للتصرف الحر |
| OPEC+، 4 أكتوبر | نوفمبر 2026 | أبقى سبعة مشاركين الإنتاج المطلوب عند مستوى سبتمبر؛ إعلان سياسة. المصدر | الإنتاج الفعلي أو الصادرات أو الامتثال |
| مجموعة السبع (G7)، 2 أكتوبر | نافذة تنفيذ أربعة أشهر | التزام بسحب منسق قدره 100 mb؛ إعلان. المصدر | إضافة 100 mb فوق جميع تعهدات مارس |
| مجلس IEA، 15 أكتوبر | المسحوب حتى التاريخ / المقبل | سحب نحو 330 mb؛ وبقاء نحو 100 mb؛ تسليم / التزام معلن. المصدر | وصول كل البراميل المتبقية إلى المستخدم النهائي |
| أدنوك، 15 مايو | تشغيل متوقع في 2027 | خط West-East قيد الإنشاء؛ إعلان مشروع. المصدر | طاقة التفاف قابلة للاستخدام حالياً |
| NUPRC، 13 أكتوبر | سبتمبر 2026 | متوسط الخام النيجيري دون المكثفات 1.53 mb/d؛ رصد منشور. المصدر | أن ذروة إنتاج يومية تساوي متوسطاً شهرياً |
تعني mb هنا وفي بقية المقال مليون برميل، وتعني mb/d مليون برميل يومياً. تاريخ انتهاء البحث حد للمعلومات المتاحة، وليس تاريخ جميع القياسات. وتُحفظ الأرقام والفواصل العشرية بصيغة المصادر لتيسير إعادة الحساب.
2. الهوية المحاسبية قبل الرواية
عند تعريف النطاق الجغرافي ونطاق المنتجات بصورة متسقة، تكون هوية المخزون والتدفق:
I(t) − I(t−1) = [S(t) − D(t)] × Δt + A(t)
يمثل I المخزون بوحدة mb؛ ويمثل S وD متوسط الإمدادات والاستخدام بوحدة mb/d؛ وΔt عدد الأيام؛ وA بند التسوية بوحدة mb لاختلاف القياس والمراجعات. ولا تتلاشى الواردات والصادرات إلا إذا كانت التغطية عالمية بالفعل. أما على مستوى الدولة فيجب إدراج صافي التجارة. هذا انضباط محاسبي، وليس نموذجاً سلوكياً مقدّراً.
يؤدي طرح أرقام EIA السنوية المقربة في الجدول 1 إلى −1.3 mb/d لعام 2026 و+5.0 mb/d لعام 2027. وهذه موازين توقع ضمنية مشتقة من مدخلات مقربة معروضة، وليست تغيرات مخزون مقاسة أو تأكيداً مستقلاً للتوقع. كما أن المتوسط السنوي يخفي تعاقب العجز وإعادة الملء والاختناقات داخل العام. توقعات EIA العالمية للنفط في أكتوبر.
لا يعكس فائض مستقبلي نقصاً قائماً اليوم. فقد يستنفد مستخدم احتياطيه القابل للاستخدام قبل وصول الإمدادات اللاحقة. وبالمقابل، لا يعني العجز الكلي نقصاً لكل مشترٍ: فبعضهم يمتلك مخزونات أو مسارات مرنة أو يستطيع استبدال الوقود. السؤال المهم هو تفاعل توقيت الميزان مع قدرة كل طرف على اجتياز الفجوة.
3. لماذا لا يعني تراجع الطلب سوقاً مريحة؟
تتوقع وكالة الطاقة الدولية IEA انخفاض الطلب السنوي بمقدار 2.6 mb/d في 2026. وقد يعكس التراجع نشاطاً مكبوحاً أو أسعاراً مرتفعة أو قيوداً مادية، إلى جانب مكاسب الكفاءة المستقلة. ولا يميز الرقم الإجمالي وحده بين هذه الآليات. تقرير IEA لسوق النفط في أكتوبر.
التمييز هنا سببي. ففي تباطؤ تقليدي تقوده الرغبة في الشراء، تُريح المشتريات المطلوبة الأقل النظام. أما في التكيف المقيد بالإمدادات، فينخفض الاستهلاك لأن الشراء يصبح غير ميسور أو التسليم غير متاح. ووصف الحالتين بـ«ضعف الطلب» يخفي اختلاف أثرهما في الرفاه. المصنع الذي يقلل الورديات يستهلك وقوداً أقل، لكن ذلك لا يثبت وفرة الطاقة.
للتمييز، اجمع استخدام الوقود مع النشاط الصناعي والأسعار عند التسليم والطلبات المتراكمة وأدلة الاستبدال. فتراجع الاستهلاك والأسعار المسلّمة مع استقرار الإنتاج يدعم الكفاءة أو ضعف الطلب المستقل. أما تراجع الاستهلاك مع ارتفاع أسعار التسليم وتقليص الإنتاج فيتسق أكثر مع تكيف مقيد. ولا يثبت أي نمط السببية وحده؛ يجب ضبط أسعار الصرف والضرائب وتركيب الصناعة.
4. البعد المفقود: أين يوجد المخزون؟
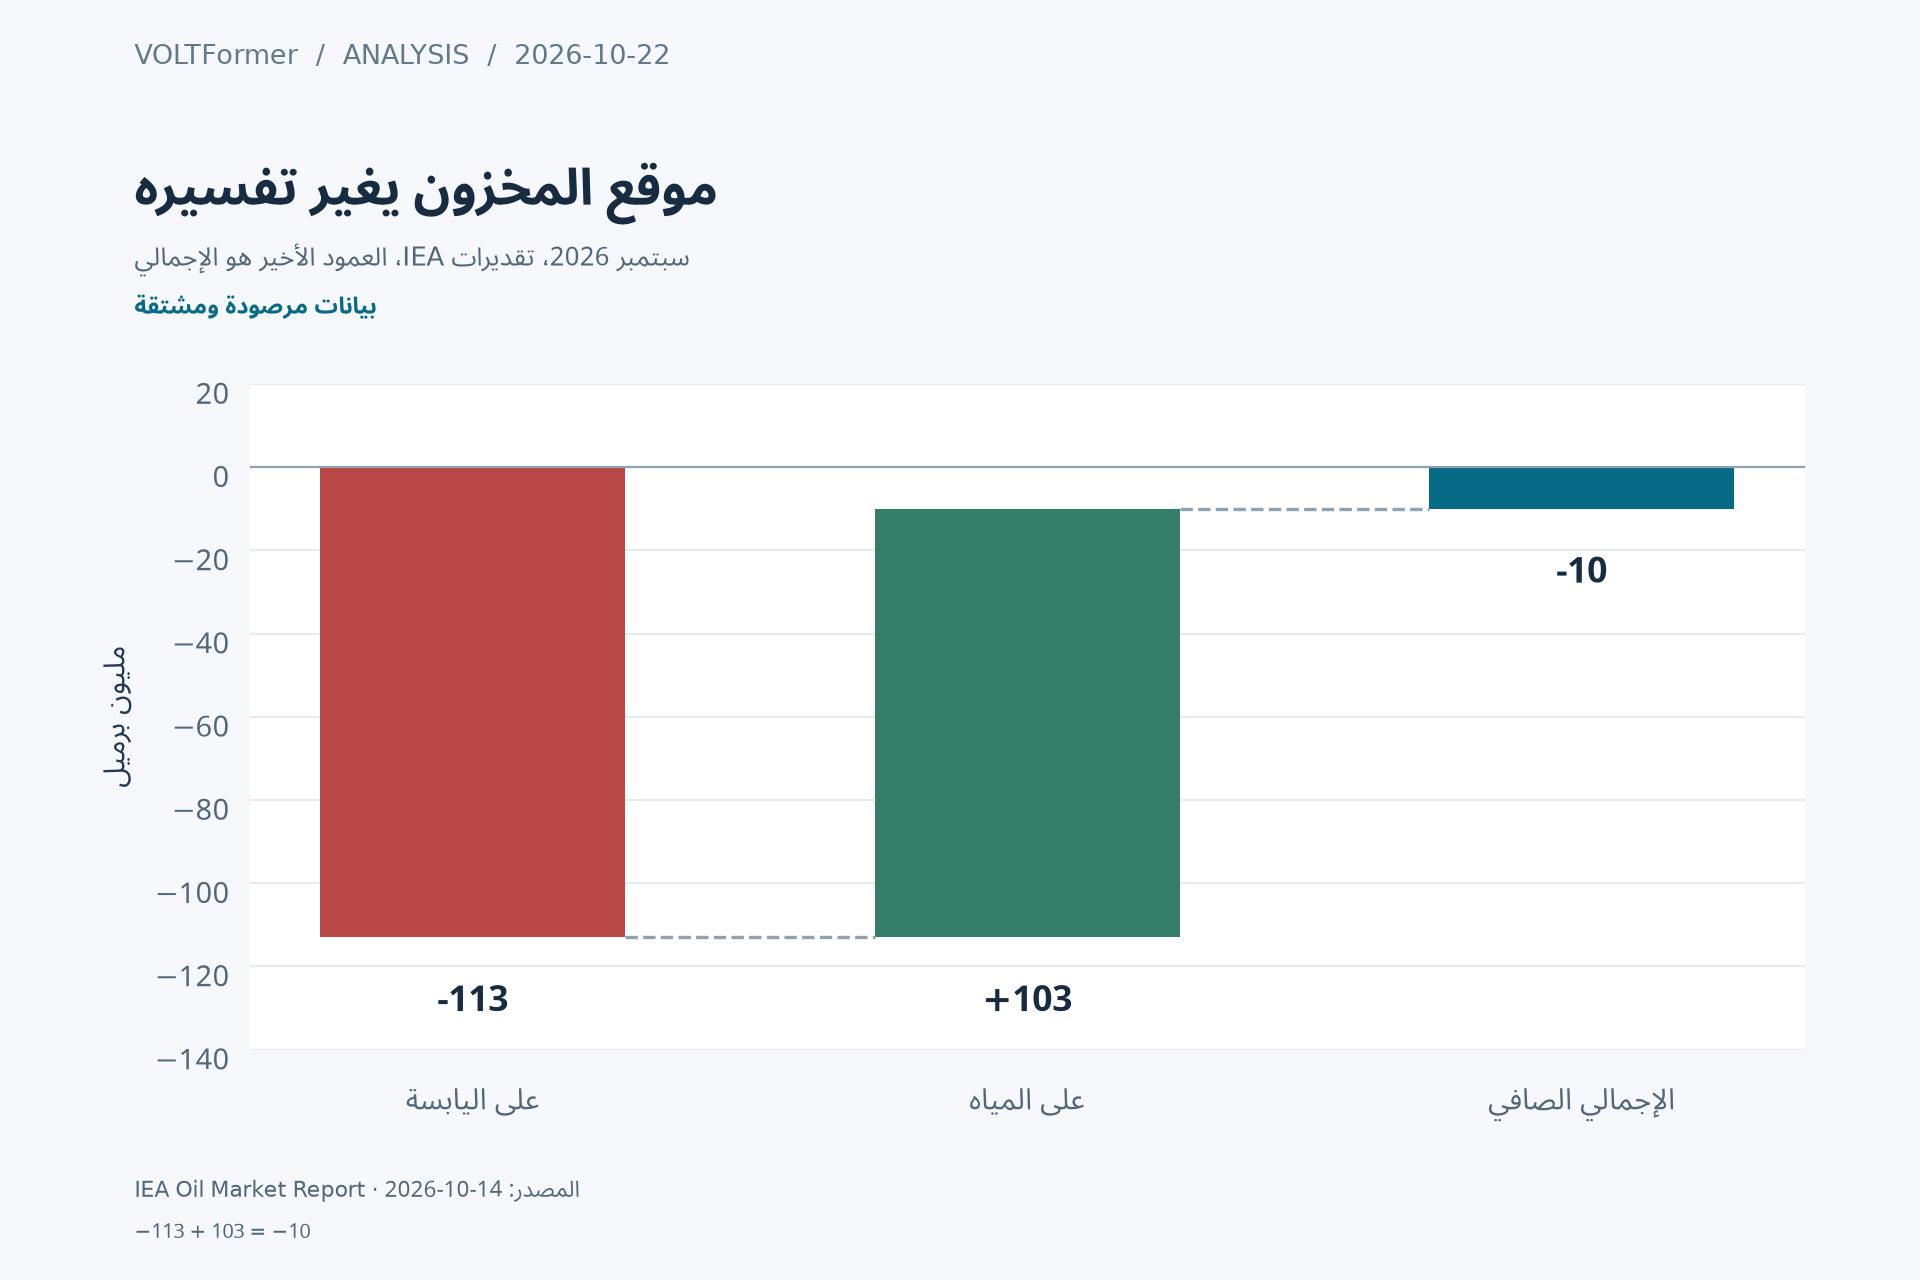
الشكل 2. تفكيك مخزون سبتمبر 2026: −113 mb على اليابسة مع +103 mb في البحر يساوي −10 mb صافياً. الوحدة مليون برميل؛ المكونان والمجموع ليسوا ثلاث فئات تُجمع معاً. المصدر: تقرير IEA لشهر أكتوبر.
المخزون كمية وحالة لوجستية في آن. قد تدعم شحنة في البحر تشغيل مصفاة مستقبلاً، لكنها لا تفي تلقائياً بالتزام فوري لمحطة داخلية. لذا يتعلق تفسيرنا للشكل 2 بـإمكان الوصول، لا باختفاء النفط المادي. فاستقرار المجموع تقريباً يخفي انتقالاً كبيراً في المكان.
القسمة على 30 يوماً في سبتمبر تعطي تغيراً في المخزون البري قدره −3.77 mb/d وتغيراً إجمالياً −0.33 mb/d. وتسمية الأول عجز الإمدادات العالمي تخلط المكون بالمجموع. كما أن إرجاع الزيادة البحرية كلها إلى تأخر الشحن يتجاوز الدليل: فقد تسهم عودة التحميل وطول الرحلة وتغير الوجهة والتوقيت العادي للتقارير. وللفصل بين التفسيرات تلزم بيانات الوصول والتفريغ.
5. الشحن يستهلك الزمن ورأس المال وطاقة الأسطول
تقريب تحليلي مفيد هو W = q × τ، حيث المخزون العامل العائم W بوحدة mb، والتدفق q بوحدة mb/d، وزمن الرحلة τ بالأيام. مع تدفق مفترض يبلغ 5 mb/d، تضيف عشرة أيام سفر 50 mb إلى الكمية في العبور. وعند سعر مفترض USD 100/bbl، تمثل USD 5 مليارات من رأس المال في الشحنة. ويضيف تمويل سنوي مفترض 8% تكلفة احتفاظ مقدارها 100 × 0.08 × 10 / 365 = USD 0.219/bbl. هذه حساسيات شفافة وليست تكاليف شحن مقاسة في 2026.
قد يكون الأثر الأكبر مادياً لا مالياً. عند ثبات الأسطول وحجم الحمولة، يتناسب التدفق المستدام عكسياً مع دورة السفينة الكاملة. تمديد رحلة ذهاب وإياب مفترضة من 40 إلى 50 يوماً يخفض التدفق النظري للأسطول 20% قبل الازدحام وإعادة التموضع. وتشمل الاستجابات الحقيقية استئجار سفن إضافية وتغيير المسار؛ الحساب يحدد ضغط التكيف ولا يفترض أسطولاً واقعياً ثابتاً.
ينشأ بذلك تحدٍ في تحديد السبب. قد يترافق مزيد من النفط في البحر مع صادرات أقوى أو شحن أبطأ أو الاثنين. لذلك يجب إقران عدد الشحنات بحجومها وزمن المغادرة إلى التفريغ ومخزونات مراكز الاستقبال. الإرسال دليل حركة، أما التسليم المكتمل فدليل إمداد قابل للاستخدام.
6. الديزل والخام تعرّضان اقتصاديان مختلفان
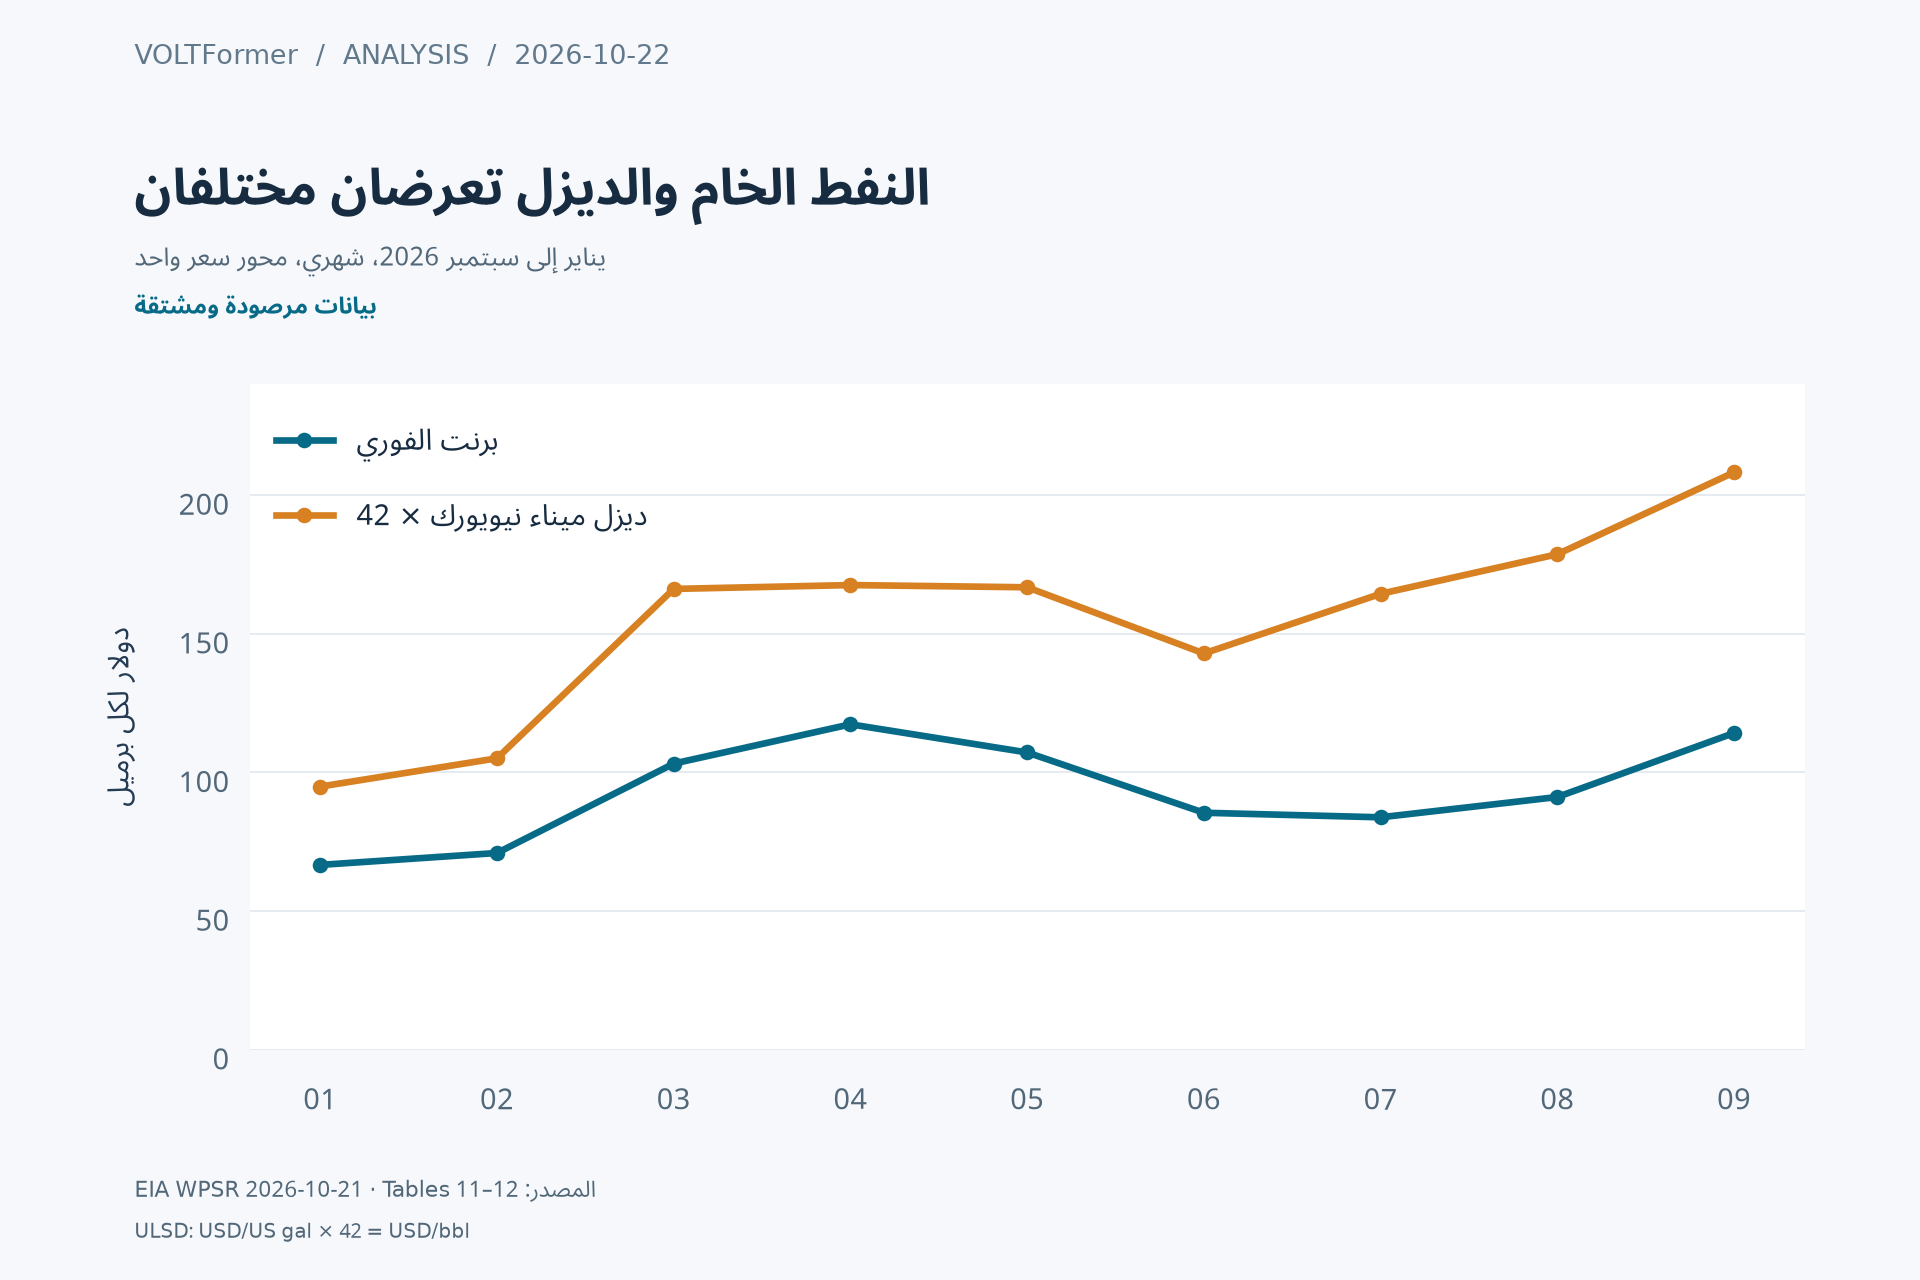
الشكل 1. الأسعار الفورية الشهرية لبرنت وللديزل فائق الانخفاض في الكبريت بميناء نيويورك، يناير–سبتمبر 2026. حُوّل الديزل من USD /غالون أمريكي إلى USD /برميل باستخدام 42 غالوناً أمريكياً/bbl. يستخدم الخطان محوراً واحداً بالدولار للبرميل ورصداً شهرياً؛ لا تظهر توقعات. جدول EIA 11، جدول EIA 12.
القيم المعروضة لسبتمبر هي USD 114.16/bbl لبرنت وUSD 4.956/gal، أي USD 208.152/bbl، للديزل. الفرق البالغ USD 93.992/bbl هو مؤشر تقريبي لفارق سعر منتج وخام في موقعين مختلفين. وليس هامش مصفاة محققاً: المنتجات والمواقع مختلفة، ولا تتضمن المقارنة الشحن والجودة والتشغيل وسلة المخرجات الكاملة. رصد EIA للخام، رصد EIA للديزل.
يمتد أحدث جدول يومي مسترجع من EIA إلى 20 أكتوبر، حين بلغت القيم المقابلة USD 115.22/bbl وUSD 5.265/gal. وقد استُبعدت النقطتان اليوميتان عمداً من الرسم الشهري. لا يجوز إلحاق رصد يومي كأنه متوسط أكتوبر المكتمل. جدول EIA الفوري اليومي، إصدار 21 أكتوبر.
7. أسعار المنتجات المرتفعة قد تتعايش مع ضعف اقتصاديات التكرير
لمصفاة توضيحية، نكتب المساهمة لكل برميل مدخل:
M = Σ[y(j) × P(j)] − P(crude, delivered) − C(variable)
كل y(j) عدد براميل المنتج لكل برميل خام مدخل؛ وكل سعر بالدولار للبرميل المعني؛ والتكاليف وM بالدولار لكل برميل مدخل. يشمل الخام المسلّم تكلفة المسار والتأمين. وتسمح الصياغة بالمكاسب الحجمية للمعالجة؛ فلا يلزم أن يساوي مجموع المردود واحداً بالضبط.
افترض مردود ديزل 0.35 bbl لكل برميل مدخل، وثبات بقية المردود والأسعار، وارتفاع الديزل USD 20/bbl والخام المسلّم USD 10/bbl. يضيف الديزل USD 7 إلى إيراد السلة، وتسحب المادة الخام USD 10: تنخفض المساهمة USD 3 لكل برميل مدخل. يفسر المثال كيف يدفع العملاء ثمناً مرتفعاً للديزل بينما تملك المصفاة الحدّية حافزاً ضعيفاً لزيادة التشغيل. ولا يقدّر تكلفة أو مردود أي مشغّل فعلي.
| القيد | الوحدة المهمة | النتيجة التشغيلية | الاختصار المضلل |
|---|---|---|---|
| منفذ التصدير | mb/d قابلة للتسليم | يحتاج الإنتاج إلى مسار ومحطة عاملين | مساواة الطاقة الاسمية بالصادرات |
| دورة الشحن | أيام لكل دورة كاملة | الدورة الأطول تمتص توافر السفن | اعتبار المغادرات وصولاً |
| اقتصاديات المصفاة | USD لكل برميل مدخل | تسدد السلة الكاملة ثمن الخام المسلّم | اعتبار فارق الديزل هامشاً إجمالياً |
| مخزون المنتجات | براميل قابلة للاستخدام بالوجهة | تحدد الجودة والموقع التغطية القصيرة | جمع المخزونات كأنها متبادلة تماماً |
| رأس المال العامل | دولارات وأيام سداد | قد ترفع سلسلة التسليم الطويلة التمويل | إعداد الموازنة بسعر المرجع فقط |
8. زيادة المخزون الوطني قد تخفي ضيقاً إقليمياً
ارتفع إجمالي المقطرات الأمريكي في أحدث أسبوع بينما انخفض مخزون الساحل الشرقي. يحفظ الجدول 2 الكميات المقربة والنسب المنشورة المحسوبة بمدخلات غير مقربة. المناطق أجزاء من الإجمالي الأمريكي، وليست كميات إضافية تُجمع معه. جدول EIA 6، إصدار 21 أكتوبر.
| نطاق مخزون المقطرات | 16 أكتوبر 2026، mb | الأسبوع السابق، mb | قبل عام، mb | التغير السنوي المنشور |
|---|---|---|---|---|
| الولايات المتحدة | 104.3 | 102.6 | 115.6 | −9.7% |
| الساحل الشرقي، PADD 1 | 21.0 | 21.5 | 26.8 | −21.7% |
| ساحل الخليج، PADD 3 | 44.4 | 42.1 | 45.1 | −1.5% |
التفسير محدود لكنه مفيد: لا يضمن التراكم الوطني تخفيفاً مماثلاً في منطقة الاستهلاك الحدّية. يحتاج نقل المنتج بين المناطق إلى طاقة نقل وزمن. وبالمقابل، لا يثبت تراجع أسبوعي إقليمي نقصاً دائماً؛ فقد تعكسه التحويلات والطقس والصيانة. الفرضية القابلة للدحض هي استمرار الضيق عند الوجهة، لا أزمة لا رجعة فيها تُستنتج من إصدار واحد.
9. السحب من الاحتياطي يشتري وقتاً للتكيف
يحدد بيان مجلس IEA في 15 أكتوبر خططاً لسحب أكثر من 20 mb من الديزل بأسرع وقت. هذه نية تنفيذ وليست كمية موثقة وصلت إلى المستخدمين النهائيين. بيان مجلس إدارة IEA.
للتوضيح، فإن 20 mb افتراضية تصل بالتساوي خلال 30 يوماً توفر 0.667 mb/d في تلك المدة. وأمام عجز مستمر مفترض قدره 1 mb/d، تعوّض ثلثي نقص الفترة، أو ما يعادل 20 يوم عجز. ولا تُنشئ إنتاجاً دائماً. وقد يوازي أثر التوقيت والجغرافيا والمواصفات أثر الرقم الإجمالي.
يربط نص مجموعة السبع (G7) في أكتوبر برنامجه صراحة بتنفيذ تعهدات مارس، ويتناول أيضاً تنسيق صيانة المصافي. لذا فإن عدّ رقم أكتوبر تلقائياً إمدادات إضافية بالكامل خطأ محاسبي. بيان مجموعة السبع (G7)، 2 أكتوبر.
10. ثلاثة سيناريوهات مشروطة بلا احتمالات مخصصة
الجدول 3 اختبار ضغط متسق داخلياً مدته 90 يوماً. جميع قيم العرض والطلب مفترضة، مع مرجع أولي توضيحي يتساوى فيه العرض والطلب عند 100 mb/d. ليست توقعات وكالات أو تقديرات للسوق الحالية. يستبعد الحساب التسويات ويفترض معدلات ثابتة.
| الحالة المشروطة ومحفزها | الإمدادات، mb/d | الاستخدام، mb/d | الميزان، mb/d | تغير المخزون خلال 90 يوماً، mb | آلية التكلفة المشروطة |
|---|---|---|---|---|---|
| عودة المسارات وتعافي المصافي؛ انتعاش الاستهلاك | 101.5 | 100.5 | +1.0 | +90 | يخفف الملء الندرة؛ وتظل راحة المنتجات محتاجة إلى تكرير وتسليم |
| استمرار تقييد المسارات؛ النشاط والاستبدال يخفضان الاستخدام | 100.0 | 99.5 | +0.5 | +45 | قد يتعايش الانفراج الإجمالي مع علاوات المنتجات والمناطق |
| تعطّل جديد يسحب العرض؛ الاستخدام يتكيف جزئياً | 98.0 | 99.5 | −1.5 | −135 | استنزاف المخزون يرفع قيمة التسليم الموثوق والمرونة |
لا يمكن اشتقاق نطاقات أسعار بأمانة من الجدول دون تقدير مرونة الطلب واستجابة العرض والمخزون القابل للاستخدام أولاً والتوقعات. بل تعتمد إشارة تغير المخزون على النطاق المختار. وإذا كان «الفائض» منتجاً لا يستطيع المستخدم استبداله، فقد تستمر الندرة المعنية. تنظم السيناريوهات الأسئلة ولا تضع احتمالات للأحداث الجيوسياسية.
11. الإمارات والسعودية ونيجيريا: يعتمد التعرض على المسار
يميز التطبيق الإماراتي البنية القائمة عن برنامج الإنشاء. تصف أدنوك وصلة ADCOP إلى الفجيرة؛ وبصورة منفصلة يتوقع إعلان مايو تشغيل مشروع West-East الجديد في 2027. لا يجوز عدّ التوقع الأخير طاقة عاملة يوم البحث. وصف أدنوك للخط القائم، إعلان المشروع.
بالنسبة للسعودية، تضع مراجعة EIA في أكتوبر اضطراب مسارات التصدير في مركز الميزان. نستنتج ضرورة تقييم القدرة الإنتاجية الاحتياطية وتنويع قدرة التسليم منفصلين: المسار البديل يمنح المرونة فقط عندما تعمل المضخات والمحطة والممر اللاحق معاً. تقييم EIA للمسارات في أكتوبر.
في نيجيريا، يستبعد متوسط سبتمبر التنظيمي المكثفات؛ أما الذروة اليومية المنشورة فقياس آخر. التطبيق تشغيلي: قارن استقرار الإخلاء النفطي وحصيلة الصادرات الفعلية وشراء الوقود المحلي قبل استنتاج مكاسب من ارتفاع الأسعار العالمية. لا نحسب مكسباً مالياً وطنياً هنا. بيان NUPRC عن إنتاج سبتمبر.
| التطبيق | نطاق الدليل | متغير القرار المطلوب قياسه | ما ينقض الاستنتاج |
|---|---|---|---|
| مصدّر إماراتي | المسار القائم مقابل المشروع المعلن | التحميل المكتمل وموثوقية التفريغ | تحقق مستقل من تشغيل الطاقة الجديدة |
| مصدّر أو عميل سعودي | الإنتاج مقابل الوصول إلى المسار | الحجم المسلّم وزمن إتاحة المسار وصافي العائد | تسليمات مستمرة بلا قيود عبر المسارات المتاحة |
| منتج أو مشترٍ نيجيري | متوسط الخام الشهري واحتياجات المنتجات منفصلة | إتاحة الإخلاء والمتحصلات وفواتير الوقود | دليل على زوال قيد تكلفة المسار أو المنتج |
| مشترٍ صناعي عالمي | وجهته ومواصفاته | تكلفة المنتج المسلّم والتغطية القابلة للاستخدام | إعادة ملء أرخص مع عودة موثوقية التسليم |
12. الاعتراضات والاختبارات التي قد تبطل الأطروحة
أقوى اعتراض هو إمكان زوال الاحتكاك اللوجستي سريعاً. إذا تسارعت الوصولات وأُعيد بناء المخزون القابل للاستخدام وضاقت علاوات المنتجات معاً، يصبح التركيز على ندرة التسليم أقل إفادة. واعتراض ثانٍ هو أن ضعف الطلب قد يكون عميقاً إلى حد يتجاوز كل اختناق. واختباره تراكم مستمر للمخزون مع انخفاض التكلفة المسلّمة عبر مناطق الاستهلاك، لا مجرد إجمالي مواتٍ.
تفسير ثالث هو تشوه المرجع: قد ينشأ اتساع مؤشر فرق المنتج والخام من فروق الجودة المحلية أو الضرائب في موضع آخر أو تغير العلاقة بين المراجع. تختبره فواتير الوصول الفعلية ومواصفات منتجات متقابلة. وأخيراً، قد تُراجع قياسات المخزون جذرياً. يجب أن تصمد النتائج القوية أمام مراجعة معقولة للمستويات، وألا تعتمد على اعتبار الأرقام المقربة قياسات مادية دقيقة.
13. قائمة تحقق لقرار تشغيلي
قبل تعديل موازنة المشتريات أو خطة الإنتاج، حدد المنتج ونقطة التسليم والتاريخ اللازم بدقة. سوِّ المرجع السلعي مع الشحن والتأمين وتعديلات الجودة والضرائب المحلية والعملة. افصل المخزون المملوك عن الشحنات المتعاقد عليها، والقابل للاستخدام عن الكميات غير المتاحة. تحقق من انتقال السحوبات والمشروعات المعلنة إلى التسليم أو التشغيل. اختبر النقد المطلوب في دورة شحن أطول وقارنه بالتمويل الملتزم.
ثم حدد محفز مراجعة الرأي: عدة إصدارات متسقة تُظهر إعادة بناء مخزون الوجهة؛ أو تقصّر تأخر التفريغ؛ أو استعادة إنتاج المصافي؛ أو انخفاض الأسعار المسلّمة دون فقد الإنتاج الصناعي. سجل المحفز ونسخة البيانات. بذلك تتحول رواية معقولة إلى عملية قرار تتعلم من الأدلة المخالفة.
14. حدود التحليل والمراجع الأولية المشروحة
لا يقدّر التحليل نموذجاً هيكلياً للطلب أو احتمالات حرب أو قيم شركات أو هدفاً سعرياً. يقارن الرسم بين منتجات ومواقع ولا يعزل السببية. تظل المخزونات والإنتاج المرصودة تقديرات، والتوقعات مشروطة وقابلة للمراجعة. استُرجع قرار OPEC في أكتوبر عبر نصه الرسمي المفهرس لأن الوصول المباشر أعاد 403؛ وتعذر الوصول إلى التقرير الشهري، ولم نستخدم توقع طلب غير متحقق منه للمنظمة. تدعم مقتطفات IEA العامة مجموعة البيانات المحدودة المذكورة؛ ولم تُعد بناء تفاصيل محصورة بالمشتركين.
- EIA STEO أكتوبر، النسخة المؤرشفة: نسخة نشر ثابتة؛ وتتطلب التوقعات فرضياتها المعلنة.
- تقييم EIA العالمي للنفط: تاريخ النشر وإنجاز التوقع ومدخلات الميزان السنوي.
- تقرير IEA لشهر أكتوبر: تفكيك المخزون العام وتوقع الطلب.
- جدول EIA الأسبوعي 1: أحدث ميزان أمريكي مسترجع؛ كميات مقربة.
- جدول EIA الأسبوعي 6: مخزونات إقليمية؛ الصفوف الوطنية والإقليمية متداخلة.
- جدول EIA 11 والجدول 12: مدخلات شهرية قابلة لإعادة الحساب للخام والديزل.
- أسعار EIA الفورية اليومية: رصد لاحق فُصل عن المتوسط الشهري.
- قرار OPEC+ في أكتوبر: إنتاج مطلوب؛ نص رسمي مفهرس لا رصد للإنتاج.
- بيان الطاقة لمجموعة السبع (G7): التزامات البرنامج ونافذة التنفيذ.
- بيان مجلس IEA: يميز السحب المكتمل والالتزامات المتبقية.
- وصف خط أدنوك وإعلان مشروع مايو: بنية قائمة مقابل تشغيل مستقبلي.
- بيان NUPRC لشهر سبتمبر: متوسط شهري للخام فقط؛ والذروة إحصاء مختلف.